


【美债收益率曲线趋陡,短年期企业美元债息差扩阔机会增】
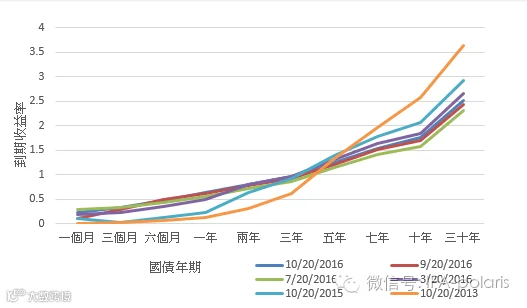
观乎美国国库债券的到期收益率曲线(图一),较短年期的国债(如一个月至三年期债)收益率三年内整体上行,而较长年期的国债(如七年至三十年期债)三年内则整体下行,所以收益率曲线的较三年前明显趋平。新兴市场不景气、大宗商品危机以及全球忧虑中国经济增长放缓拖慢全球经济增长等不利因素令资金拥入较安全的长年期主权债,而美国国债无疑成为较安全的主权债首选。
不过,假设新兴市场的复甦会令美国国债的收益率曲线重新趋陡,由于图三及图四中的四条新兴市场企业美元债券指数以剩馀年期为3至5年的债券为主,而当美元国债收益率曲线趋陡,新兴市场企业的信贷基本面又预期持续改善的情况下,较短年期的企业美元债券息差自然有继续扩阔的可能性。
图一:美国国债到期收益率
图二:美国国债收益率对比10/20/2016息差改变

【新兴市场企业美元债全年强势】
从图三及图四可见,MSCI的新兴市场指数从2013年10月至2016年7月大部份时间与美银美林的新兴市场企业美元债券指数息差同时上升或下跌,代表新兴市场的企业美元债券息差,整体与股市维持正面关系。但于过去三个月,股票与债券的共同牛市,不少著名投资者各自有不同的看法,比较常见的解释是投资者对收益率的渴求,所以一反常态,股市与债市共同出现小阳春。收益率下跌反映债券的价格上升,从而令债券的估值逐渐趋贵。从图三及图四中的四条美银美林企业美元债券指数息差可见,现时的债券息差均已到近三年来非常低的水平,息差长远而言理应逐渐上升至历史平均值。
图三:新兴市场投资级别企业美元债对美国国债息差

图四:新兴市场非投资级别企业美元债对美国国债息差

【现金比率(CASH/CURRENT LIABILITY)】
现金比率(Cash/Current Liability)反映一间公司的偿债能力,量度一间公司以现有之现金流以偿付短期负债。数字愈高代表公司的偿债能力及流动性则愈高,而债务违约的风险愈低。
【依赖对货币政策的预期】
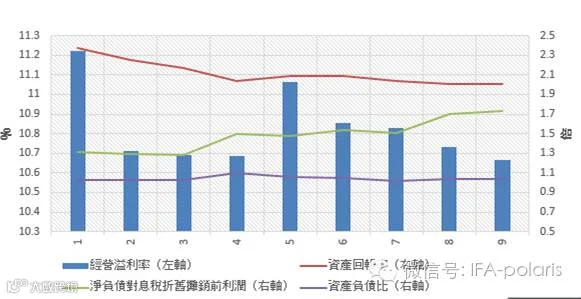
据MSCI新兴市场指数年初至今的数据显示,新兴市场的主要信贷指标仍未见有明显好转,不过亦未转坏(图五)。新兴市场的企业美元债息差不断收窄,但并未反映于与上季持平的信贷基本面之上。其中一个解释为目前债券息差所反映的信贷风险愈见减少乃由于预期对新兴市场个别央行实施宽鬆货币政策,从而对未来资本市场的流动性较为乐观。但当中资本市场受市场情绪的影响颇深,从2016年四月份多宗中国国企违约严重打击境内的发债气氛便可见一斑。当然,我们对于未来一年资本市场的态度亦颇为正面,不过,现时投资者对于美国大选、货币政策的成效以及美国加息步伐均持观望态度,这类事态是能够对市场气氛有相当的影响,投资者如果过于依赖未来市场预期相对较高的流动性,需承受较高的政策性风险。我们认为新兴市场企业美元债券息差收窄至现时的水平,未必能为其潜在风险作出补偿。
图五:新兴市场企业主要信贷指标
【新发行债券的本金总额保持平稳】
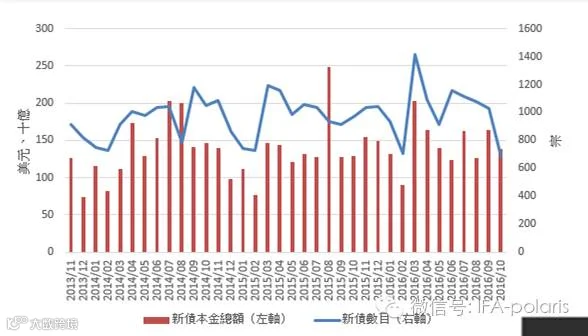
新兴市场企业美元债年初至今表现优秀,市场需求上升令收益率下跌、息差收窄,不少企业亦乘市场对该个版块债券炽热气氛而发债。当中中国企业,特别是一些国企以及房地产商,通过境外融资平台发行美元债券有相当明显的需求。从图六可以留意到,新债数目的宗数有下降的迹象,但本金发行总额保持平稳,反映每宗新债的发行额增加,而发行的本金额往往与发行人的企业规模及质素成正比。我们预期未来一些质素较佳的发行人会继续支持该个版块的市场新债供应。不过,在债券选择逐渐增加的同时亦暗示资金的出路选择增加,市场无需为收益率而勉强选择质素较差的债券,评级偏低的非投资级别债券价格则面对相对较高的下行风险,这亦与图五中B级或以下的非投资级别债券息差与历史水平相差较多的情况吻合。总结而言,评级愈低的债券未来价格出现调整的幅度及可能性亦愈高。
图六:新兴市场债券发行单月数量
【新兴市场企业美元债价格将会出现调整】
目前新兴市场企业美元债的息差整体而言已经相当低,反映该个市场的债券价格下行的风险增加,如上述所言,我们认为评级愈低的债券价格出现调整的幅度及可能性比较大。债券目前的息差亦未能全面反映潜在的政策性风险,同时在美国国债逐渐趋陡的大前提下,我们预期息差将会缓慢调整并扩阔。