


什么是保险金信托
保险金信托,是指投保人在和保险公司签订保险合同后,以人寿保险单作为信托财产,再和与保险公司合作的信托公司签订信托合同,约定未来的保险金直接进入信托账户,由信托公司进行管理和运作,并将信托财产及收益按合同约定,分配给信托受益人的信托计划。保险金信托又称人寿保险信托。
保险金信托包含保险和信托两个法律关系,需要签订两份合同:保险合同和信托合同。投保人与保险公司签订保险合同,保险的投保人作为委托人与信托公司签订信托合同。
根据《信托法》的规定,只要满足合法的信托目的、委托人有确定且合法的信托财产、采用书面形式等三个条件,即可设立信托。从这三个角度来看保险金信托,我们会发现保险金信托的设立有着坚实的法律基础。
首先,保险金信托是委托人为家庭成员的利益而做出的信托安排,其信托目的合法。
其次,保险金信托的信托财产是保单的受益权,信托财产确定且合法。一旦保险合同约定的保险金给付或赔付的事件发生,保险公司即给付或赔付保险金至信托账户,而保险金属于合法财产。
最后,委托人设立信托,需要与信托公司签订书面的信托合同,满足设立信托的形式要件(采用书面形式)。
在保险金信托实务中,通常的做法是投保人先购买一张大额保单,同时与信托公司沟通信托方案。在投保人(委托人)与信托公司达成初步意向,且待保单犹豫期过后,再将保单的受益人变更为信托公司。之后,保单的投保人作为信托委托人与信托公司签订信托合同,完成保险金信托的设立。
保险金信托架构图

此外,只有当保险合同约定的条件达成或保险事故发生时,保险公司才会向信托公司给付或赔付保险金,信托公司的保险金请求权也才会转化为确定的财产权。因此,对于保险金信托的受益人来说,能否拿到信托收益,具有一定的不确定性。
为了避免保险合同因为投保人的原因而终止,保障信托受益人的利益,在设立保险金信托之前,委托人(投保人)就要做好计划,不到万不得已不退保或减保。
在保险中,如果投保人和被保险人不是同一人,那么,一旦投保人先于被保险人死亡,保单现金价值就会面临被当作投保人的遗产而进行分割的风险。因此,一旦保单被投保人的继承人要求退保分割,保险金信托的信托目的便无法实现。当然,投保人的继承人可以与被保险人和受益人协商一致,变更一个新的投保人,让保险合同继续有效。然而,新的投保人不是信托合同的委托人,信托部分可能会存在一些争议。
为规避此类风险,在设立保险金信托的保单时,应该将投保人和被保险人设为同一人。另外,有的保险公司允许设立第二投保人,一旦投保人身故,第二顺位投保人自动替代原投保人,承接保险合同中原投保人的权利和义务。
据媒体报道,有的信托公司和保险公司合作推出了2.0版本的保险金信托,即在保险合同犹豫期后,将保单的投保人和受益人都变更为信托公司,同时将续期保险费也提前放入信托,约定由信托公司按时交纳续期保险费。
这种模式的保险金信托,既解决了投保人先于被保险人身故的风险,也解决了投保人退保的风险,同时,还可以隔离自然人作为投保人的债务风险。这种模式的保险金信托,应该是保险金信托未来的发展趋势和方向。
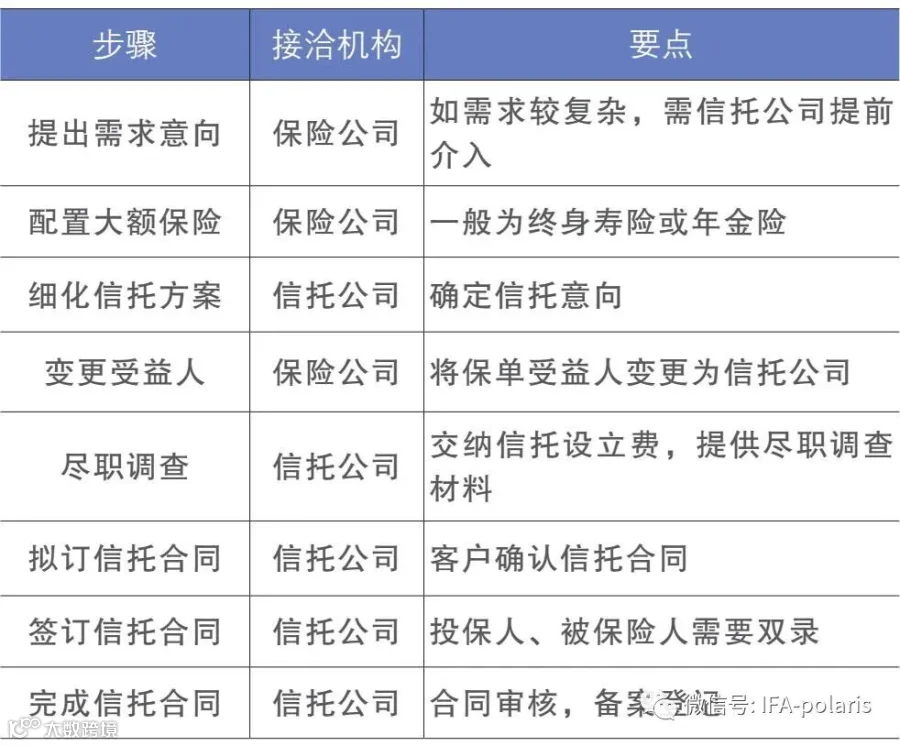
不同的保险公司和信托公司,设立保险金信托的流程可能会有一些区别。有的公司会要求客户分别与保险公司、信托公司签订合同,有的公司则要求客户和保险公司、信托公司签订三方的合同,但大致流程是相似的。我们来具体看一下设立保险金信托的一般流程。
1、提出设立保险金信托的意向
首先,客户需要选择能提供保险金信托方案的保险公司,并与保险公司专业人员接洽,提出设立保险金信托的意向和自己的具体需求。
2、配置大额人寿保险
保险公司人员在分析客户的需求后,为其选择合适的产品,并设计投保人和被保险人架构。为客户配置的大额保险,一般为终身寿险或年金保险,其保险费或保额要达到保险公司和信托公司共同制定的标准。
3、细化信托方案
客户在购买保险后,再作为信托的委托人向信托公司提出设立保险金信托的申请,包括沟通信托意向、确定信托目的、制订信托收益分配方案等内容。为提高沟通效率,信托公司一般会要求客户填写一份详细的《信托意向书》。
4、变更保险受益人
信托公司收到客户的申请后,要对申请进行初审。审核通过后,信托公司会通知客户到保险公司将受益人变更为信托公司。
5、交纳信托设立费,提供尽职调查材料
客户交纳信托设立费至信托公司账户,同时按信托公司的要求,提供相关尽职调查材料(所需尽职调查材料,详见本书第7章第九个问题)。
6、拟订信托合同
信托公司收到信托设立费后,开始根据客户的需求起草信托合同,并与客户确认或修改。
7、签订信托合同
客户和信托公司就合同内容达成一致后,签订信托合同,同时进行双录(录音和录像)。双录需要保险的投保人(信托的委托人)、被保险人同时参加,委托人的配偶可能也要参与。如果信托设计了监察人,监察人也需要参与双录。
8、完成信托合同
在客户签订信托合同并完成双录后,信托合同还需要经过信托公司法律合规部门审核。信托合同盖章之后,信托公司将其报中国信登登记(不公示)。最后,信托公司会将信托合同递送到客户手中,信托合同完成签订。
保险金信托并不是简单地把人寿保险和家族信托这两种常见的财富传承工具凑到一起,更重要的是,它进一步融合了两类产品的优势。
在保险金给付前,保险金信托是一张大额保单,在保险金进入信托账户后,它就是迷你版的家族信托。家族信托能够实现的功能,比如资产隔离、婚姻财产保护、避免继承纠纷、防止子女挥霍、税务筹划等,保险金信托全部能够做到。接下来,我们讲一下保险金信托相对于人寿保险的优势。
1、受益人的范围更广
人寿保险的受益人一般是被保险人的父母、配偶或子女等,如果第三代想要作为保险的受益人,则会受到诸多限制。
保险金信托的受益人比人寿保险的受益人范围更广,只要是和委托人有亲属关系的人都可以作为受益人,包括血亲和姻亲、直系和旁系、近亲和远亲等。
2、保险金的安排更灵活
在人寿保险中,保险金一般是一次性给付的。虽然有的保险公司开发了保险金延期领取功能,但在法律上尚存争议,而且保险金延期领取的情形也很有限。
在保险金信托中,保险金会进入信托账户,并由委托人(保险的投保人)提前在信托合同中对保险金的使用做出规划和限定。这样可以防范受益人挥霍和管理不当的风险,使保险金能更好地按投保人的意愿来发挥作用。
3、保险金更安全
在人寿保险中,当保险公司将保险金赔付给受益人后,保险金便成为了受益人的财产。当受益人存在债务时,保险金便可能被用来偿还债务,这是投保人和被保险人都不愿意看到的。
在保险金信托中,保险金进入信托账户后,就会成为独立的信托财产,与委托人的其他财产、信托公司的固有财产、受益人的财产相独立。如果受益人在可以取得信托收益时有大额债务,受益人可以用信托收益偿还债务,也可以向信托公司申请暂时停止分配,待债务问题解决后再申领。保险金作为信托财产是与受益人的债务相隔离的。受益人甚至可以要求信托公司直接向与自己生活有关的第三方支付相应款项,以保障自己的基本生活——能否做到这一步,主要取决于信托合同的约定,不过在目前的信托实务中,很多信托公司尚无法做到。
4、实现保险金的再管理
在人寿保险中,当保险金赔付给受益人后,保险金会成为受益人的财产,无法实现资产的保值增值。
在保险金信托中,当保险金进入信托账户并成为信托财产后,会由信托公司进行管理。信托公司是非常专业的资产管理机构,可以更好地实现保险金的保值增值。
与单纯的家族信托相比,保险金信托也有着自己的独特优势,下面我们来简单了解一下。
1、保险杠杆可以放大资产规模
保险金信托中的保险,一般都是大额终身寿险,而终身寿险具有较高的保险杠杆。这意味着,在被保险人身故后,保险公司给付的身故保险金,往往是保险费的数倍。因此,和纯资金信托相比,保险金信托可以利用大额保单的杠杆性,放大传承的财富,扩大信托资产规模。
2、门槛低,受众广
从目前国内信托公司和各大银行开展家族信托业务的实际情况来看,设立家族信托的一般门槛为5000万元。但也有信托公司将家族信托的门槛设为3000万元,甚至有个别银行将门槛设为1000万元。
2018年8月17日,中国银保监会下发了《关于加强规范资产管理业务过渡期内信托监管工作的通知》(信托函〔2018〕37号),除了第一次以官方文件的形式为“家族信托”下定义外,该通知还明确指出“家族信托财产金额或价值不低于1000万元”。因此,不少信托公司在开展家族信托业务时,都会将该通知看作设立家族信托门槛的行政性规定。
作为财产权信托的保险金信托,则并不需要满足1000万元的门槛。对于很多信托公司来说,客户只要购买最低保额为300万元的终身寿险,即可设立保险金信托,而对应的年交保险费可能只有几十万元。这大大降低了家族信托的门槛,也扩大了客户的范围。
3、操作便捷,争议少
在设立家族信托时,委托人需要面对信托公司复杂的尽职调查,比如身份、职业、资金来源等。有很多委托人因为不能提供资金来源的证明,无法通过信托公司的尽职调查,不得不放弃家族信托。相比于家族信托,购买保险产品的流程相对简单,因此,设立保险金信托也相对便捷。
根据《中华人民共和国个人所得税法》(以下简称《个人所得税法》)第四条的规定,保险赔款是免征个人所得税的。同时,指定受益人的保险金是受益人的个人财产,不应列入被保险人遗产。这意味着,保险金作为信托财产,来源干净,权属清晰,没有税务风险、债务风险和夫妻财产混同风险,因此争议也最小。
4、流动性较强
当委托人急需大量现金来解决临时流动性问题时,一般信托公司都没有机制来应对,所以,放入家族信托中的资金,常常会面临丧失流动性的风险。而保险金信托则非常灵活,在保险金进入信托账户之前,保单的质押贷款、减保取现,甚至退保获取现金价值等功能都不受影响,这些功能都是保险公司的常规业务,可以有效解决投保人的资金流动性问题。另外,保险金信托架构搭建起来以后,在流动性充裕的情况下,委托人还可以随时向信托账户中追加现金,因此,委托人在守住现有财富的同时,还可以为未来的财富规划留下空间。
除了相对于人寿保险和家族信托的一些优势外,保险金信托还具有一些其他优势。
1、更加丰富的传承方案
目前,中国家庭在进行财富代际传承时,最常见的方式是法定继承和遗嘱继承。随着中国高净值家庭财富规模的不断扩大和资产类别的日益复杂,传统继承方式已很难满足高净值人士的传承需求。时常可见的名人子女争夺遗产的新闻,更是凸显了财富传承的复杂性,以及功能强大的传承工具的重要性。保险金信托可以很好地解决这一问题。
通过设立保险金信托,委托人可以按照自己的意愿设定多个受益人,并特别定制每个受益人的受益时间、受益条件等分配方案,还可以灵活设定受益人之间的受益比例、受益顺位、受益权流转等内容。同时,保险金信托还可以有效解决隔代传承问题,避免逆继承(父母继承子女的遗产)。
通过设立保险金信托,委托人可以用信托条款来约定财产的使用,比如,保证子女及其后代在求学、婚姻、事业等方面有充足的物质保障。同时,委托人还可以通过设计分配条款,鼓励受益人的正面行为,约束其负面行为,向后代传递家族的价值观,实现家族精神的有效传承。
2、增加传承方案的确定性
在财富传承的安排上,很多高净值人士非常看重计划执行过程中的确定性。在保险合同有效期内,保险金信托是一份保险,可以锁定保险合同确定的保险利益。这里的“确定的保险利益”,是指在确定的时间到达或确定的事件发生时给确定的人一笔确定金额的钱。
通过指定受益人,保险的受益人是确定的;对于终身寿险,保险金额是确定的;对于终身年金保险,与生命等长的现金流也是确定的。保险的这些确定性,是其他金融工具不具备的。将保险与信托相结合,是对财富安排的再次细化,能保证在保险金成为信托财产之后,通过信托合同的约定,信托财产及收益,各受益人、受益金额、使用事项等内容也都是确定的。
3、防范家庭债务及争产风险
高净值家庭的财富传承常常伴随着诸多风险,比如子女挥霍、家庭成员争夺财产、子女离婚分割财产、债务问题,等等。所谓“富不过三代”,大多也都是因为这些风险。在很大程度上,保险金信托可以化解财富传承中的这些风险。
在信托条款中,委托人可以约定信托收益属于受益人的个人财产,不属于夫妻共同财产,这样就可以避免信托财产与子女的婚内财产混同,继而避免子女离婚分割财产的风险。同时,信托通过合同约定的方式分配信托财产,通常不存在争议,可以有效防范家庭成员争夺财产的风险。
《信托法》第四十七条规定:“受益人不能清偿到期债务的,其信托受益权可以用于清偿债务,但法律、行政法规以及信托文件有限制性规定的除外。”因此,委托人在设立保险金信托时,可以在信托合同中规定,信托的受益权不得用于清偿债务,这样的话,即使受益人面临巨额债务,也不能用信托财产来偿还。
委托人也可以在信托合同中约定,将信托财产分批少量分配给子女。这样既能使子女获得长期稳定的现金收入和基本生活保障,又能避免家产被挥霍的风险。
4、规避烦琐的继承手续
无论是法定继承还是遗嘱继承,继承人在继承财产前,都需要办理烦琐的继承权公证手续。继承权公证要求所有的继承人(包括遗嘱继承人和法定继承人)到场,并且在所有继承人对遗嘱内容达成一致意见后,遗嘱才可以执行。这意味着,如果某个继承人不配合,或对遗嘱内容不认可,或由于联系不上而不能到场,继承权公证就无法完成。这可能会造成遗产被长期冻结,影响资产的运用效率,也可能导致亲人之间的诉讼纠纷。
在利用保险金信托进行财富传承的安排时,受益人、受益份额、受益条件等都可以在合同中写明。这样的话,受益人按照信托合同约定即可直接获得信托财产,从而有效地避免烦琐的继承权公证手续。
5、更好地进行税务筹划
随着个人所得税改革的不断推进以及CRS的落地,国内的税务环境正在快速与国际接轨。个人资产全球透明化和税务征管严格化已经是一种趋势,如何进行国内外资产的税务筹划,成为中国高净值家庭面临的新课题。在这一背景下,将保险金信托作为税务筹划工具有其独特的优势。
首先,根据《个人所得税法》第四条的规定,保险赔款是免征个人所得税的。这意味着用人寿保险设立保险金信托,其信托财产是没有税务争议的财产。其次,如果中国以后开征赠与税和遗产税,高净值家庭将不可避免地面临沉重的税务负担。遗产税法的原则一般是先完税再继承,对于缺少现金类资产的大部分家庭来说,子女在继承遗产时,要想短期内筹措缴纳遗产税的资金难度颇大,这很可能会带来遗产无法顺利继承的风险。根据《信托法》第十五条的规定,如果委托人死亡,“委托人不是唯一受益人的,信托存续,信托财产不作为其遗产或者清算财产”。因此,保险金信托有一定的规避遗产税的功能。
所以,信托财产不仅不需要缴纳遗产税,还可以作为遗产税的应税现金,而无须临时折价变卖或拍卖资产。有的信托公司会将“遗产税准备”作为保险金信托的一个建议分配条款选项,以供委托人选择。