


陈韵灵,《私募股权投资管理》

所谓私募股权(PE),通常指的是采用私募方式募集资金,并对企业进行股权或准股权投资的集合投资方式。之所以被称为私募股权,是因为该基金一般通过私募方式筹集,并且投资方向主要为私募的非上市股权。
事实上,私募股权指的是一种商业模式。基金管理人通过向养老基金、保险公司、银行、慈善基金及富人等投资者筹集资金,将之投资于企业的股权或债权,并寻求在一定期限内将投资变现,将资金返还给投资者。采用这一商业模式的集合投资实体,不管其名称中是否含有“基金”,通常都被称为私募股权基金。
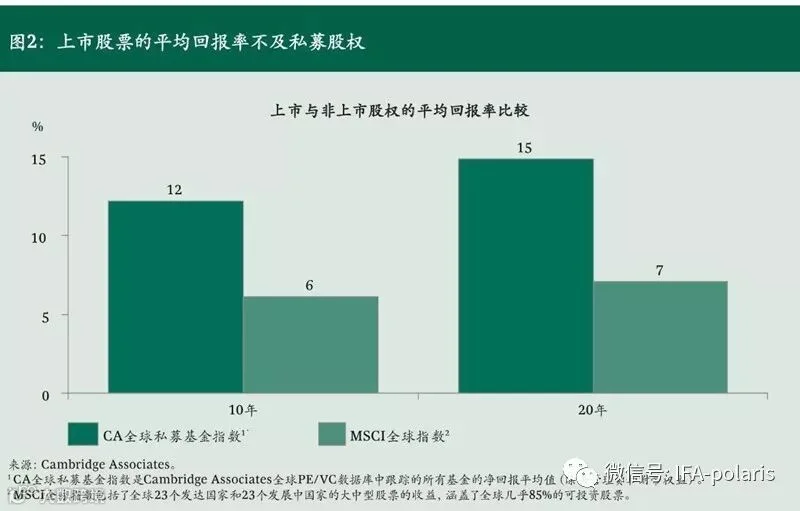
从资产类别来看,私募股权通常被归于另类投资,区别于股票和债券等主流投资。其他的另类投资还包括对冲基金、房地产、大宗商品以及古董艺术品等。与股票和债券等主流投资不同,另投资通常来说平均收益率更高,流动性更差,风险也更高。
私募股权广泛投资于各类企业的股权、债权以及介于两者之间的“夹层”权益。按投资领域的不同,私募股权基金可以分为:
1、创业投资基金,也称风险投资基金(Venture Capital)
创业投资基金的主要投资对象为初创阶段的高成长型企业。虽然这类企业失败的风险很高,但是其预期收益率也很高。创业投资领域的一条经验法则是:50%的投资会血本无归;5%的“极成功”投资产生的收益占基金的近80%;其余的“成功”投资产生的收益占基金的20%左右。
在中国,创业投资基金投资的典型行业包括新能源、新材料、互联网和生物科技等。
2、成长资本(Growth Capital)
成长资本主义投资于处于高速扩张期的企业,所占比例并不高。与国际市场不同,成长资本是中国私募股权业当前的主流投资模式。具体来说,中国成长资本基金重点投资于临近上市阶段的成长企业的少数股权,并在企业上市解禁之后迅速出售股票套现。
3、并购基金,也称杠杆收购基金(Buyouts)
并购基金主要投资于成熟行业,通常寻找目标公司的控制权。并购基金投资的典型行业有金融、房地产、食品和制造业等。这类基金通常会以被投资企业的资产为抵押大规模举债,这种收购方式也称为杠杆收购(LBO)。
4、房地产基金(Real Estate)
房地产基金在中国和国外的运作模式有一定的差别。在美国市场上,私募房地产基金的投资对象主要是房地产的产权,其收益来自房产产生的租金或出售房产得到的现金。而在中国,房地产基金则主要投资于房地产开发项目的股权、债券或者两者的混合。在我国,房地产基金一般会与开发商合作,共同开发特定房地产项目。在合作开发的模式下,房地产基金一般会要求开发商甚至开发商的实际控制人对其债券投资提供各种形式的担保。
5、夹层基金(Mezzanine)
夹层基金主要投资于企业的可转换债券或可转换优先股等“夹层”工具。与中国高度受管制的债券市场不同,国际债券市场的发行者信用等级从最低的垃圾级,到养老基金可以接受的投资级,乃至主权信用都有。夹层债券以便属于低投资级别甚至垃圾级的债券,其高利率水平弥补了高风险的缺憾。夹层债券是杠杆收购中重要的债权资本来源。
6、母基金(Fund of Funds)
母基金也被直译为“基金中的基金”。母基金向机构和个人投资者募集资金,并分散化投资者与私募股权、对冲基金和共同基金等。母基金一方面降低了投资者进入私募股权的门槛,另一方面还帮助投资者实现了不同基金之间的风险分散化。但母基金本身收取的费用也构成了相当的成本,这也是大型机构投资者较少投资母基金的主要原因。
7、破产投资基金(Distressed Private Equity)
破产投资基金主要投资于处于困境中的企业。由于这类企业的特殊处境,它们的定价通常非常低。破产投资基金通过帮助企业脱离困境,来实现投资的增值。由于破产重组属于专业性非常强的领域,一般只有少量基金管理人会涉足这一领域。
8、二级市场基金(Secondary Market)
二级市场基金的投资对象为其他私募股权基金出售的企业股权。这类基金的存在需要有相对活跃的企业非上市股权交易市场。
9、产业投资基金(Specialist Fund)
产业投资基金一般指经国务院批准,向国有企业或金融机构募资并投资于特定产业或特定地区的基金。这类基金通常由地方政府或中央部委发起,募集规模一般在100亿元以上。目前市场上活跃的产业基金主体已经不再是政府特批的基金,而是民间募集的,医疗产业和文化产业是产业基金的主要投资方向。