


陈韵灵,《常春藤投资组合》
【四葉草理财心得】童话世界里,美丽的女人需要一面魔镜;现实世界里,疯狂的资本市场需要一面照妖镜~~
各种美女计美男计、豪华大餐、免费旅游、低息高额贷款、口头承诺高回报、声称有独家内幕消息等,中招的人都要先想想自身的问题,近期国内P2P、香港伦敦金,维权的人不要太多!
当前投资环境下,现实各种坑太多,一方面者需要不断学习提升投资常识和认知,另一方面也要用好各种投资游戏和规则,比如各类涉及投资的活动都有设置冷静期,如私募基金、保险、医学美容等,理性消费少缴智商税!一句话,努力赚钱努力理财,不占人便宜,也不被人占便宜~~
关键重点是:不管对方包装的多么高大上,资金帐户万不可全部交由他人全权处理!

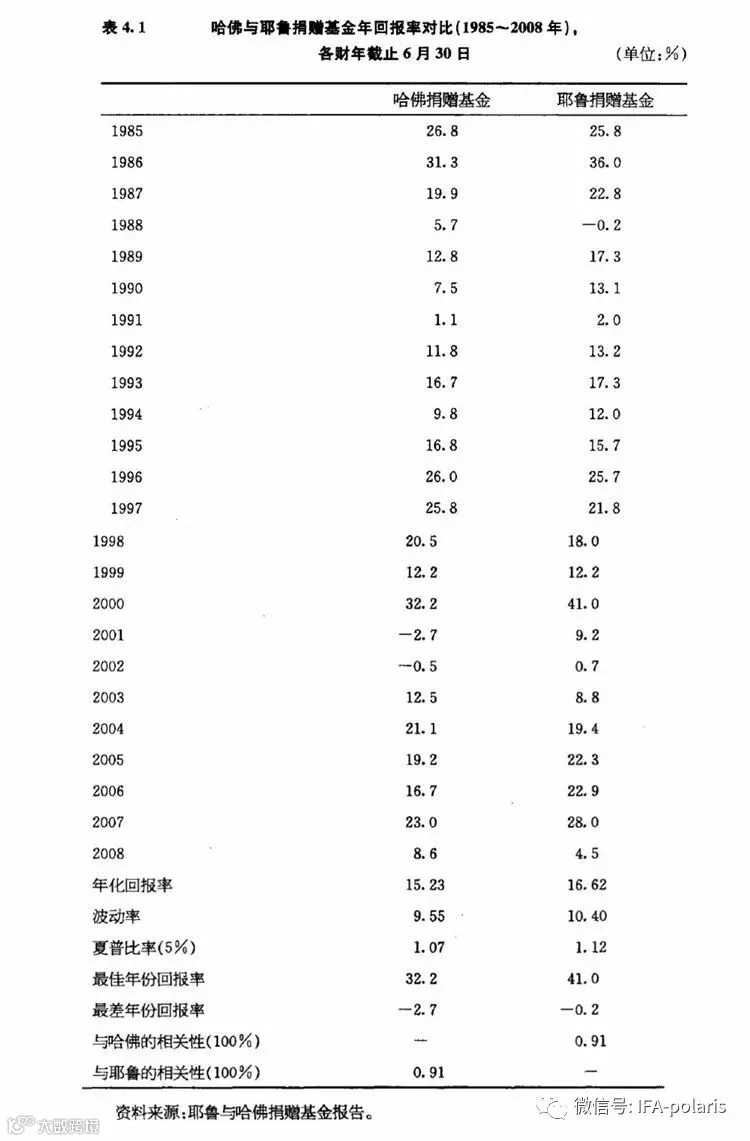
大卫.史文森自1985年开始掌管耶鲁捐赠基金,22年来基金每年的回报率都超过了16%!要了解该数值,可以看看在这段美国历史上最大的牛市里,标普500股票指数的年回报水平也只在12%左右。
耶鲁大学捐赠基金并非一直处于上佳状态,大卫.史文森的到来助推耶鲁成为一家投资强手。
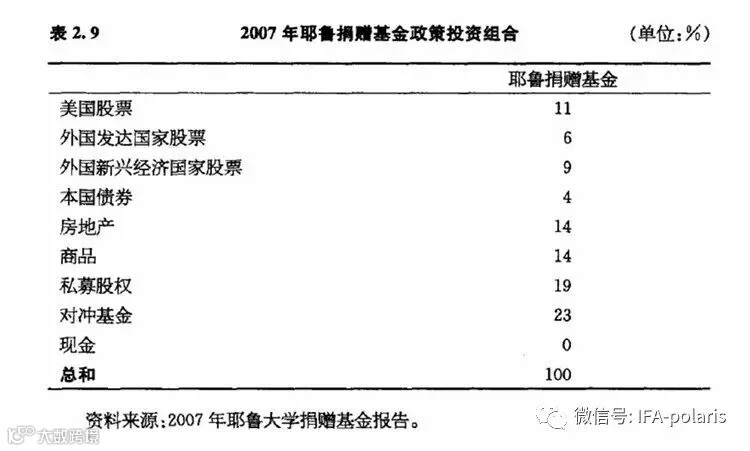
耶鲁捐赠基金能创造超凡的投资回报,应归因于它的资产配置和主动管理。
耶鲁追求宽泛的投资多样化,并视其为风险管理的有效方法。
多数耶鲁捐赠基金的投资组合都处于类股权资产类别之中,债券投资仅作为滞涨的一种对冲手段而存在。
因为其回报潜力和投资多样化特征,耶鲁捐赠基金配置了大量实物资产和非传统资产类别。
主动管理仅在低效市场中能付诸实施,耶鲁捐赠基金所创造的超额回报多数来源于私募股权和实物资产上的配置。
耶鲁每年以6%的幅度超越其当前政策投资组合的目标回报水平。
耶鲁在维持其政策投资组合目标上非常勤勉,并且当资产配置头寸偏离预期目标时,便频繁地进行再平衡。
1、本国股票
尽管耶鲁捐赠基金承认美国股票市场是相当高效的,但仍然基于自下而上的基本面股票分析和证券选择方法追求着主动管理策略。耶鲁投资组合中包括高度集中于行业投资组合分析的专业人士,这些投资组合的表现和股票指数走势基本没有关联。耶鲁捐赠基金在本国股票上的投资组合具有价值和小盘股偏好,而这是历史证明可带来超额回报的两个因素。可以带来超额回报的一个解释是,小盘股市场不大会引起研究分析师和投资公司的关注,因此相对于大盘股,它们是相对较低效的。正如威廉.夏普在2007年10月16日接受《顾问透视》采访时所表述的:
要发现优秀经理人,你必须寻找那些具有一定灵活性的人。但是,在这样做的时候,你必定会遇到一些业绩低下的经理。要战胜某个指数,你不能距离它太近,但这也不能担保你一定能取胜。基金经理们是否可以掌控更大的托管资金,取决于他们的市场知识。
耶鲁将其股票投资组合的业绩目标定位于20%波动水平下,实现9.4%的回报率。
2、外国股票
耶鲁捐赠基金将其在外国发达国家和新兴市场股票上的配置目标定为6%,同时有3%配置于机会头寸。由于这些机会头寸预期都会集中投向新兴市场,我们可将其汇总进新兴市场配置中。外国发达国家包括诸如德国和日本这样的国家,而新兴市场则包括印度和巴西这样的国家。
外国股票的主动管理策略类似于本国股票的投资组合,也采用专注于自下而上基本面分析的股票选择方法。相关投资组合经理趋向于关注某个地区,并且也会将注意力集中在低效小盘股和新兴市场。
下图显示了外国股票组合经理们为耶鲁捐赠基金创造的累积价值。耶鲁捐赠基金同时也管理着一个进行封闭式基金交易的内部资金池。作为市场最低效领域中的一个,封闭式基金能够并且也正按其他资产净值的较大折扣和溢价进行交易。耶鲁表示封闭式基金能够“通过以较大折扣买入并以较低折扣卖出的方式增加渐进价值。”

关于耶鲁捐赠基金的另一个有趣的发现是,它未对现金风险实施任何对冲。这在资产配置专业是一个存在争议的领域。耶鲁的观点是,现金头寸预期并不会增加价值、改善投资多样化或者降低风险。
耶鲁捐赠基金外国股票投资组合的预期是,外国发达国家能在20%波动水平产生9.4%的回报,新兴市场能在25%的波动水平下带来11.4%的收益。
3、固定收益
债券投资组合的主要目的是为了对冲金融突发事件或者超预期的滞胀。耶鲁捐赠基金发现这类资产不具有多少吸引力,可能是因为债券水平的历史与预期收益,以及高度的市场效率。史文森反对配置外国债券,也是因为它们低的预期回报以及外汇风险。
耶鲁捐赠基金在其公司内部管理所有债券投资组合,并且该组合创造了持续战胜基准指数的回报率。耶鲁希望其债券投资组合能在10%波动水平下带来5.4%的收益率。
4、实物资产
耶鲁捐赠基金仍在接受大学捐赠财产带来的投资投入,这一传统可追溯至18世纪。除此之外,耶鲁捐赠基金还投资森林资产,相对而言,所有这些实物资产都是缺乏流动性的。
上述资产在通胀环境下都有不错的投资表现,在相对低效市场里也是如此。对于传统投资组合而言,房地产是进行投资多样化的一个重要渠道,相对于普通捐赠基金,耶鲁在房地产上具有更高的资产配置。在此领域,耶鲁偏爱寻找具有深入操作经验且对特定地理区域或行业有专注研究的主动型投资经理。耶鲁捐赠基金同时要求所有经理在每一桩交易中都执行参与式投资,以此来让他们对整个投资过程保持某种切肤体验。此外,耶鲁还扶持那些手上不管理巨额资产的新冒头投资经理,并希望与他们建立紧密、长期的关系。
耶鲁捐赠基金偏好可以产生当前现金收益的房地产,因为这可以降低在持有周期以及估值风险方面的风险敞口,并且耶鲁一直尝试将其大部分房地产持仓配置于供应有限的地区。
在石油与天然气领域,耶鲁偏向于对已确认的高品质资源储备进行投资。耶鲁会寻找管理较小资产规模的投资经理,他们在配置和运作资产过程中比大型公司更具效率。在森林资产领域,耶鲁捐赠基金关注的是美国国内成长缓慢但管理可持续的天然森林财产。
耶鲁捐赠基金希望实物资产能在13.6%波动水平下产生9.4%的回报率。
5、私募股权
大卫.史文森在《创领投资组合管理》一书中写道:“在最基本形式上,风险与收购投资代表了获取股权风险敞口的更高风险方式。收购交易内在的高杠杆以及风险投资的早期阶段本质,都将令投资人经历更大的基本面风险,当然,他们也应该要求显著更高的投资回报率。”
在过往超过30年的时间里,耶鲁捐赠基金在私募股权领域连续获得了令人印象深刻的20%以上的回报率。耶鲁捐赠基金受益于和顶级私募股权经理人的长期关系,该领域的资产配置也远超普通大学捐赠基金的水平。长期以来,耶鲁捐赠基金在私募股权领域的投资计划都被视为可以模仿的黄金标准。通过基层经理人的努力,耶鲁成功地成为康柏、甲骨文、基因技术、安进业绩谷歌等众多公司的早期投资者,其中对谷歌的30万美元初始投资已经增值到7500万美元!
耶鲁捐赠基金关注那些专注于价值增值投资法的合伙制,而竭力回避由金融机构赞助的基金(因为存在潜在权益冲突)。
在私募股权领域,耶鲁捐赠基金的目标时在27.7%波动条件下获得14.6%的回报率,这一预期与投资组合的其他内容不存在实质相关性。
6、绝对回报率
1990年,耶鲁捐赠基金成为第一家将目标绝对回报视为一项资产类别的机构投资者。耶鲁将其一般资产配置与事件驱动策略(并购、分拆、破产),而将另一半配置于证券与其经济价值背离的价值策略(对冲基金)。
在绝对回报配置上,耶鲁的目标时在15%波动水平下获得9.4%的回报率,该预期与投资组合的其他内容不存在实质相关性。