


陈韵灵,相关政策数据参考上海票交所
【聪明的投资者】电子商业汇票平台,一手优质核心企业批量票源,对接私募、财富、证券、第三方理财机构合作!
批量票项目额度2亿~50亿不等,央企、国企、优质上市公司等,可定制化票面金额,50万、100万、150万、200万,1年期稳健理财等你来~~

【电子商业汇票的特点】
汇票分为银行/商业承兑汇票,承兑的意思即为承诺兑付。那么承兑汇票就是出票人签发,委托付款人在见票时或在指定日期无条件支付确定的金额给收款人或持票人的票据。
出票人如果是银行,那就是银行承兑汇票;如果是企业,那就是商业承兑汇票。
汇票分纸票和电子票,纸票承兑期限在180天之内,而电子票承兑期限是一年。
电子商业汇票具有以下特点:
1.到期无条件付款;
2.无金额起点的限制;
3.无地域的限制;
4.对申请人没有限制,企业和个人均可申请(但作为票据理财的资产均为企业开出的承兑汇票);
5.可以背书转让,这个背书转让就是在汇票背面签字,用于企业间支付、流通;
6.现金银行汇票可以申请挂失。
【企业使用电子承兑汇票的条件】
企业使用电子承兑汇票,必须遵循《票据法》等相关法律规定,遵循诚实信用的原则,具有真实的交易背景和债权关系,并在商业银行开立人民币银行结算账户。
由于电子承兑汇票的特殊性,企业使用电子承兑汇票还必须具备以下条件:
一是必须具有中华人民共和国组织机构代码;
二是必须具备办理电子承兑汇票业务的基本技术条件,比如,应当是商业银行的网银企业客户等;
三是所选择的开户银行能够提供电子承兑汇票服务,并与其开户银行签订《电子商业汇票业务服务协议》,明确双方的权利和义务。具备上述条件后,企业就可以通过其开户银行办理电子承兑汇票业务了。
【电子承兑汇票的安全性体现】
1、电子承兑汇票在电子商业汇票系统ECDS集中登记处理,一张票只会存在一份;同时,接入行、接入财务公司与电子商业汇票系统保持一致,对客户提供准确的票据信息与服务。票据仅以电子化形式存在,可杜绝克隆、假票、票据丢失、票据污损造成的损失。
2、ECDS系统采用《中华人民共和国电子签名法》认可的电子签名机制替代纸质签章,提高了签名的准确性,避免了伪造公章或专用章等造成的损失。
3、只有票据权利人才有权对票据进行操作,系统对每次票据行为的权利人进行检查和验证。
4、电子商业汇票系统支持的最大票据金额是多少?
目前,电子商业汇票系统支持的最大票据金额为10亿元,人民银行可根据需要进行调整。商业银行、财务公司可在此额度内设定本单位支持的最大票据金额。
【电子承兑汇票期限是多长?】

《支付结算办法》规定商业汇票的最长付款期限不得超过6个月,而《电子商业汇票业务管理办法》将电子承兑汇票的最长付款期限延长到了1年。作此规定主要出于以下几个方面的原因:
1、畅通企业的融资渠道。6个月的融资期限远远无法满足企业的要求,适当地将其延长有利于企业的发展,增强了企业的融资能力。
2、提升了金融机构的票据盈利能力。延长付款期限将直接延长融资期限,直接提升了金融机构的票据盈利能力。
3、活跃票据市场。在商业汇票本身签发量没有大幅提高的情况下,通过延长票据的交易期限,增加票据市场中可交易的票据数量。
4、推动电子承兑汇票业务发展。将电子承兑汇票最长付款期限延长到1年对企业来说有着更大的吸引力,企业的财务压力也更小,故这个政策对推动电子承兑汇票业务发展有着重要的意义。
【电子商业承兑汇票的现状】

2018 年,商业汇票承兑发生额为18.27 万亿元,较上年增加3.63 万亿元,增长24.84%;年底承兑余额为11.96 万亿元,较年初增加2.18 万亿元,增长22.25%。其中,全年电票承兑发生额为17.19 万亿元,占比94.09%;纸票承兑发生额为1.08 万亿元,占比5.91%。
从承兑笔数和票面金额看,2018 年票据承兑笔数为2076.96 万笔,比上年增长59.9%;平均面额为87.96 万元,较上年下降21.93%。2018 年企业使用电子商业汇票支付的总金额为56.56 万亿元,比上年增加21.77 万亿元,增长了62.59%。
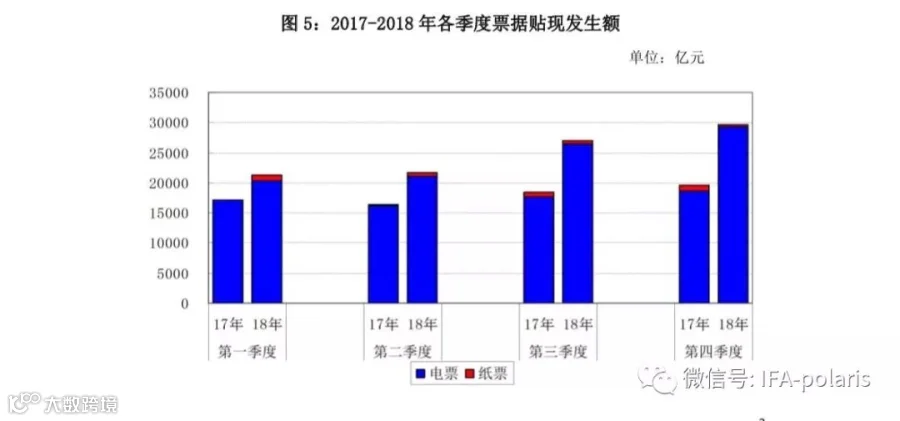
2019年各项票据业务有望呈现增长势头。其中,承兑作为民营企业、小微企业支付结算、减少流动资金占用、获得短期融资的重要方式,有望延续增长趋势。贴现业务在规模、资金持续宽松的政策环境下,特别在国家支持解决民营企业、小微企业融资难、人民银行数次增加再贴现额度的背景下,发展空间将更加广阔。
【电子商业承兑汇票的发展趋势】
1、票据将向标准化的短期债券融资工具转型;
2、市场参与者多元化,除了银行,逐渐扩大到非银行机构,如证券公司、基金公司、保险公司以及相关资产管理产品等均可参与票据市场;
3、在票据业务电子化、线上交易、信息透明、数据集中的情况下,票据业务的风险防控将从操作风险管理更多转向市场风险管理;
4、票据市场创新走向规范化,符合实体经济需求的融资性票据、票据衍生品、资产支持票据等将得到发;
5、数据产品服务将发挥更大的作用,依托票交所的数据信息优势,构建票据收益率曲线,形成指数、估值、监测等全方位的数据服务体系,更好利于市场参与者定价、开发新产品;
6、金融科技将推动票据市场发展,基于区块链技术的数字票据有望实现突破;
7、票据市场体系将逐步健全,融资性票据制度规则、信用评级、信息披露、票据中介服务、会计处理、税收政策、监管政策等逐步完善;
8、金融机构票据业务管理架构和盈利模式将发生变化,由不同分散管理的格局会被集中化、一体化、专业化、精细化的模式所取代,盈利模式将更加依赖交易、投资和主动经营风险获利。