


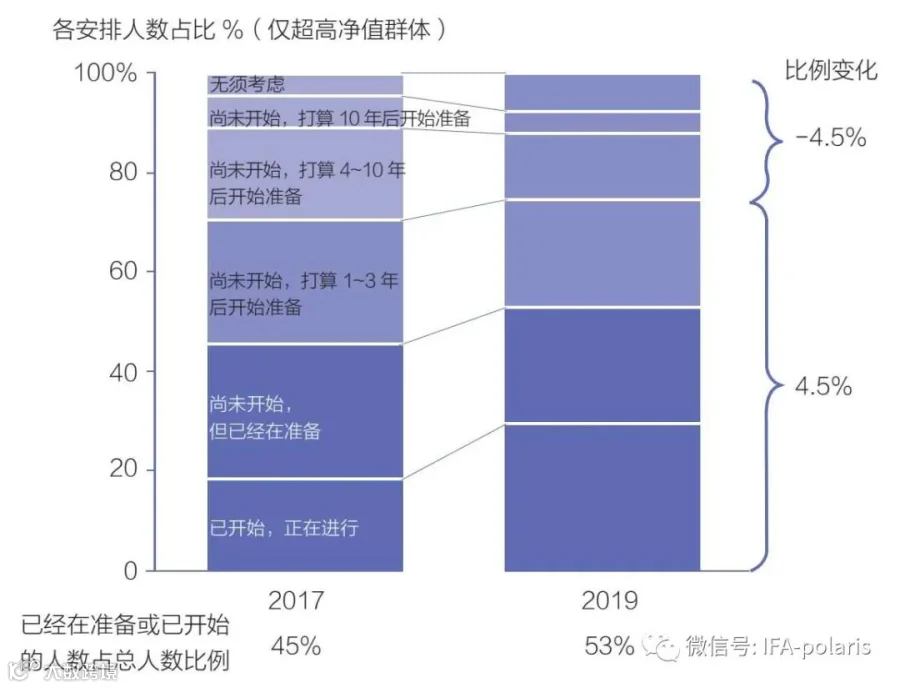
在选择用哪种工具进行财富传承这个问题上,家族信托也吸引了越来越多高净值人士的目光。

国内家族信托现状
《2019中国私人财富报告》对此进一步分析道:“受访人群中,创建境内家族信托的高净值人群数量是境外家族信托的两倍。大量高净值人群的财富来源及企业业务集中在国内,对境内家族信托服务需求一直存在。境内家族信托服务不断完善:受托财产从单一的现金类财产演变成目前以现金为主,兼有保单、股权、不动产、艺术品等多元化的投资,同时进一步融合法律、税务、公司架构等更全方位的服务。高净值人群对境内家族信托服务信任度得到明显提升。”
根据《2020中国家族信托报告》调查显示,2020年,家族信托在高净值人群各类财富传承安排方式中提及率超30%。报告分析道:“得益于高净值人群规模增速与其对家族信托认可度提升的双重驱动,中国家族信托意向人群数量呈快速增长趋势,年复合增长率达到35%。2020年,中国家族信托意向人群数量约24万人,预计到2023年底该数字将突破60万人。”
这是从宏观视角来看家族信托的现状及前景。通过《2019私人财富报告》《2020中国家族信托报告》提供的数据和分析,我们可以得出一个显而易见的结论:家族信托在国内私人财富管理领域处于上升势头,而且拥有很大的上升空间。无论对希望设立家族信托的高净值人士来说,还是对从业者来说,这都是一个好消息—从业者可以获得更多的商机,高净值人群能因为家族信托行业的发展成熟得到更好的服务。
微观分析家族信托委托人
看大的行业环境,我们充满了信心。那么,设立家族信托的都是什么样的人呢?国内家族信托的分配模式又是怎样的呢?
从业至今,我经手了200多单家族信托。通过对这200多单家族信托的逐一审视和数据分析,我给大家从微观层面剖析一下家族信托,以便我们更全面、细致地理解家族信托。
根据下面这两张图,我们可以从职业构成、性别这两个角度,看到家族信托委托人的分布比例。下面,我就针对这两张图体现的分布规律做一个分析。
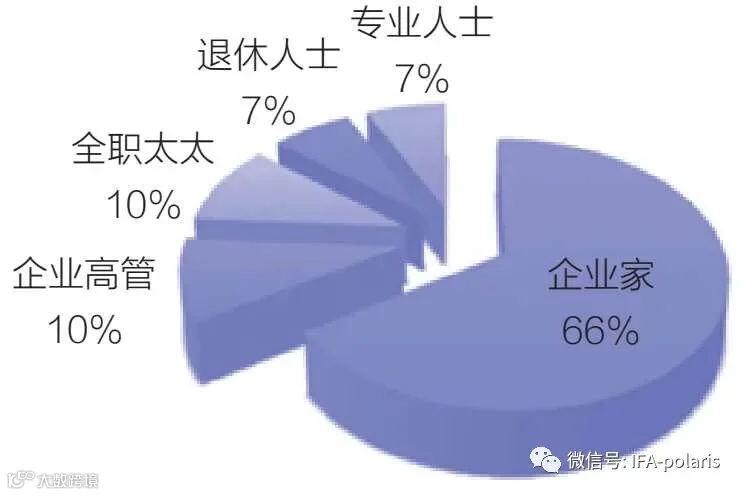

在家族信托的委托人中,有三分之二是企业主。企业主所占比例如此之高,为什么呢?我个人分析有三点原因。
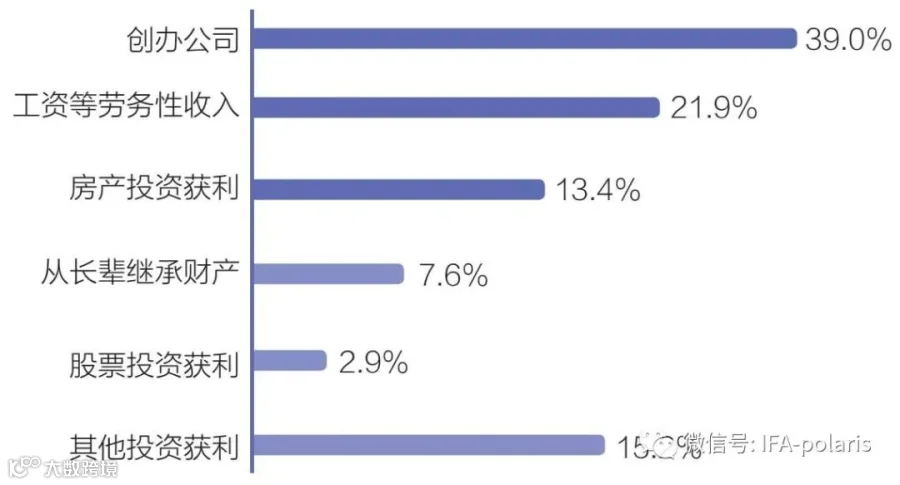
第一点原因很简单,因为高净值人士大部分都是企业主。前面我提到过一个数据,根据《2019胡润财富报告》,大中华区拥有千万资产的高净值家庭中,企业主的比例是65%;拥有亿元资产的超高净值家庭中,企业主的比例是85%。这两个群体的企业资产占其所有资产的比例皆为66%。另外,根据《2019~2020中国高净值人群财富报告》对高净值人群的财富来源分析,占前三位的分别是创办公司、工资等劳务性收入、房产投资获利。具体比例如下图。
第二点原因是企业经营有风险。我们在前面屡次说过,谁也不可能保证自己在商业上永远成功,所以,经营企业肯定会存在风险。尤其是这几年,国内外形势复杂,企业经营的风险系数就更高。所以,很多企业主希望通过家族信托实现债务隔离,保护已经赚取的财富。
有钱,有风险,有复杂的传承需求,让很多企业主把目光投向了家族信托。
第三点原因是企业主家庭的财富传承更复杂。我们可以设想一下,假如某个高净值家庭的主要资产是因为拆迁获得的大笔现金和房产,他们非得使用家族信托这样复杂的工具吗?不一定。因为现金和房产的传承相对简单。企业主的家庭就不一样了,需要传承的财产中必然会涉及企业主拥有的企业,乃至很多其他类型的财产。情况越是复杂,越是需要像家族信托这样功能强大的工具。
2.女性作为家族信托委托人
委托人的职业构成中,约10%是全职太太;委托人的性别构成中,女性占60.1%。把这两个数据放在一起分析,我们可以得出一些很有意思的结论。
首先,“男主外,女主内”的家庭分工模式,存在于很多高净值人士的家庭中。也就是说,男性负责在外面挣钱,赚取收入;女性负责打理这些家产,掌管家里的日常开支,对家庭财产进行投资理财,包括设立家族信托。
第二点需要注意的是,在家族信托委托人的职业构成中,全职太太占了10%,也就是占了全部委托人的十分之一,这个比例可不小。根据我的经验,全职太太之所以热衷于做家族信托,根本原因在于她们普遍缺乏安全感。如果没有任何防范措施,一旦婚变,全职太太往往会遭受很大损失,有些人在离婚后甚至连生活都难以保障。家族信托在财富隔离和保全方面的强大功能,对全职太太有很大的吸引力。当然,保障子女将来的生活和教育经费,也是女性尤其是全职太太设立家族信托的重要目的。
3.企业高管、专业人士作为委托人
企业高管和专业人士设立家族信托,诉求更多集中在两个方面。第一个方面是婚姻财富保护,防止自己一旦离婚,财富因为需要分割而受损。尤其是如果他们已经离过一次婚,在走进第二段婚姻之前,普遍会有这方面的顾虑。
第二个方面是对幼年子女的保护,兼及财富的传承。如果是再婚人士,并且在前一段婚姻中有子女,再婚时子女还年幼,这方面的诉求往往会更强烈。他们担心一旦自己出现意外,年幼的子女得不到公平对待,所以希望用家族信托的方式给年幼的子女构筑一个安全的港湾;如果自己没有出现意外,设立家族信托,就相当于提前做财富传承规划了。
4.退休人士作为委托人
退休人士设立家族信托,一般来说,主要是为了实现自己的尊贵养老,其次是为了做好财富传承。
不用说,退休人士的年龄都比较大,必然会关注自己的养老问题。“养儿防老”的观念逐渐被一些高净值人士抛弃,他们转而倾向于通过高端养老院、带有养老功能的人寿保单、家族信托等商业工具,来安排自己的老年生活。这些工具都有自己的优势,其中,家族信托的优势在于能持续提供养老所需的现金,同时兼顾传承方面的需求。
信托财产如何分配给受益人,是家族信托中必须明确约定的内容,也是很多委托人特别关心的问题。接下来,我们就来看看这200多单家族信托中,对于“分配模式”这一点,都有哪些量身定制的条款。
需要特别说明的是,这里介绍的只是“最基础”的量身定制的分配条款,在实际的家族信托合同中,分配模式的规定会更多样,也更复杂。
1.定期分配

信托利益在运行期间分配的占77.8%,运行期间不分配的占22.2%。什么叫运行期间分配呢?比如家族信托的期限是30年,在这30年内做定期分配的,就叫运行期间分配。运行期间不分配,指的是在家族信托的期限内,本金和收益都不分配给受益人,到期之后,再一次性给到受益人。
对家族信托有一定的认识和了解的人,可能会对有那么多人选择“运行期间不分配”感到奇怪,因为在这样的分配模式下,家族信托的一些功能就无法实现。实际上并不奇怪,选择这种分配模式的家族信托委托人,其信托目的大都是为了实现资产隐身和资产隔离。
2.信托财产分配的触发事件
运行期间分配的,可以分成两大类:一是到一定的时间就分配;二是触发一定的事件才分配。到一定的时间就分配比较好理解,那么,一般会有什么事件来触发信托财产的分配呢?
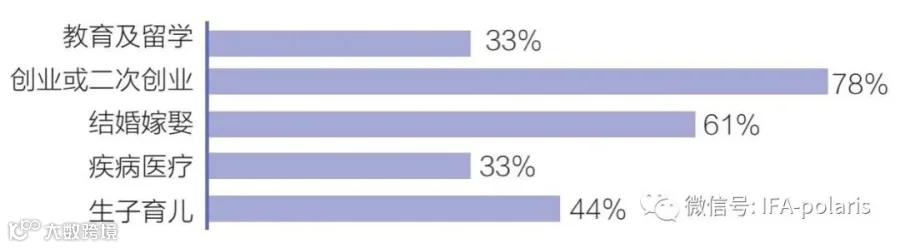
我统计了这200多单家族信托的触发事件,它们包括:学业完成、留学、创业、生日、购房、婚嫁、疾病、生育、抚养下一代、下一代成年之后、旅游基金、美容基金、意外事件等。
其中,主要的规划事件被提及的概率如下图所示。
3.基本分配条款示例
我们来举个例子,看看家族信托的分配条款通常会怎么设计。在我经手的200多单家族信托中,以子女为受益人的家族信托占了90%,所以,我们就用这种最普遍的情况来具体解说。
假如以子女为家族信托的受益人,可以怎么设计信托利益的分配呢?
第一,一般情况下,子女未成年时,不向其分配信托利益。因为子女此时年纪尚小,还无须大额的花费,委托人直接给子女生活费即可满足其需求。通常在子女成年后,才考虑进行首次分配。
第二,子女考上大学或大学毕业,向其支付一次信托利益,或者在子女上学期间,每年支付一次信托利益作为教育费用。这里需要注意,很多时候,针对这一项的利益分配,会包括一些奖励性质的安排,比如子女考的学校好,或者在校成绩排名靠前,就分配更多的信托利益。
第三,子女结婚时,向其支付一次信托利益,作为子女新婚的祝贺礼金。这一点看起来很简单,但实际上我们可以进行很多深入、复杂的安排。比如,我们都希望子女对夫妻共同财产的风险有一定的防范意识,但是,我们真能像有的律师建议的那样,让他们在婚前签订婚前财产协议吗?从我经手的案例来看,真的这么做的人非常少,为什么?因为人性。
做任何形式的财富规划,都不仅要考虑“合理性”,还要注意“合乎人情”
我们做任何的规划,或者对高净值人士提供任何建议,都要考虑到人性。一对小情侣恩恩爱爱,正准备走进婚姻的殿堂,一方突然说要签一份婚前财产协议,另一方会怎么想?恐怕婚前财产协议还没签,婚事就先告吹了。通过家族信托给予子女新婚礼金,约定这笔钱归其一方所有,则是大多数人都能接受的安排。
第四,子女创业或达到一定年龄有创业需求时,向其分配一次信托利益,作为创业基金。
第五,委托人身故后,每年向子女分配一次信托利益,作为其教育费和生活费。
第六,子女每生育一个孩子,向其分配一次信托利益,作为奖励金。这一条,我一般都会鼓励我的客户一定要加上,以鼓励后代多生育。通过观察我们周边的情况,以及参考西方发达国家的现状,我可以肯定地说,未来我们的后代一定不愿意多生孩子,而是更倾向于少生乃至不生孩子。要想家族长久地存续、传承,鼓励后代多生育是一定需要的。
第七,设立紧急备用金条款。委托人在世时,若子女出现疾病、意外、创业等特殊事件,经委托人同意后,向子女分配紧急备用金。
第八,信托终止时信托利益的分配。就这一点,如果受益人包括委托人、委托人的配偶及子女,则信托财产按约定比例在受益人中分配。通常分配给子女的比例较高,分配给委托人及其配偶的比例较低,以更好地实现财富的传承。
【误把“公平”当成“平均”,会导致很多严重的问题】
如果受益人只包括委托人的子女,从我以往的经验来看,信托财产大都由子女平均分配,这体现了中国传统的诸子均分家产的观念。其实这种诸子均分的分配方式,我个人非常不赞同,也经常劝我的客户,但中国传统的观念太根深蒂固,很多客户还是会选择这种分配方式。我的意见是,应该给比较优秀的子女更多的信托财产,而不应该追求表面的公平。尤其是如果信托财产中包括企业股权,诸子均分的分配方式就非常糟糕,它会导致一个非常大的企业治理难题—每个子女的股权都是一样的,没有人有掌控权,也没有人负责任,很大概率企业会就此垮掉,乃至兄弟反目。