


相关内容来自《家族信托法理与案例精析》
 【人寿保险信托的含义】
保险可以分为人身保险和财产保险。由于人身保险的保险金范围较易确定,又因为人身保险中的人寿保险容易和财产传承联系起来,所以在实践中,保险信托往往指的是人寿保险信托。目前,我国立法上并未对人寿保险信托作出规定。一般而言,人寿保险信托的典型模式为投保人在签订人寿保险时,信托委托人以人寿保险合同项下的身故保险金受益权作为信托财产设立信托,并指定信托公司作为保险受益人。当保险事故发生后,保险人将身故保险金交付于信托公司,由信托公司依信托合同约定的方式管理、运用信托财产,并于信托期间或信托终止时将信托利益分配给信托受益人。
【人寿保险信托的种类】
(一)金钱债权信托与金钱信托
如果保险信托交付的信托财产为保险金请求权,其信托关系于信托合同签订后即生效力,根据信托财产的分类,该类信托属于金钱债权信托。金钱债权信托的设定方式有两种:
1.在订立人寿保险合同的同时订立保险信托,由委托人指定受托人为保险金受领人,保险合同与信托合同同时生效。
2.在保险合同成立后,以变更保险金受领人为受托人的方式设定保险信托。保险信托委托人转移保险单给受托人,并使受托人取得保险单正本,在保险期间届满或者保险事故发生时,由受托人受领保险给付。
如果保险信托交付的信托财产为保险金,该类信托则为金钱信托。金钱信托的设立模式为在保险事故发生后,保险受益人将领取到的保险金作为信托财产设立人寿保险信托。
(二)自益信托与他益信托
倘若由保险受益人担任信托委托人与受托人签订信托合同,在保险事故发生时,保险公司依约交付保险金于受托人所设信托财产专户,由受托人依信托合同约定给付信托财产至信托受益人。在此种信托架构下,信托委托人(保险受益人)与信托受益人为同一人,该类信托属于自益信托。
如果保险信托是由保险信托的投保人担任委托人,在保险事故发生前预先签订信托合同,以保险合同受益人为信托受益人,因投保人一般不是保险受益人,则该类信托为他益信托。
(三)积极的人寿保险信托和消极的人寿保险信托
按照受托人是否主动管理信托财产区分,可将人寿保险信托分为积极的和消极的人寿保险信托。前者是指受托人领取保险金之后,必须积极主动管理受托财产;后者是指受托人不对信托财产进行积极的管理和处分,而只是将保险金按照信托文件的约定分配给信托受益人。
(四)可撤销的人寿保险信托与不可撤销的人寿保险信托
依据委托人是否可以撤销信托,人寿保险信托可以分为可撤销的人寿保险信托与不可撤销的人寿保险信托,可撤销人寿保险信托系指委托人仍保有撤销信托,取回财产之权利的信托。相反地,不可撤销人寿保险信托是指,委托人永远放弃对信托财产的所有权与控制权。从实践上看,不可撤销人寿保险信托设立的主要目的在于节税,这也是富人理财或财富传承的重要工具。
【人寿保险信托的功能】
保险和信托各有其优缺点,人寿保险信托作为保险和信托结合的产物兼具人寿保险的确定性、杠杆性和信托的灵活性、独立性的特征,在家庭财富管理方面,具有非常重要的价值。具体而言,其功能主要体现在如下方面。
(一)管理家族财富,实现财富传承
购买保险虽然能够保障受益人享有保险金的利益,但是却没有考虑保险受益人是否切实享有照顾自己的能力。有些时候,保险受益人虽然领取到保险金,但是由于不具备合理处理保险金的能力,如年级弱小、监护人非正常使用、身心障碍、保险金受益人挥霍过度等,此时虽然保险受益人事实上领取了保险金,但实际上难以享受到保险金带来的好处,其合法权益尚难保障。
而通过设立人寿保险金信托,可以通过信托文件的设计保障家族财富的有效传承,一方面可以科学管理信托财产,防止信托财产因受益人无能力或者挥霍而消耗掉;另一方面可以保障受益人的基本生活所需。
(二)灵活设置受益权,规避风险
有时委托人设立人寿保险信托的初衷包括规避子女婚姻风险,倘若委托人只是设立人寿保险并将子女设立为人寿保险信托受益人,当子女结婚后,子女获取的保险金收益可能归属于夫妻共同财产。倘若受益人负有个人债务,当保险金分配给受益人以后,同样可能无法规避受益人个人债务风险。
而在人寿保险信托的情况下,在保险事故发生后,保险理赔金进入信托,根据我国《信托法》第四十四条的规定,受益人自信托生效之日起享有信托受益权。信托文件另有规定的,从其规定。第四十七条规定,受益人不能清偿到期债务的,其信托受益权可以用于清偿债务,但法律、行政法规以及信托文件有限制性规定的除外。信托当事人可以通过对信托条款的设计,对受益人享有信托受益权的时间,方式进行设计,以达到规避受益人婚姻、债务风险的目的。
(三)个性化设置,保障生活品质
委托人设立人寿保险信托的需求往往是多方面的,除了保障传承、规避风险的目的以外,尚有其他需求,如子女教育、治疗疾病、保障生活品质等。而上述需求,通过保险信托的结构化安排,如受益人认定标准、增减资程序、收益比例的调整、信托利益分配的时间、地点和方式等,都可以较为妥善的安排。以子女教育为例,可以约定家族成员从幼儿园起到大学每个阶段的教育支出,包括学费、生活费和培训费等,乃至于鼓励子孙后代德智体美劳全面发展的奖学金等,都可以灵活设置,以满足委托人的个性化需要,保障家族成员维持较高的生活品质。
【我国人寿保险信托的模式】
目前,我国已经开展的人寿保险信托主要有两种模式:一是由投保人作为信托委托人设立信托,二是受托人同时作为投保人和保险受益人购买保险。
(一)投保人作为信托委托人设立信托
投保人作为信托委托人设立信托,在此种模式下,投保人在签订人寿保险时,以人寿保险合同项下的身故保险金受益权作为信托财产设立信托,并指定信托公司作为保险受益人。当发生保单身故理赔时,保险人将身故保险金交付于信托公司,由信托公司依信托合同约定的方式管理、运用信托财产,并于信托期间或终止时将信托利益分配给信托受益人。
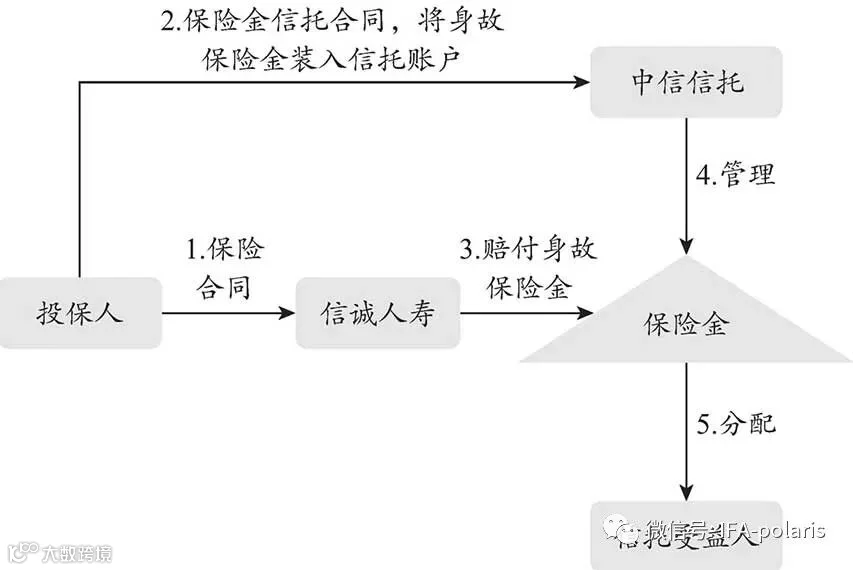
我国最早的人寿保险信托产品为2014年5月,由信诚人寿和中信信托联合推出的“传家”系列人寿保险信托产品,填补了我国在该领域的空白。该保险金信托业务的起点门槛是保额不低于800万元,目标是高端人群,若是一位40岁的男士,其总保费大约是200万元。[3]其基本结构为:首先由投保人与信诚人寿订立保险合同,之后投保人作为信托委托人与中信信托设立保险金信托合同,将身故保险金装入信托账户,保险事故发生后,信诚人寿将保险理赔金转入信托账户,由中信信托按照信托合同的要求管理信托财产,向信托受益人分配信托利益。其基本架构如下:

(二)受托人同时作为投保人和保险受益人购买保险
受托人同时作为投保人和保险受益人购买保险,即首先由委托人与信托公司设立资金信托,之后由信托公司作为保险投保人和保险受益人与保险公司订立保险合同,当保险事故发生后,保险金进入信托财产,由信托公司依信托合同约定的方式管理、运用信托财产,并于信托期间或终止时将信托利益分配给信托受益人。
以友邦保险推出的保险信托业务为例,信托公司同时作为投保人和身故保险金受益人,受托为被保险人投保并支付保险费和管理分配保险金。通过结合保险和信托的诸多优点,更好地做到资产隔离,计划好稳固的保费来源,避免投保人身故后,保单被作为遗产分割的风险;同时丰富了信托资产的组合,利用保险杠杆效应传承资产,满足高净值客户资产保全与传承的需求。