


有的国家对转让财产征收较重的税收,当跨国纳税人需要经常进行财产转让时,为了规避原高税国对转让财产所征收的税,可以考虑在避税地建立一个信托基地公司。在避税地建立信托基地公司是很多跨国纳税人进行国际避税的主要手段。
在避税港建立的信托公司,主要是离岸信托或境外信托,是指进行委托的跨国纳税人不在本国有住所或不在本国有习惯性住所的,但其日常的经营管理都不是在本国进行的,而是在境外的避税地进行的,当其需要对某些财产进行转让时,为了规避财产转让所产生的税负,跨国纳税人可以考虑在避税地建立一个信托公司,将自己的财产转移到境外,并将这笔财产以全权信托的方式,委托给建立在避税地的离岸信托公司代为管理,这样下来,信托财产的收益可以全部积累在避税地,从而避免了因这笔财产所得所产生的大量税负。
上市公司利用离岸公司设立家族信托的常用设立地点如表所示。

(二)开曼群岛的税收制度
开曼群岛位于加勒比海的西面,岛上经济很发达,金融服务业和旅游业是当地政府收入的主要来源。因为开曼群岛是被香港证券交易所认可的、获准上市的离岸法区之一,所以越来越多的企业在开曼群岛建立了离岸中心,用以加快企业上市的过程。为了把开曼群岛发展成为一个离岸金融中心,当地政府给予了很大的支持,并且在1997年开曼群岛成立了自己的证券交易所。
1.开曼群岛的税种
开曼群岛的税种只有土地交易税、印花税、旅游者住宿税和营业执照费,群岛上没有开征个人所得税、企业所得税和一般财产税,没有任何的利息税、资本增值税、物业税和遗产税,所以开曼群岛被视为一个真正的避税天堂。开曼群岛在1978年获得一个皇家法令,此法令规定,开曼群岛可以享受永久性的税收豁免权,并且这个法令至今仍然有效。
开曼群岛没有外汇管制的法例,允许黄金和外汇在交易市场上进行自由买卖,对银行存款的额度也完全没有限制,资金可灵活调动。另外,豁免税收的公司可以随时更改成立的条件,且不需要向群岛政府递交股东名单,公司也无须每年举行股东大会,股票发行时可以无票面价值发行。不过,每年最少要在群岛上举行一次公司董事会会议。作为一个国际金融中心,开曼群岛有独特的优势,它的法宝是世界上最为完善的信托财产法。政府对一般形式的信托财产和其委托人没有限制。而且委托文件也不局限于仅在岛上才可签订。
2.开曼群岛与中国的税收关系
开曼与中国目前没有税收协定,但有税收情报交换协议,同时也加入了CRS。
英属维尔京群岛位于加勒比海上,是个面积只有153平方公里、人口2.2万的小岛,虽然只是小岛,近年来却一跃成为包括中国在内的许多国家吸引外商直接投资的重要来源地。
1.英属维尔京群岛的税种
英属维尔京群岛在2004年10月对税法进行了调整,并从2005年1月1日起生效执行。目前开征的税种主要有:社会保障税、预提所得税、房地产税、关税、印花税、旅店住宿税、旅客离港税等,其主要内容包括:
(1)从2005年起对所有企业和个人不再征收所得税。
(2)新开征社会保障税(雇佣税),此税由雇员和雇主分别缴纳,税基为雇员工资薪金,雇员缴纳的税率分别为14%和8%,雇主缴纳的税率为6%,而雇员不超过7人、年工资薪金总额不超过15万美元的小企业,雇主缴纳的税率仅为2%。
(3)新开征预提所得税。为了与欧盟的“储蓄税法令”保持一致,英属维尔京群岛新开征了预提所得税,税基为个人储蓄存款的利息收益,税率为15%,若欧盟成员国公司在英属维尔京群岛金融机构拥有储蓄存款,则其利息收益免缴预提所得税。其他税种征收情况与过去相同。
(4)房地产税相对较重,包括房产税和土地税。税率为房产市场评估值的1.5%。土地税为居民的第1英亩土地,每英亩纳税10美元,每增加1英亩多纳3美元税收。外国人缴纳土地税第1英亩为150美元,每增加1英亩缴多纳50美元。关税税率为5%—20%,企业用设备、旅店建设材料等可免税进口。
(5)住宿税:凡租住在旅馆、公寓、别墅不满6个月的个人,均需缴纳旅店住宿税,税基为租住费,税率为7%。旅客离港税为旅客离开英属维尔京群岛时缴纳,乘飞机、轮船、游艇,每人分别缴纳10美元、5美元和7美元。
2.英属维尔京群岛与中国的税收关系
英属维尔京群岛是英联邦成员国之一,属于英国属地,但是有独立议会执行制度。目前我国与英属维尔京群岛没有签订避免双重纳税的税收协定,仅和英属维尔京群岛政府签订了税收情报交换的协议,即《国家税务总局关于〈中华人民共和国政府和英属维尔京群岛政府关于税收情报交换的协议〉及议定书生效执行的公告》(国家税务总局公告〔2011〕37号)。协议涉及的可交换情报的税种包括:在中国境内的个人所得税和企业所得税,以及在英属维尔京群岛的所得税、工资税、财产税。根据协议,缔约双方主管当局应当就交换税收情报互相提供协助。情报应包括与相关税收的确定、核定、查证与征收,税收主张的追索与执行,税务调查或起诉,具有可预见相关性的信息。
英属维尔京群岛政府依据中国请求提供的情报包括银行、其他金融机构以及任何人以代理或受托人身份掌握的情报;有关公司、合伙人、信托、基金以及其他人的法律和受益所有权的情报,包括在同一所有权链条上一切人的所有权情报;信托公司委托人、受托人、受益人以及监管人的情报;基金公司基金创立人、基金理事会成员、受益人以及基金公司董事或其他高级管理人员的情报。
英属维尔京群岛同时也加入了CRS,与中国税务机关间有金融账户的自动信息交换。CRS仅是一个交换系统,防止中国的企业逃避应在中国缴纳的税收,但这并不妨碍英属维尔京群岛本身的税收魅力。
中国境内公司在向英属维尔京群岛的企业支付利息时应按《企业所得税法》及实施条例的相关规定按照10%的税率代扣代缴预提所得税。
中国香港是国际上著名的低税地区之一,不仅因为其税率较低,而且征收的税种也相当少。现阶段,中国香港实施的税种主要包括:
1.利得税
利得税是向有营业活动的公司及个人征收的经营所得税。香港政府对来自香港的所得按16.5%(法人企业)、15%(非法人)的税率征收所得税,并且可以在税前扣除因获得应税所得时产生的开支。
2.薪俸税
薪俸税是向受雇于公司或其他个人而赚取工资与薪金的个人征收的个人所得税,薪俸税是按香港受雇的个人的收入征收的,实施2%—17%的超额累进税率。
3.物业税
物业税是对出租房地产收取的租金收入征收的所得税。香港地区的物业税是按照应税评估净值和15%的税率计算的。
4.印花税
印花税是对特定财产的交易合同征收的一种行为税,股票交易按交易价的0.225%征收,房产交易则按交易价的0.75%—3.75%进行征收。
中国香港实行单一的所得来源地税收管辖原则,即只对来源于香港或被推定来源于香港的所得征税,而不考虑收入取得者是否为香港居民。也就是说,无论纳税人是香港居民还是非香港居民,都只需要就其从香港取得的所得纳税,其来源于香港以外任何地方的任何所得即使汇到香港也不需要纳税。这种做法使征税范围大为缩小。而中国大陆采取属地兼属人原则,本国居民和公司从事的应税交易,无论其收入来源于境内还是境外,本国均进行征税。
在开曼群岛注册离岸公司,必须委任至少一名当地董事,并且拥有任何国籍的自然人和法人都可以同时兼任董事,但是在开曼群岛的离岸公司每年至少举行一次周年股东大会,并提交周年申报表。在开曼注册的离岸公司除了享受极低的税收以外,更重要的一点是以开曼群岛作为上市公司的注册地被很多证券交易所接纳。因此,很多企业选择在开曼群岛注册的离岸公司作为上市的跳板。但是由于其注册以及管理上的要求较为严格,很多企业在综合考虑后不一定会选择在开曼群岛设立机构,而是更倾向于管理较松的英属维尔京群岛。
2.英属维尔京群岛
在英属维尔京群岛注册的离岸公司可以享受极低甚至免税的税收优惠,为企业进行各种财务安排提供方便,并节省了大量的资金流。此外,离岸公司还可以拥有高度的保密性及较少的外汇管制。对英属维尔京群岛的投资多数会豁免征收利得税,因此,对于从事金融、保险、控股的公司来说,是首要的选择。
3.中国香港
虽然香港有着得天独厚的地理位置,其与中国内地签订有税收协定,很多民营企业在中国上市还存在着比较大的困难,因此,香港成为很多企业的上市目标地。有的企业在百慕大或开曼群岛注册的离岸公司一般也都会选择在香港上市,在避税的同时也实现了上市的目的。
同时,在选择避税地的过程中,一定要注意国际反避税中对不同避税地的相关要求,并不是开征税种少的避税地减少的税负就更多,其可能花的成本也会更大,这里只是简单地对不同避税地的税负做一个比较,选择在避税港建立家族信托应谨慎比较各方面因素。
当前,中国国际移民群体成为世界上比较大的海外移民群体。中国移民的主要目的地为美国、加拿大、澳大利亚、韩国、日本和新加坡等国家。中国向主要发达国家移民人数保持稳定。本书因篇幅限制,主要介绍美国和加拿大家族信托的税收环境。
(一)美国家族信托的税收环境
税收是家族信托财产在传递过程中不断蒸发的刽子手,在美国涉及财产转移税收的税目主要有表所示的几种。

在家族信托转移财产时,以500万元的初始财产来计算的话,假设转移财产的税率是30%,经历一代以后剩余350万元,经历两代以后剩余245万元,即只有一半财产的剩余。因此,转移财产的税收绝对是企业家们传递财富的绊脚石。
如果将资产委托给家族信托持有,但经营权依然在原持有人,那么只要信托期限持续足够长,可以认为财产在传承的过程中除了在第一次转移至信托时需要缴税外,以后不会再转移,也不需要再缴税。美国各行业的企业家们为此做出了不懈努力,使得在一些州允许设立期限足够长的信托。自此企业主们只需要在最初的财产转移过程中缴税,后端的税费可以无限制的延迟。
那对于企业主们来说,如何能够更好地避免前端的转移税收呢?美国的金融服务机构熟练地通过一些技术性处理,通过类似于资产的折扣作为杠杆产生更高的抵税额度和纳税豁免额,这样使得企业家能将更多资产免税装入信托公司。
在建立家族信托时,委托人一般希望规避遗产与赠与税,及隔代转移税。下面我们逐一介绍一下这两种税。
2.美国家族信托涉及税种详解——遗产与赠与税
赠与税(Gift Tax)和遗产税(Estate Tax)是美国政府为了调节社会阶级之间差异所设立的税种,主要适用人群是美国公民和美国绿卡持有人。如果按照比较简单的语言来说,一个人生前免费给予他人的行为受到赠与税的约束,一个人去世后财产分配的行为受到遗产税的约束。故此,这两个税事实上是统一的。
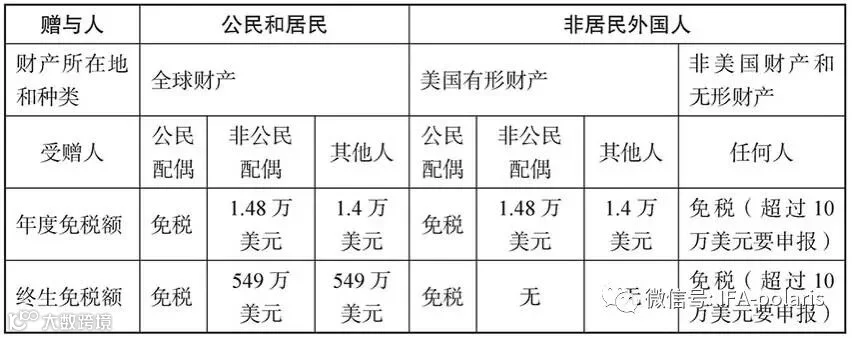
先说赠与税,赠与税分为年赠与额度限制和一生赠与额度限制。2016年的年赠与额度为14000美元。所谓年赠与额度,就是如果一个美国人2017年将14000美元以下的现金或者资产赠与其他人,是不需要申报也不占一生赠与额度的。如果夫妻双方共同赠与,则加倍,即28000美元。受赠人不需要是直系或者旁系亲属,任何人都可以。如果赠与超过上述数额,则需要在税表中进行申报披露,占用一生的赠与额度。赠与税现在一生的赠与额度为549万美元(2017年),夫妻双方一共1098万美元。如果超过这个数字,税率为18%-40%。当然这个数字是比较高的,基本上只影响美国1%—2%最富的人群。
如果美国人收到非美国身份的人的赠与,那么他和赠与税是不产生太多关系的,但是如果受赠人接受的馈赠一年超过10万美元,就需要在税表中进行披露和申报。美国人配偶之间的赠与不占用免税额,赠与给非公民配偶的年度免税额是148000美元。
(2)遗产与赠与税纳税人
赠与税以赠与人为纳税人,采取总赠与税制,按照财产赠与人在一定时期内赠与财产的总额来缴税。根据赠与税法,只要是美国公民、居民,所赠与的财产都应缴纳赠与税,征收范围是来自全球的资产。
此外,在境内的非美国公民或居民,他们赠与或遗留的美国境内财产也受制于税法,也可能需要被征税。
(3)遗产与赠与税征收范围
遗产与赠与税的征收范围在美国税法第2001节(a)款中有如下规定:a美国公民或者居民——全球范围所有财产的转让;b非美国公民且非美国居民——位于美国境内的财产转让;c非美国公民且非居民所进行的无形财产的转让不列入赠与税纳税范围,但列入遗产税范围;非美国公民且非美国居民在美国的portfolio investments免遗产税。(portfolio investments包括银行和储贷会存款和保险公司给利息的投资,以及专门卖给外国人的债券和借条等)
赠与税的征税对象为赠与的财产,包括有形资产和无形资产。假设父母拥有洛杉矶房产,儿女长大了,父母将房产赠送给儿女,那么房产产权的变更会涉及赠与税。但是如捐赠给慈善机构、夫妻间赠与、支付对方医疗费或教育经费、海外赠与等项目,不需要缴纳赠与税。
下表列示了赠与税免税额度对应的赠与人及财产所在地和范围。
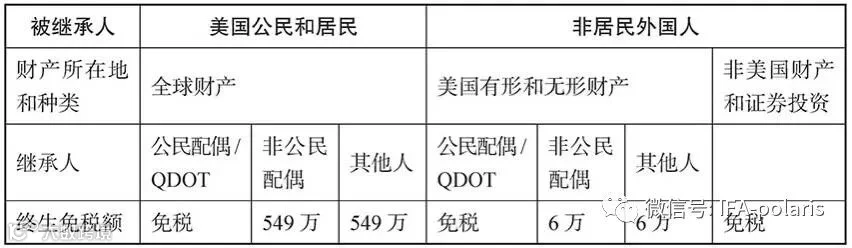
下表列示了遗产税的免税额度对应的赠与人及财产所在地和范围:
(4)免税赠与
①赠与给美国公民或者QDOT下的非公民受益人
赠与给公民配偶或为非公民配偶成立的“合格本地信托(qualified domestic trust,QDOT)”,可无限免税,否则只能用自己的终生免税额。财产放入QDOT,非公民配偶当受益人,可以免除缴纳遗产与赠与税。建立QDOT的需满足以下两个条件:一是受托人至少有一个是美国公民或者美国公司;二是不能给非公民配偶分配本金除非受托人能够履行代扣税权利。
②来自海外的赠与
免赠与税项目中有一项是接受海外的财产赠与。假设爷爷奶奶在国外看着晚辈们在美国长大,总会为晚辈准备资金供购房、安家或创业。这些海外来的汇款是否涉及赠与税?在此说明,赠与人非美国人、赠与物品在美国境外,则赠与人不受制美国税法管辖,不需要缴纳赠与税。虽然不会有赠与税问题,但受赠人一年接受赠与超过10万美元,受赠人需向美国国税局申报3520税表披露赠与信息,但不需要缴赠与税。
目前美国只与澳大利亚、奥地利、加拿大、丹麦、德国、芬兰、法国、希腊、爱尔兰、意大利、荷兰、瑞士、日本和英国等16个国家有赠与遗产税互免协议。中国虽然目前没有赠与税和遗产税,但很难保证将来没有。如中国将来实行赠与税和遗产税制度,持有美国绿卡的中国人可能面临双重税收。
祖父母直接给孙子女遗产,跳过了子女这一代,但是并不能免除子女这一代的税负,所以就引入了隔代转移税(税率高,一般是遗产税的最高税率×内含比率)。
隔代转移税的免税额为549万美元(2017年),如果祖父母合并转移给孙子女,可以合并免税额。也就是说祖父母共同转移给孙子女1098万美元以内的财产可以免税。GST一般与信托联系比较紧密。1985年9月25日以前设立的不可撤销信托,不在GST的征税范围内。但是如果1985年9月25日以后增加信托财产的本金以外的部分,在GST的征税范围内。
(2)隔代转移税的种类
(3)隔代转移税的纳税人及税率
直接跨代被认为是直接赠与,由财产赠与人纳税;应税分配,由财产转移的受让人纳税;应税终止为税款由信托的托管人代缴。隔代转移税的税率为遗产税的最高税率的40%。
(4)隔代转移税应用
第一种情况:假如你把房子给你的女儿并且指示女儿去世后要把房子给孙女,这件事情形成了没有文书的信托。这个信托现在的受益人是非跨代主体,不在GST征税范围内。如果未来女儿去世,房子转移给孙女,此时受益人是跨代主体,要按GST征税。
第二种情况:假如你直接把10万美金给孙女,直接转让没有通过信托,要按GST征税。(Direct Skip)
第三种情况:假如你现在建立了一个信托,未来10年累积信托收入,10年后开始向你的孙子女分配信托的收入,一旦你的孙子女去世将本金分配给孙子女的孩子,因为信托现在没有受益人,没有现在的利益转入信托,并且所有的未来受益人都是隔代人,这种情况下信托是隔代主体,要按照GST申报。(Taxable Distribution)
第四种情况:假如你建立了一个信托,把它此后10年的收入分配给孙子女,10年把本金给子女。因为信托现在的利益都被隔代人所拥有,所以这个信托是个跨代主体,需要按照GST申报,尽管信托最终的受益人是非隔代的。
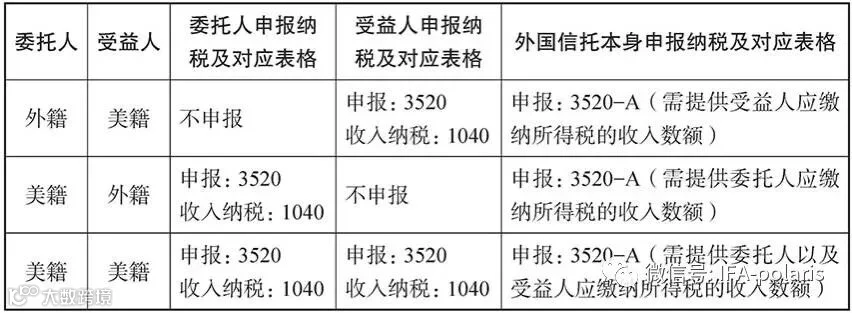
3520表是美国所有者或者美国受益人申报他们转入资产或者获得分配情况的表格,只涉及申报不涉及纳税。3520-A表是外国信托本身提供所有者或者受益人应税收入数额的表格,只涉及申报不涉及纳税。如果3520表格中的收入有需要纳税的收入,则美国所有者或者受益人根据3520-A表上提供的应税收入,填报1040表,同时可能需要填报709表或者1040NR表。
(1)美国对于外国家族信托一般规定
根据IRS的解释,外国信托的纳税申报人认定一般上是以下几类:a建立外国信托的人;b转移金钱或者资产进入外国信托的人;c外国信托中收到分配收益的人;d被当作外国信托所有者的人。在委托人信托下,拥有外国信托下任意资产产权的人被视为该信托的所有者。以上这些纳税申报人只有拥有美国国籍/绿卡的人才需要申报,但有时外国信托也需要申报。
(2)美国对于外国家族信托申报要求
在对于申报人规定时,以下人员需要填报3520表:a建立外国信托或者转移金钱或者资产进入外国信托的美国人;b直接或者间接收到外国信托分配的美国人。以下人员需要填报3520-A表:a外国信托本身需要填报3520-A表。b外国信托的全部所有者都有义务确保该外国信托提交了3520-A表并且按照要求提供了年度报告给它的所有者和受益人。
美国人收到外国信托收益或者外国信托委托人转移资产进入外国信托,均需要填写1040表—计划B—第三部分。美国人转移金钱或者资产进入外国信托,可能需要填写709表——美国赠与及隔代赠与退税表。如果一个外国信托没有作为委托人信托对它的美国所有者征税,那么它有可能有需要填写1040NR表——针对非居民的外国人收入,外国信托根据它在美国取得的收入在美国缴税。
外国信托的美国所有者需要对他们从该信托得到的收入缴纳所得税。美国信托的所有者应该收到外国委托人信托出具的所有者报告3520-A第三页,在这个报告中指出了该所有者需要缴纳所得税的收入数额。
(3)美国外国家族信托的美国受益人
外国信托的美国受益人需要对一部分收入申报缴纳所得税,这部分收入是(在委托人信托下)委托人没有申报缴纳所得税的收入。美国受益人应该收到外国委托人信托受益人报告(3520-A)或者外国非委托人信托受益人报告,这两种报告都应该指出受益人的应税分配收益,具体如表所示。
5.美国家族信托的避税方式
在美国,只有以公益为目的的信托可以不缴纳转移税费,其他都需要在财产转移的时候缴纳遗产税(死亡)或赠与税(未死亡)[6]。统一抵税额策略可以用来保护这样资产的转移不被征税。对于统一抵税额而言,每个转移人一生有549万美元的豁免额(2017年),其主要技术点在于把握赠与的时间,这个时间窗口可以用来控制报税时的赠与价值,同样的方法在后面的Note-Sale策略中也可以使用。
如果设立家族信托转移了财产,是不是只用缴纳一次转移税,只要信托永续存在,就不用再缴纳转移税而使子孙后代享受家族财产的收益呢?企业家们没那么幸运,美国政府会对跨代转移的财产征收跨代转移税。这对于那些企图通过设立长期信托来避税的企业家来讲绝对是个坏消息。幸运的是,对于跨代税,同样的每个转移人一生有549万美元的免税额,对于这些跨代转移的资产,跨代税豁免额可以用来技术性避税。
低于上述额度的可以顺利转移至家族信托而不缴纳税费。但是对一部分拥有巨额财富的家族企业来说,上述免税额不足以解决他们的问题,因此,税务咨询机构和信托服务机构在长年的实践经验中,以上述两个抵税额为基础总结了以下两个策略来规避税收。
(1)Note-Sale策略
将资产转移至永久家族信托会被征收两种税——赠与税和跨代税,同时也会享受到两个抵税额。该策略利用估值包装叠加“杠杆效应”,可以将更多的财产转移至信托。
第一步:估值包装。
如果将财产直接转移至家族信托,按照统一抵税额和跨代抵税额的规则,一个企业家在活着的时候转移资产只能享受549万美元的免税额。有没有什么办法可以放大这个值呢?
企业家可以对资产估值进行处理,比如在设立信托前将家族资产装入家族合伙企业或者有限责任公司,这个公司的股权分别设为有投票权的股份和没有投票权的股份,并通过家族成员持有上述两种股份。
这时我们就可以更加有效地利用统一抵税额和跨代豁免额。随着时间的延续,没有投票权的股份在估值时会被大打折扣,在这种情况下资产价值一般会打到6折。也就是说假如549万美元的估值是329.4万美元。那么549万美元豁免额可以转移915万美元。如果是一个家庭夫妇两人的话可以免税转移1830万美元。
第二步:购买打折资产。
将家族资产装入一家封闭的公司只是设立一个永久信托的第一步,通过没有表决权的股份打折这种方法避税还没能完全发掘统一抵扣额和跨代豁免额的潜力。将上述549万美元股权装入永久信托,信托的受托人从上述封闭公司的家族人员中再购买5490万美元的无投票权股份,其中549万美元首付,4941万美元贷款,并采用期末整付的方式还款,这样只需在贷款期间付利息。至此家族信托中拥有了5490万美元的无投票权资产,实际这些资产的价值是9150万美元。如果一个家庭夫妇两人的话,相当于转移了18300万美元。
如刚才所述,549万美元购买5490万美元的股权只用了10倍杠杆,这并不算大,如果继续放大杠杆,可以装入更多的资产。同时需要注意上述操作的实现的法律问题,只要合乎当地法律认定是购买而非赠与的条款即可。
(2)“零税负”GRAT策略
该策略可以实现零税负传递财富,问题的关键点在于是否可以有效利用折扣和基于IRS假定的资产收益率这两个指标。
Note-Sale是一种非常有效的方式,可以在549万美元豁免额的税收优惠下运作5490万美元的免税资产转移。但是这仍然不能满足一些企业家的要求。然而GRAT策略可以实现在缴纳很小额度的税款的情况下对其他财富的转移。GRAT策略中最极端的状况可以达到“零税负”GRAT。
GRAT是一种形式的信托,当设立GRAT信托以后,受托人每年按照一定的收益率付息给委托人/受益人。对GRAT的收益率税务局会有一个设定值Yp,税务局仅对Yp部分征税,如果当年信托的实际收益率Ya大于Yp,超出部分转移至下一代时不征税。
如果受托人支付给委托人的收益率足够高,使得注入资产的净现值为零,也就是将税务局设定的Yp置于“零”,那将意味着到期时所有资产的转移都不需要缴税。这种情况即为“零税负”GRAT。
我们用一个案例来表示:一个非上市公司股权价值1000万,将200万股权设立了GRAT。假设设定收益率Yp是10%,实际收益率是20%。200万股权置入信托是因为折扣(6折),置入时的实际价值是120万。GRAT的期限一般是2年至5年(根据法律规定),假设两年后到期,超出设定收益率的部分全部转移给子女。那么2年后,委托人得到本金加利息共计144万:
转移至子女的价值为104万:
(200万-120万)+10%×120万×2年的收益=104万
如果公司在两年中上市,200万的股权升值至1000万,那么转移给子女的资产价值可以达到904万,且不用缴纳任何费用。整个过程只有税务局设定的10%的收益需要缴税。GRAT的缺点在于因存续期间只有2—5年,不能充分利用GST跨代豁免额。只能将财富转移给下一代,不能传至孙代。
上述两种避税方法只是众多家族信托避税策略中的一部分,也只是揭示了美国信托避税的一些基本原理。中国企业如果希望在美国设立家族信托可作为借鉴。
加拿大所得税法(Income Tax Act,ITA)中第104条至第108条,对加拿大信托的纳税问题进行了解释。加拿大居民信托就是指有一个委托人或者在信托下有一个受益人是加拿大居民。加拿大将信托视为独立的纳税主体,同时指定受托人代为纳税。加拿大信托有两种分类,第一类是遗嘱信托(Testamentary Trust)和生前信托(Inter Vivos Trust);第二类是个人信托(Personal Trust)和商业信托(Commercial Trust);另外加拿大还有一些特别信托,如婚姻信托(Spouse Trust)等,这些特别信托享受特别税收待遇。
加拿大所得税法ITA 108条中对以上信托作了定义:遗嘱信托是建立信托的个人死亡时生效的信托。其他的都是生前信托;个人信托是信托或者转移财产进入信托的人不会收到营利性收益。商业信托是所有个人信托之外的信托;婚姻信托是指委托人生前其配偶可以获得信托的全部收入,并且委托人过世后信托收入只能分配给其配偶的信托。婚姻信托相当于只对委托人的配偶分配信托财产的本金,可以免除资产增值的资本利得税。
(2)加拿大居民家族信托收益的纳税人
加拿大信托收益的纳税分为两种情况:
第一种情况为收益没有支付或者没有应支付给受益人的情况下,由信托承担纳税责任。将信托纳过税之后的收益分配给受益人时,被视为免税所得,受益人不再需要纳税。在这种情况之下生前信托纳税的税率是所得税的最高税率,遗嘱信托税率按照个税累进税率。
对于遗嘱信托税率按照个税累进税率的有以下解释:假设委托人设立多个遗嘱信托,受益人都相同,将被视为一个遗嘱信托,按照累进税率交税。但如果委托人为三个孩子设立了三个遗嘱信托,指定每一个孩子是一个遗嘱信托的受益人,则可以分别计算累进税率。例如,由信托持有的财产获得收益100加币,如果不分配给受益人,则生前信托需要按照所得税最高税率33%纳税,要缴纳33加币。如果受益人自身的个税累进税率比所得税最高税率低,假设为20.5%,则分配给受益人只需缴纳22.5加币,此时可以降低信托财产收益缴纳的税款。
第二种情况是收益支付或应支付给受益人的情况下,由受益人纳税。在这种情况之下受益人纳税的税率是该受益人根据收入按照个税累进税率缴纳。因为信托纳税的情况对于生前信托来说,只能按照累进税率的最高税率33%缴纳税款,所以利用第二种情况将信托收益直接分配给受益人(按照受益人本年度所得计算累进税率)很有可能降低信托财产收益的税收。
(3)加拿大居民家族信托减免税政策
①受益人收到信托分配的应纳税股息,可以视同个人作为股东收到股息处理,享受股息税额减免(Dividend Tax Credit)。加拿大股息税额减免政策为应纳税股息的15%(2016年)。
②受益人收到信托分配的委托人死亡时养老金账户余额,可以被视为受益人的养老金进行相应的税收减免。
③受益人收到信托分配的应付税资本收益,或者资本净损失,可以纳入受益人终身资本收益减免。
以上的减免只能被用于:i)合格的小型企业股票;ii)合格的农业资产;iii)合格的渔业资产(减免额分别为小型企业813600加币,农业和渔业资产1000000加币)。
(1)加拿大非居民家族信托概述
加拿大居民信托被定义为有一个委托人或者在信托下有一个受益人是加拿大居民信托。如果不能满足居民信托的定义条件,则被视为非居民信托。我国现在很多高净值人士会选择在加拿大购置资产,并将其放入在国内设立家族信托中。同时,持有枫叶卡或长期居住在加拿大的中国籍人士收到的来自中国国内的信托分配的收入是否需要在加拿大进行申报,我们下面就加拿大非居民信托(Non-resident Trust)的申报问题进行简单的介绍。
加拿大政府需要非居民信托(Non-Resident Trust,简称NRT)的加拿大委托人或者加拿大受益人进行申报(T1141、T1142表等),并且根据申报的结果对相应收入进行所得税的申报及缴纳(T1 General表等)。
T1141表是加拿大居民委托人申报他们直接或间接地转移资产或贷款给NRT的表格,只涉及申报不涉及纳税。T1142表格是加拿大居民受益人获得分配或者受益人负债给NRT情况的表格,只涉及申报不涉及纳税。
加拿大委托人和受益人根据T1141表和T1142表上提供的应税收入,选择并填写所在省的个人所得税表T1 General或者T1。
(2)加拿大非居民家族信托一般规定
根据加拿大税务机构CRA网站的解释,非居民信托的纳税申报人认定一般上是以下几类:a直接或间接地转移金钱或资产进入非居民信托的加拿大居民;b直接或间接地贷款给非居民信托的加拿大居民;c非居民信托中收到分配收益的加拿大居民;d使非居民信托负债的加拿大居民;非居民信托的加拿大委托人、加拿大受益人,以及非居民信托本身,都有可能承担税务责任。
(3)加拿大非居民家族信托申报要求
在对于申报人规定中,以下人员需要填报T1141表:a直接或间接地转移金钱或者资产进入非居民信托的加拿大居民;b直接或间接地贷款给非居民信托的加拿大居民。
在对于申报人规定中,以下人员需要填报T1142表:a接收到非居民信托分配的加拿大居民受益人;b负债给非居民信托的加拿大居民受益人。
加拿大居民收到非居民信托收益或者非居民信托委托人转移资产进入非居民信托,均需要填写所在省份相应的个人所得税T1 General或T1表—第一部分。
(4)加拿大非居民家族信托所得税税务责任
根据加拿大最新法律ITA 九十四条规定,在以下两种情况下,非居民信托NRT将被视为加拿大居民信托:a委托人是加拿大居民;b受益人是加拿大居民,并且委托人即将在转移资产进入非居民信托之后的5年内离开加拿大或者成为加拿大居民。被视为加拿大居民的信托需就全球收入和资本收益在加拿大纳税。同时,加拿大居住的委托人和受益人对该信托的税务承担无限连带责任。
(5)非居民家族信托的加拿大受益人报税问题
加拿大对于非居民信托的纳税区分了全权信托和非全权信托,如果是全权信托,加拿大受益人要对收益分配中来自加拿大的所有收入和来自外国的资产的增值部分缴税,纳税时点是受益人实际收到分配时或者收到信托中资产卖出获取的利益时,也就是说信托中本金分配给加拿大受益人是不需要纳税的。如果是非全权信托,信托中某个加拿大受益人持有超过所有受益人利益的市场价值的10%,该外国信托被视为一个国外分支机构,相当于受益人持有国外分支机构的利益,则会涉及该分支机构的全球所得向加拿大政府报税,具体如表所示。
