


《私人财富管理与传承》

【逃脱“富不过三代”的魔咒】
“富不过三代”表面上看似乎是财富代际传承的失败,但其实并没有那么简单。
在2015年《福布斯》美国富豪榜前20个榜单中,大多数富豪都是创富一代,通过继承的二代富豪只占少数。而杜邦、洛克菲勒等家族的财富在经过几代人的传承之后,已分散在数百人的家族成员中。
通过二代继承仍然占据榜单靠前位置的富豪,一般都积极参与企业管理,对家族企业和资产有着重要影响。而对家族企业控制力较低,或者主要是依赖资产管理的家族,其家业仍不可小觑(例如肯尼迪家族、杜邦家族、洛克菲勒家族),但是家族个人成员则难以进入财富榜单的前列。
所以,这提出了一个似乎矛盾的问题,财富究竟应当交给别人管,还是自己管?一方面,私人银行和财富管理机构反复强调专业打理财富的重要性,另一方面,从榜单上看,似乎“自己管”所创造的巨大财富远远超过“交给别人管”所创造的财富。
针对财富的管理,如果从福布斯的榜单来看,我们注意到最大的财富来自家族企业主营业务。这往往归功于该企业在行业内所具有的独特的竞争优势,能够帮助其赢得超额利润。而二代继续“创富”先例虽然不多,但也依然存在,例如美国的科氏(Koch)家族。与此同时,相当数量经过数代传承之后的家族,如肯尼迪家族、杜邦家族、洛克菲勒家族,随着家族成员的增长,财富的个人单位份额也在下降,而且并没有强有力的家族接班人把家族事业推向新的高峰。
作为一代创富的家族领袖来说,你无法预测上天的安排——二代、三代是否能够“青出于蓝而胜于蓝”而继续成功“创富”。就像巴菲特曾说,如果家族企业一定要让自己的孩子来接班,就像让奥运会的冠军把冠军传给其孩子一样的荒谬。
出于三个重要原因,(超)高净值个人必须考虑“守成”和财富保值。第一,我们只有真正理解了被称为“世界第八大奇迹”这把财富金钥匙的巨大力量,才会真正学会看待“长线”投资,否则,股市的震荡就会让你无法安眠,你无法成为财富的主人,反而成为其奴隶。第二,“黑天鹅”事件,也就是“意外”“无常”事件对家族财富的重创。针对“黑天鹅”事件,我们在第1章中已有分析。所以,必须通过财富管理、保护,来进行对冲风险的安排。第三,出于代际传承的考虑,就像老约瑟夫·肯尼迪对家族财富进行的极具远见卓识的安排,通过设立多个家族信托防止因为家族后代由于能力不够而导致家族财富越分越少以及由于某些成员的败家而导致财富的“灰飞烟灭”。
【世界第八大奇迹】
那么这被称为“世界第八大奇迹”的财富金钥匙是什么呢?爱因斯坦曾说,“世界上最伟大的力量不是原子弹,而是复利”。
据说,纽约市立大学的一对教授夫妻42年前出了两本书,得到5万美元的稿酬,他们把这笔稿酬交给了好友巴菲特管理,30年后,教授去世,巴菲特参加了老先生的葬礼,他和教授太太提及,当初的5万美元现在已经是6000多万美元,这让教授太太大吃一惊。怎么可能?巴菲特就向她解释了复利效应的理论。教授太太在先生去世时立下遗嘱,等她去世后把这笔钱全部捐给慈善机构。又过了若干年教授太太去世,这笔钱已增加到近1.2亿美元。
回到今天,若以每年10%的回报计算,以1元举例,10年复利会令本金增加2.5937倍(1.1的10次方),20年和30年则分别增长6.7275倍和17.4494倍。而如果是15%和20%的年回报率,20年的复利效应则分别高达16.3665倍和38.3376倍,30年的累积倍数则达66.2125倍和237.3763倍。这不是天方夜谭,这就是伟大的科学家爱因斯坦认为的“世界上最伟大的力量”的复利效应。
复利计算表

对超高净值人士而言这意味着什么?如果你有较大的财富基数,即使是收益率较低但安全稳健的投资模式,通过复利原则,只要假以时日,也能够获得相当可观的回报,这比起高歌猛进却罔顾风险仅追求收益率的投资模式要明智许多。这就是为什么巴菲特对风险和资产的损失如此介意,他的一句名言正说明这一理念,“投资铁律一:永远不要亏损;投资铁律二:永远不要忘记投资铁律一!”
复利固然“伟大”,假如复利的利率比较高,不是更好吗?例如我把钱都投在我的主业里面,且投资回报一直都很高。回报率当然是越高越好,但是这都基于一个假定,就是两个投资选择的风险是一样的,这才具有可比性。如果你觉得你的主业可以一直不受宏观经济的影响,不受市场风险、信贷风险的影响,不受汇率风险的影响,你得马上去找专业人士。这样的天真想法曾经发生在中国的某些煤矿老板身上,他们认为把所有的资产都压在像印钞机一样的煤矿上是没有错的,但是,当宏观经济走势低迷,所有债主上门,资金链断裂,然后——就没有然后了。
我们都希望知道破解“富不过三代”的财富管理密码,不妨让我们回到一个最基本也是最重要的哲学问题,也被戏称为“保安经常问”的问题:“你是谁?你从哪里来?你要到哪里去?”
【中国财富管理的需求分析】
根据胡润百富的统计,截至2015年5月,中国大陆地区约有千万富豪121万名、亿万富豪7.8万名,以20亿元人民币为门槛的2015年胡润百富榜上榜企业家人数也达到了1877名,全部创历史新高。根据其调查,富豪投资虽主要还是通过银行,但将资产交由专业管理机构打理的富豪越来越多,胡润认为“这对富豪和资产管理行业都是个机会,现在他们有可能去尝试新的投资方式,如期货、期权或者其他衍生工具”;“还有很重要的一点是,中国富豪在配置资产时,已经不仅仅关注保值、增值,传承也纳入他们的考虑范围,所以带有传承性质的资产配置会大幅上升,比如保险和信托。”
据招商银行—贝恩发布的《2015年私人财富报告》,“保障财富安全”自2013年以来已经连续两年成为高净值人群的首要财富目标,而对“财富传承”的关注度从2013年的第五位跃居至第二位,仅次于财富安全。
从上面这些数据和信息,我们可以发掘出很多宝贵的信息。中国的(超)高净值人数已经创历史新高,然而财富管理行业却有些滞后,在为高端客户服务时,服务的内容在很大程度上还主要局限于理财产品的销售附带一些增值服务,而对财富管理的全面认识,包括财富的架构设计、国际化、安全隔离、资产套现、代际传承等,都还欠缺系统性的认知。
笔者通过与很多财富个人和家族以及私人银行、家族办公室专业人士的合作、交流沟通发现,目前,(超)高净值个人、家庭的需求各异,最基本的问题包括,买什么样的理财产品?如何化解通货膨胀和汇率波动的风险?资产如何配置?如何保证财富的安全?如何成功完成代际传承实现家业长青、财富永续?
这些问题其实就是如何应对“富不过三代”的挑战,只是答案并不是那么简单。从理念上看,传承包括人力资源传承、价值观传承和物质财富传承这三大根基。把控好这三个方面,“富不过三代”的风险可以大大降低。
一般,高净值人士在进行财富管理时有四大基本需求。

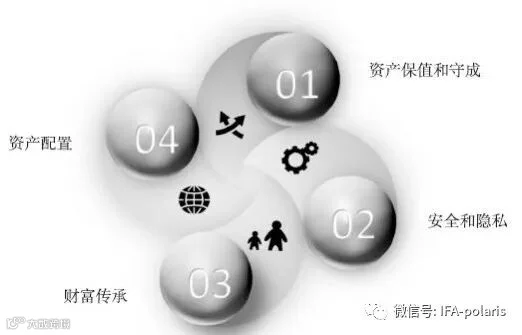
对于资产的保值和守成,财富管理专业人员一方面要通过与客户交流了解他们如何看待自己的财富和风险承受能力,使其合理调整财富快速增长的心态。这一点又和资产配置紧密联系,如何进行合理的资产配置,如何考虑国际化的因素以及国内投资产品的局限性,如何结合自身的特点(例如年龄阶段)和需求以及家庭成员的需求,定制出符合自己要求和特点的投资方案和规划。而对于财富的安全、传承,既有银行的因素,也有法律方面的筹划,因此,私人财富法律顾问非常重要。
需要注意的是,这四大需求并非某一个服务提供商(例如私人银行、家族办公室、私人财富法律顾问)所能单独满足,而是需要多方的有效协作才能达到理想的效果。当我们逐渐走入财富管理和代际传承的迷宫,我们发现,财富管理与传承所需要的不只是一把金钥匙,而是需要不同的金钥匙开启迷宫中的不同道门。
在财富管理和传承方面,高净值客户既需要私人银行的帮助,也需要高端法律人士的服务,如果涉及企业的传承,还需要管理学专家的介入,而对于二代的健康成长和教育,又会需要教育和心理专家的参与。各自的角度和侧重点不同,但却紧密联系。对于这个金字塔顶端的高端领域,优质和有效的服务必然需要通过跨界的方式来提供。
【你需要什么样的财富管理服务】
一方面,中国的财富人群有权利了解他们应当获得什么样的服务,以及欧美、香港的财富家族如何管理他们财富、如何安排传承,真正发现自己的实际需要;另一方面,对中国正在兴起和亟待发展壮大的私人银行和财富管理专业服务机构来说,则更需要在这个全新的甚至陌生的领域获得更权威的知识和来自实践操作第一线的指引。
【 财富管理服务的三大核心】
《超高净值客户之银行家手册》一书中,提到了为(超)高净值客户提供财富管理服务所包括的“三大核心”内容和“一个周期”理论“。

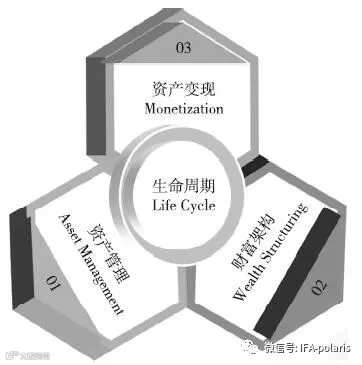
(一)资产管理
资产管理是针对客户的需求,确定其财富管理目标,通过投资不同类别的资产,来制定和执行优化的资产配置和管理方案。是否考虑了未来通货膨胀、资产国际化、外汇、遗产税等因素?在资产管理方面,目前大多数银行以及第三方理财机构主要是向客户推销理财产品。要为客户制定整体性的资产管理规划并提供全套的产品方案,提供所谓“一站式”服务,这在现阶段是存在疑问和挑战的。即便是银行近年推出的“全委托”模式的资产管理服务,也无法与欧洲私人银行的资产管理服务相比。短时间内,存在这样的差距很正常,重要的是,要知道我们的目标在哪里,理想的财富管理服务应该是什么样的,这样我们才有努力的方向。
(二)财富架构
财富架构是帮助客户了解、设计财富的所有权结构,以实现财富的安全、隔离、节税、传承等方面的最优化,包括:资产是在公司名下还是个人名下?是否可以设立家族信托或者基金会?是否购买了人寿保险?是否存在个人和公司资产的混同?贷款、担保以及个人债务情况如何?未来的收入来源(公司分红、信托派发收益、出售股权、使用权许可费等)是什么?是否有税务筹划?这就是近几年有的家族办公室推出的“架构师”服务。
(三)资产变现
资产变现同样是(超)高净值人士、财富家族所需要考虑的,因为相当数量的(超)高净值客户都有自己的家族企业,这也需要投融资方面的服务,包括公司的融资、并购、投资、上市、出售以及退出等。而这几乎是国内私人银行服务的盲点。客户需要的是商业银行服务、投资银行服务和私人银行服务的无缝连接,真正做到“一站式”服务。
法律方面也是如此,真正第一流的家族法律顾问(团队),就必须在家事法律、公司法律以及投融资法律方面精通,这样才能帮助客户高屋建瓴地进行筹划和设计,改变“头痛医头脚痛医脚”的服务模式。
【财富管理服务的“生命周期”】
无论你的资产状况、社会地位和身份、能力、人品、颜值等等如何有所差异,但在一样东西面前,所有人都是平等的。这一样东西就是时间。
无论你的资产状况、社会地位和身份、能力、人品、颜值如何,在一样东西面前,所有人都是平等的。这一样东西就是时间。时间,可以成为你最好的朋友,也可能是你最大的敌人。所以,财富管理若不放在时间的维度中,你会发现你的投资策略可能只是纸上谈兵。
因此,我们就必须谈“一个周期”——生命周期。无论是自己理财,还是为(超)高净值客户制定全面的财富规划,都必须考虑生命周期因素,否则决策就会存在偏颇,也会让高端的财富管理降格成为理财产品销售。
根据胡润百富发布的《白皮书》,在总资产超过5亿元人民币的超高净值人群中,近八成人士的投资目的是财富增值,而以财富保值和企业分散风险为目的的保守型投资占比不高。83%的超高净值人士依靠自有投资团队进行直接投资,15%的人依靠第三方机构,“原因是资产增值是超高净值人群投资的最主要目的之一,他们在投资时追求高收益,而第三方机构提供的投资收益不能满足他们的需求,因此第三方机构提供的投资产品只作为其资产配置中保值的一部分”。
当然,据统计,超高净值人士通过自有投资团队进行直接投资占比之所以很高,原因有很多。一方面,科学的资产配置方法以及专业的财富管理服务对财富人群的渗透度、影响度还远远不够;另一方面,直接投资可能给他们带来了较高的历史回报,而这些回报难以通过第三方机构获得,这些直接投资可能与他们的主营业务或者相关的熟悉业务有着密切的关系,所以他们对这些投资的回报比较有信心。另外,这也与中国过去若干年经济的快速增长密切相关,所以对超高净值人群而言,“投资和增值”远胜过“资产保值”。
对(超)高净值人士来说,需要考虑人力资本在财富增值和保值中的影响:一方面,通过自身人力资本所获得的财富增值回报,与为保障资产安全为目的的风险进行对冲;另一方面,考虑到人力资本在生命周期中的变化,适时地调整资产配置。
那么生命周期是如何影响财富管理的呢?我们可以通过下图非常直观地了解,人的财富需求、安全需求在不同的年龄阶段会有所不同。而通过这张生命周期表,就能帮助客户了解其实际需求,更好地进行财富管理规划。


对一个业务正在快速成长的家族企业家来说,其对私人银行的服务相对有限,但是如果考虑融资或套现退出,就会开始有私人银行服务、家族法律顾问方面的需求;与此同时,还要考虑税务筹划、传承规划。而当企业成功套现,获得大笔资产可以投资或资产配置时,私人银行财富管理的作用就会变得十分关键,此时,他的家庭成员可能会增加,除了资产配置之外,还需要更复杂一些的家族传承和家族治理安排。
如果我们从风险管理角度来看待资产配置,固定收益类产品稳健但是回报相对偏低,而权益类产品收益率高但风险也较高。那么结合生命周期考虑,如果年龄超过60岁,就不适合再把大量资产投资于股票、股票基金,因为一旦遭遇股灾,你的资产有可能缩水大半,这是资产配置应当规避的风险领域。
我们知道,每个人在不同年龄段会有不同的能力和需求。在40~55岁的事业黄金期,他的财富“造血功能”旺盛,这个阶段可能在主业上(例如矿业、房地产)就会有高投入、高产出,主业回报可能远远超过私人银行理财所能够给予的回报。而55岁之后,就不得不考虑退休和交接班问题,是否仍然能够维持高投入的作战模式,这是需要探讨的。所以,在事业黄金期,应该建议客户未雨绸缪,不要想当然地认为“自己的财富几辈子都享用不完”。
在进行财富管理时,除了要考虑自己的生命周期,还需要考虑家庭成员的生命周期。不同生命周期他们对资金的需求也会不一样。
在进行财富管理时,除了要考虑自己的生命周期,还需要考虑家庭成员的生命周期。以家族二代成员为例,不同生命周期他们对资金的需求也会不一样,在年龄小的时候,以消费为主(包括学习、出游、深造);而长大成人以后,也许就需要有父辈创业资金的支持并做好可能的接班准备。
另外,家族和个人往往具有多重目标,利益关系复杂,这就需要有综合而整体的财富规划。与之相反,机构投资者一般会有非常明确的投资策略及标准化的投资时间和目标。