


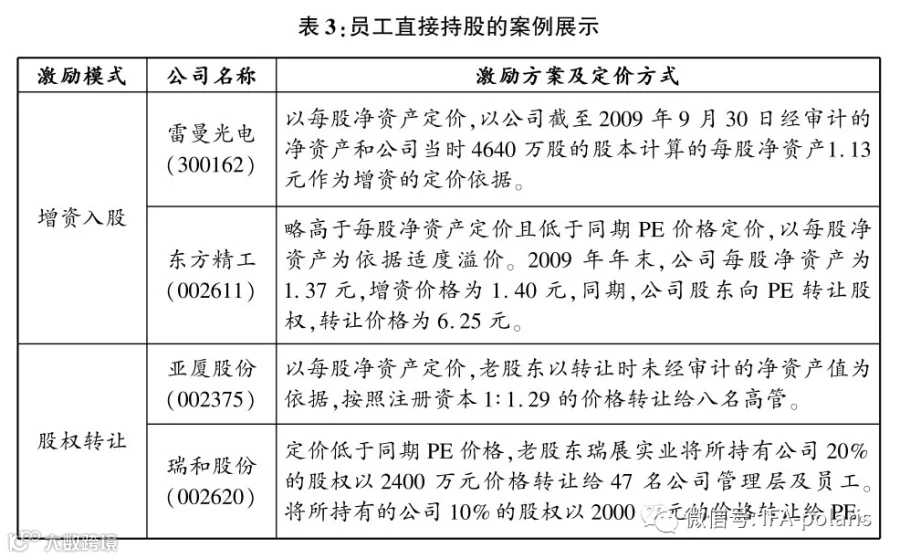
所谓员工直接持股,是指由员工个人以自己的名义持有公司股权,直接行使股东权利,员工即为公司股东。
这种持股方式的优点在于:
1.员工可最直接的行使股东权利,反映自身的真实意愿,对员工而言更安全也最便捷;
2.法律关系明晰,不易产生法律纠纷;
3.减少了在员工持股与行使股权过程中的沟通成本等。
但直接持股的方式也存在自己不可避免的缺点,比如:
1.由于公司法对有限责任公司股东人数的限制,最多只能容纳50人参与持股计划,对于股份有限公司同样存在200人的限制,如持股职工人数超过上述人数,在操作中会产生法律障碍;
2.在员工出现退休或调离等股权退出情况、或员工股东之间出现股权转让导致股权比例变动等情形时,需变更股权结构,必须在工商机关进行变更登记,还需相应变更公司章程等,程序较为繁琐;
3.员工直接持股人数众多的情况下,将会造成股权过于分散,企业决策效率低下;
4.在公司未来申请上市的过程中,不仅要受到200个发起人的限制,而且在实践中,绝大部分审批机构为了避免企业变相向社会募集资金,对于股东人数较多特别是自然人股东较多的申请都出于谨慎原因而较难批准。
所谓信托持股,是指根据《信托法》,将员工所持股份委托给专职信托机构,由其按照委托人(持股员工)的意愿进行治理或处分的方式。
信托持股方式在西方国家较为通行,主要具有以下优点:
1.委托人的自有财产与受托人的财产相互独立,不受受托人财务状况变化的影响,受托人的债权人无权对信托财产主张权利;
2.信托财产脱离委托人的控制,让具有理财经验的受托人进行管理,较好保证信托财产的保值增值;
3.基于信托财产取得的收益或损失都由委托人享有,受托人不以任何名义享有信托利益;
4.信托财产除法律规定外不得强制执行;
5.可突破有限责任公司不得超过50人的限制,解决员工持股的资格问题;
6.避免双重征税。
但是,即使信托持股在欧美等发达国家拥有非常多成熟的经验可借鉴,在实践中又有诸多的优点,但我国与欧美发达国家信托的区别在于,我国《信托法》第4条规定,受托人采取信托机构形式从事信托活动,也即信托持股的受托人必须为信托机构,而不能为个人或其他组织。同时,对于拟上市公司而言,根据证监会2006年发布的《首次公开发行股票并上市管理办法》第13条的规定,信托持股由于其背后的出资人股东并不明确,因此诸多如光大银行等上市前存在信托持股结构的企业都被证监会要求清理。综上,以上市为目标的员工持股不再推荐信托持股的方式。
所谓壳公司持股,是指参与员工持股的个人共同出资设立(或收购)有限责任公司,该公司购买目标公司的股权,员工间接持有公司股权。
此种方式在实践中也有实际案例,且可以通过结构设计部分避免有限责任公司股东人数的限制,但其弊端较为明显:
1.由于持股公司也同为有限责任公司,同样要受到股东人数50人的限制,如果参与持股的员工较多,则需要成立多家持股公司,程序较为繁琐;
2.壳公司作为公司实体,与所有公司一样需缴纳所得税,因此存在双重征税问题,参与持股的员工税负较重;
3.员工只能在壳公司层面行使股权,而非直接行使目标公司的股权,相较个人持股而言决策力较低;
4.壳公司在进行盈余分配时,需要根据法律规定提取法定公积金、公益金等,会造成资金限制,股东收益降低;
5.根据目前中国证监会的发行审核标准,对于在发行人股东及其以上层次套多家公司或单纯以持股为目的设立的公司(壳公司),壳公司不再视同为一个股东,一直要追溯到壳公司后面的自然人股东,且自然人股东人数应合并计算,如此一来,便同样不能突破发起人数200人的限制。
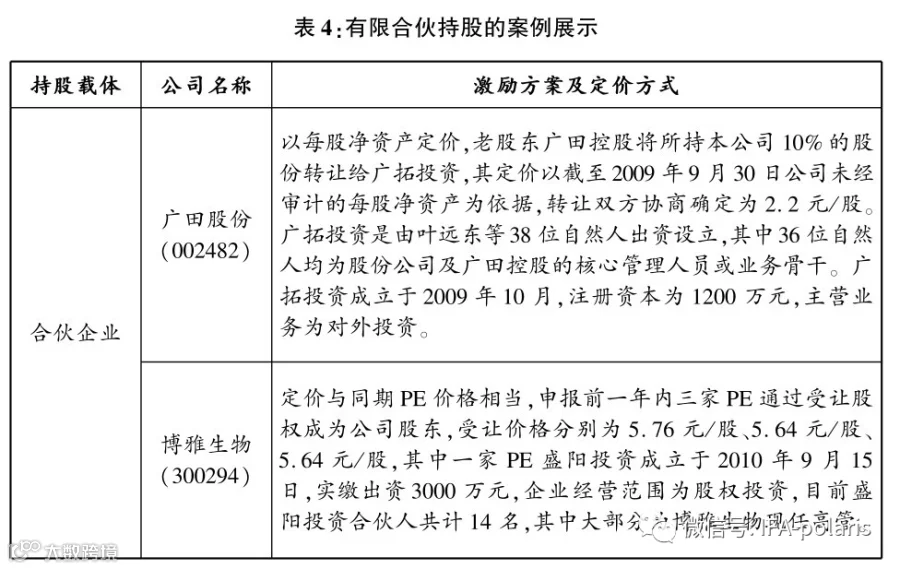
所谓有限合伙持股,是指员工根据《合伙企业法》的要求组成有限合伙企业,其合伙人分为普通合伙人(执行合伙事务,承担管理职能和无限责任)和有限合伙人(以出资额为限承担有限责任,不参与企业管理,只履行出资及分配职能)。
有限合伙持股的方式与其他方式相比,具有众多优势:1.避免双重征税,税负更轻,目前我国对有限合伙企业按照个人所得税5%~35%的超额累计税率计征个人所得税,部分地区 有税收优惠政策,可统一按照20%的税率征收;
2.合伙人之间的权利义务关系及收益分配方式等可根据合伙协议约定,操作灵活,自主性强;
3.设立程序简便,无注册资金要求,也无须验资,普通合伙人可以劳务出资;
4.入伙机制较为简便,方便后续人员变动。
其缺点在于普通合伙人需要对有限合伙企业的债务承担无限连带责任,因此,如何在普通合伙人无限责任与收益之间平衡是企业需要着重考虑的问题。
2012年,中国证监会发布了《非上市公众公司监督管理办法》(以下简称《管理办法》),并于2013年进行了修订,《管理办法》及其配套文件对超过200人的非上市公众公司(以下简称200人公司)进行了规范,对200人公司信息披露、定向发行、申请上市或挂牌新三板等事项作出了具体的操作性规定。但这并不代表在实践中,200人公司就可以突破《证券法》及《公司法》关于“公开发行”及“股份有限公司发起人股东不超过200人”的规定。结合《管理办法》的出台背景可知,在2006年前,我国《公司法》对股份有限公司发起人的要求为5人以上,并无上限,在当时的政策法规体系下,涌现出了一批股东人数超过200人的股份有限公司,在《公司法》改革后,根据法不溯及既往的原则,在特殊历史背景下形成的股份有限公司,应当适用《管理办法》及其配套文件的规制。而在2006年之后成立的股份有限公司,需按照新《公司法》的要求,其发起人股东人数,不得超过200人。
职工持股会模式曾经在20世纪90年代初期我国上一轮员工持股浪潮下得到大规模运用,是我国职工持股实践中内容最完善、形式最丰富的载体。在实际操作过程中,这种模式又有两种具体的做法。第一种做法是地方主管部门发布职工持股会管理办法等,在办法中确认职工持股会作为社团法人,由地方民政部门注册登记社团法人。第二种做法是不单独赋予职工持股会社团法人地位,而是将企业的职工持股会作为企业内部的组织,职工持股会由企业工会领导,并由工会行使需由法人行使的权利、承担需由法人承担的义务。
1998年5月,国家工商管理局明确了职工持股会或工会代持职工股份的合法地位。但随即由民政部办公厅于2000年下发的《关于暂停对企业内部职工持股会进行社团法人登记的函》否认了职工持股会的法人资格。在目前的政策法律框架下,该思路的推行存在制度性障碍。
与职工持股会相同,工会持股曾经作为20世纪90年代初期我国上一轮职工持股热潮中的持股载体被广泛运用。2000年12月11日,中国证监会法律部下发《关于职工持股会及工会能否作为上市公司股东的复函》(中国证监会法律部〔2000〕24号),在复函中明确:“根据中华全国总工会的意见和《中华人民共和国工会法》的有关规定,工会作为上市公司的股东,其身份与工会的设立和活动宗旨不一致,可能会对工会正常活动产生不利影响。因此,我会也暂不受理工会作为股东或发起人的公司公开发行股票的申请。”综上,在目前的政策法规下,工会持股的推行也存在制度性障碍。
所谓委托持股模式,即持股员工通过授权委托的形式,将所持股份委托给受托人,由其按照委托人(持股员工)的意愿进行治理或处分的方式。委托持股与信托持股的区别在于,信托持股需遵循《信托法》的规定,必须委托信托机构进行持股,而委托人的范围则更为自由。
但委托持股对于拟上市公司而言,同样存在在公司未来申请上市的过程中,受到200个发起人的限制问题。另外,证监会认为股权代持关系复杂,容易引起纠纷,不利于对小股东和善意第三人的保护,上市公司的代持容易滋生腐败。因此,以上市为目标的员工持股不得采取委托方式,上市前必须厘清委托持股等股权问题。
在金融创新的背景下,越来越多的企业选择采用金融产品作为持股载体,资管计划和私募股权基金就是实践中应用最多的两种方式。且由于该类金融产品受到证监会监管并备案,安全性高,操作更加规范,且企业只要委托基金公司支付管理费进行管理,操作也更为便捷,未来将可能被更为广泛的利用。
在实践中,采用金融产品进行持股,还有诸多优势。在2015年11月24中国证监会发布的《非上市公众公司监管问答——定向发行(二)》文件中,要求为保障股权清晰、防范融资风险,单纯以认购股份为目的而设立的公司法人、合伙企业等持股平台,不具有实际经营业务的,不符合投资者适当性管理要求,不得参与非上市公众公司的股份发行。
但全国中小企业股份转让系统挂牌公司设立的员工持股计划,认购私募股权基金、资产管理计划等接受证监会监管的金融产品,已经完成核准、备案程序并充分披露信息的,可以参与非上市公众公司定向发行。
从上述规定中我们可看出,经过核准或备案的金融产品,由于其存在的诸多优点,已经在某些领域超越普通的持股平台变成了更为优化的选择。但金融产品也有其缺点,由于金融产品受到证监会的监管,其对于合格投资者、资金运营流程等有严格的要求,例如,对于私募股权基金而言,要求个人合格投资者的金融资产不低于300万元,或者最近三年个人年均收入不低于50万元,这对于很多持股员工而言,标准很高难以达到,从这个角度而言,也限制了许多企业采用金融产品进行持股的开展。
上述几种模式除职工持股会及工会模式存在制度性障碍外,其他模式均可被员工持股及股权激励方案所选择。同时,委托模式及信托模式,在企业拟上市的背景下存在障碍。