


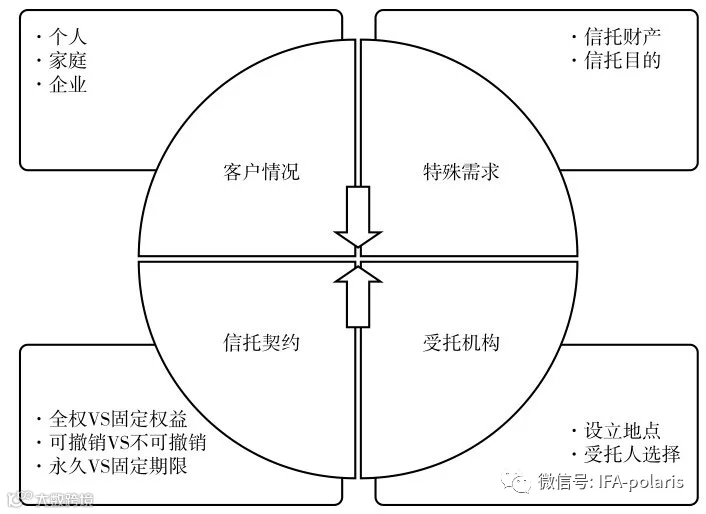
家族信托客户的家庭成员关系、家族企业关系、社会关系复杂,厘清客户个人、家庭及企业的基本情况是家族信托服务的前提。
高净值客户的需求是个性化、多样化和综合性的。通过与客户的沟通,了解客户意愿,并帮助客户认识及明确自身的需求是信托安排的关键。
受托人作为家族信托执行人,是家族信托设计、安排和有效执行的保障,受托人的资质选择非常重要,不同类型信托机构各有优劣,尤其是在全权委托信托安排下,受托人具有酌情安排权,委托人更需防范受托人风险。
通常是家族成员。但家族成员不一定具备担任受托人的能力,而且当该家族成员同时是受益人时会产生利益冲突;此外,个人寿命有限,不利于家族信托的运营。担任受托人的也可以是律师或其他顾问,个人担任多个信托的受托人时,通常需注册成专业私营受托人。
通常是隶属国际金融集团的信托公司或独立信托公司。国际金融集团开展信托业务的主要目的是为自身的高净值客户提供更加多元化的选择。独立信托公司更具灵活性,可能具备某些银行机构不具备的专业服务能力,可以根据客户特殊需求量身定制产品。此外,两类机构对信托资产类别的要求也有所不同,大多数私人银行一般只针对银行可接受的资产设立家族信托,比如银行账户现金、债券及上市公司股权等。独立信托公司可接受任何资产,包括非公开上市公司的股权、游艇、私人飞机、红酒等资产。
私人信托公司运行成本比较高,资产庞大的家族有时会设立专门的信托公司管理家族信托,并由家族企业直接控股,董事会通常由家族成员和信赖的顾问组成。私人信托公司需按照公司章程注册成立,公司的唯一宗旨是担任家族信托的受托人。私人信托公司常见于家族办公室的规划结构中。
信托契约安排是所有信托文件中最为重要的文件,是家族信托设计的灵魂,是“定制化”的体现。根据不同的信托安排方式,可大致将信托契约进行如下分类。
全权信托(Discretionary Trust)也称为酌情信托,受托人被授予如何分配信托财产本金及收入给各受益人的酌情决定权。酌情权一般包括谁是受益人、每个受益人的应得收入与本金、何时分配及如何分配资产等。信托成立之初可以对受托人的酌情权做出限制。
赠与人(委托人)信托(Grantor Trust)指的是信托财产全部或部分的实际控制权被视为归某个人而不是归信托所有的一类信托。保留权利的存在使得该种信托在缴税机制方面与非赠与人信托有所不同(按照美国联邦税法,IRC671-679,详见第二节IDGT部分)。保留权利的形式有多种,比如委托人或其配偶有权等额重置信托资产,委托人或其配偶可从信托获得收益(不低于信托价值的5%),受益人有权为自身利益提取信托本金或收益(Crummey power)、委托人有权用信托收入支付本人或配偶作为被保险人的寿险保险金等。可撤销信托(Revocable Trust)是典型的赠与人信托。
可撤销信托(Revocable Trust)的委托人拥有撤销信托或重新投资信托资产的权力,信托可撤销。依据委托人信托的规定,对委托人征收所得税。可撤销信托的资产被视为委托人的遗产。
特殊目的信托(Special Purpose Trust)为特定的目的而不是特定的人而设立,受益人为不特定的大众。慈善信托便是典型的特别目的信托。
家族信托的保密功能首要体现在通过财产所有权的转移,隐藏委托人、保护受益人。信托一旦成立,财产所有权便由委托人转移至受托人。信托财产的原所有人被隐匿到信托安排背后,信托资产的管理和运用均以受托人的名义进行。除特殊情况外,受托人没有权利和义务对外界披露信托资产的运营情况。
资料来源:新浪网。
资产保障功能的基础在于信托财产的独立性,即信托一旦有效设立,信托财产即独立于委托人、受托人以及受益人的自有财产。信托财产的独立性赋予家族信托破产隔离、避免债务追偿及离婚申索等资产保障功能。
资料来源:中华人民共和国中央人民政府网站。
家族信托的资产保障功能是受到法律保障的。但是其税务筹划功能却受到质疑,家族信托的税务筹划功能是实现更多传承的重要手段,合理的信托安排可以达到节税的目的,但将税务筹划功能等同于逃税的认识是有偏差的。OECD于2001年发布名为“Behind the Corporate Veil”的分析报告,对利用各种架构、在国际范围内安排逃税的方式做了分析,其中详细描述了委托人如何利用信托来逃避税收义务。可见,通过离岸信托安排,形式上转移而实际上保留财产控制权,以达到逃税的做法并不被各国税务当局所认可。
遗产税(Estate Tax)是针对死者的财产总体征收的税;联邦政府对遗产税使用的是累进税率。
资料来源:作者整理。
QPRT依据美国联邦税法设立,允许物业所有人在生前将常住物业转至信托名下,信托存续期内,原物业所有人可继续居住,信托期满后,自动将物业产权和使用权转让给指定的受益人,原物业所有人若想继续居住,则需按市场价值向物业所有人缴纳房租(见图2)。QPRT仅适用于个人不动产传承,是不可撤销信托。

赠与人保留年金信托的操作方式有很多种,最典型的方式是:委托人将资产置入不可撤销信托,信托每年向委托人支付固定收益(年金)(委托人需要缴纳所得税),因为委托人有获得年金的权利,因此被称为赠与人保留年金信托。信托期满时,受益人获得信托剩余财产。

后置型GRAT(End-loaded GRAT):年金支付随着时间的推移逐年增长,早期支付的年金较少,有利于将更多的资产留存在信托内进行投资,以实现增值,提升节税效果。但美国财政局的财政规章规定每年的年金支付不得高于上一年支付的120%。
资料来源:《福布斯》中文网。
1985年以前在美国,受托人往往通过设立不可撤销信托的方式实现委托人对财产所有权和控制权的转移,从而将财产转移至遗产范围外,信托或者受益人需对信托财产收入纳税。若委托人拥有所有权或实际控制权(如可撤销信托),则委托人对信托收入缴税,同时信托财产也将被视为委托人遗产。

资料来源:作者整理。
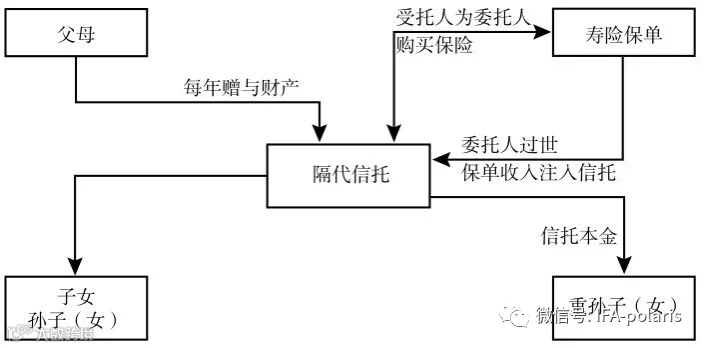
不可撤销人寿保险信托(Irrevocable Life Insurance Trust, ILIT)是财富传承的重要工具之一。操作核心是委托人(同时是被保险人)将寿险保单置入信托,保单受益人为信托。由于保单及保单收益不视为委托人遗产,从而达到规避遗产税的效果。委托人需要定期(每年)向信托投入保险年金,这部分资金视为赠与财产,需占用豁免额度或缴纳赠与税。为了将保单委托人从遗产中剥离,信托必须是不可撤销信托,因此一经设立,委托人无法做出改变,但可以在信托合同中约定酌情条款。更为复杂的做法是将人寿保单注入隔代信托(Dynasty Trust),以实现财富永续传承,规避遗产税和隔代转移税。
隔代信托是一类隔代转移财产的信托。隔代转移指的是将财产转移给隔代人(skip person)或受益人全部是隔代人的信托行为,隔代人指的是比当事人小两代或以上的人。隔代信托通常由“富一代”设立,并约定信托财产供二代生平所用,二代去世后,财产转移给第三代用,如此延续,可以实现永续传承。按传统方式,遗产的每一次代际传承都需要缴纳遗产税,而隔代信托只有在设立之初需要缴纳财富转移税或占用豁免额度,节税效果非常明显。监管当局很快认识到这一制度性的漏洞出台反永久规则禁止信托永续存在,规定隔代信托的期限可以持续到最后一个受益人(信托合同中载明)去世之后的第21年。若委托人在其孙子出生时设立隔代信托,信托大约能持续90年。美国的《反永久统一法规》(Unif. Statutory Rule Against Perpetuities)颁布后,遵守该规定的州设立隔代信托的期限一般为90年。
慈善信托的核心在于通过对慈善团体的捐赠行为来获得相应金额的税收减免权利,税收优惠体现在所得税、赠与税、遗产税以及资本增值税方面。慈善信托为不可撤销的免税信托,信托的设立以捐赠人放弃该笔资产的控制权为前提,捐赠资产不记为捐赠人的需纳税净资产。通过设立该种信托,可以在进行公益慈善的同时,实现财富管理和传承目的,更适宜于有慈善意愿的高净值人士。
安德鲁和瑞秋夫妇将一笔价值为100万美元的有价证券设立为慈善优先信托(CLT),作为他们的子女就读的私立学校学生奖学金的收入来源。信托期为10年,年捐赠额为信托资产当年价值的8%。10年后,信托剩余的资产将转移给他们的子女。通过设立CLT,安德鲁夫妇向其子女转移财产的应纳税额大约可以减少43.7万美元。安德鲁夫妇去世后,将不会再有额外的遗产税,同时,捐赠给信托的资产增值部分也不需要缴纳赠与税和遗产税。需要说明的是,如果安德鲁夫妇选择将他们的孙辈也作为CLT剩余资产的受益人,那么这部分资产的转移则需要缴纳隔代转移税。
詹姆斯和劳伦夫妇拥有一笔初始购入价为50万美元,现值为100万美元的股票资产。如果直接出售这些股票,他们需要为此缴纳高昂的资本增值税。现在他们将这笔股票资产置入慈善余额信托,用来资助以他们的名字命名的艺术博物馆。通过CRT出售股票不必为此缴纳资本增值税,同时他们还可以在有生之年每年都获得信托资产当年公允市场净值的5%作为设立信托的收益回报。信托成立时大约创造了33.6万美元的慈善所得税扣除,他们每年获得的信托收益回报为5万美元。
资料来源:PWC. Guide to Tax and Wealth Management, 2013。
传承是个广义概念,不仅包含家族财富的传承,还涵盖家族企业的传承,甚至是家族精神、企业文化等无形资产的传承。家族企业是家族财富的主要来源,成功的企业传承是保障家族财富源远流长的基石,家族每一代的传承可以成为企业的助力也可能成为破坏力,范博宏等针对中国香港、中国台湾和新家坡200宗家族企业传承案例的研究显示:家族企业传承中往往面临巨大的财富损失,近60%市值会蒸发。前三节的介绍重点集中在家族信托在财富传承方面的重要功能,包括保密性、资产保障以及税收安排等方方面面。接下来的讨论重点将是家族信托作为家族企业传承工具的应用。
“子承父业”是最为基本的企业传承方式,但是家族企业传承过程经常遇到下一代无能力或无兴趣接班的情况。此时,企业家面临传承模式的选择问题,《普华永道全球家族企业调查2012/2013报告》显示:多数(42 %)家族企业将所有权和经营权传给下一代;25 %的受访者表示考虑将所有权传给下一代,并引入职业经理人经营企业;17 %的受访者表示将出售家族企业或将企业上市。
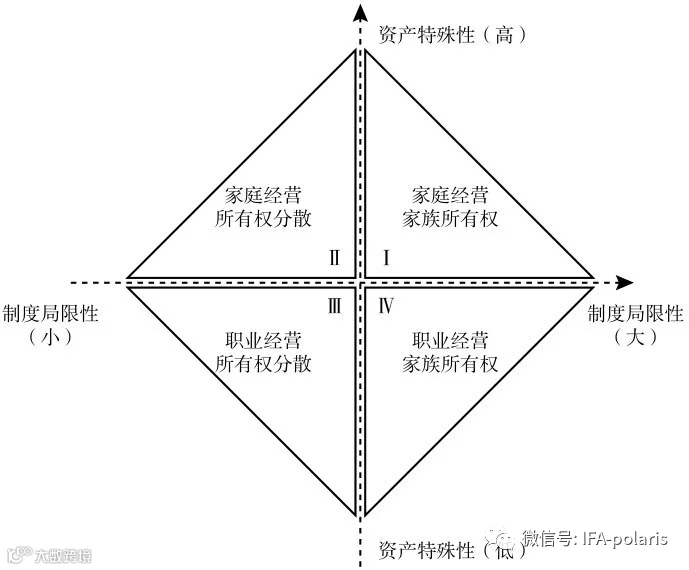
以家族信托控股企业的最大优点在于可以长期紧锁企业股权,避免因家族日益庞大、家庭成员纠纷以及离婚等因素造成的股权分散,对企业经营造成不利影响或最终丧失家族控制权,典型的案例是:龙湖地产的吴亚军与蔡奎通过家族信托设计,避免了离婚可能造成的股权纷争和经营危机。
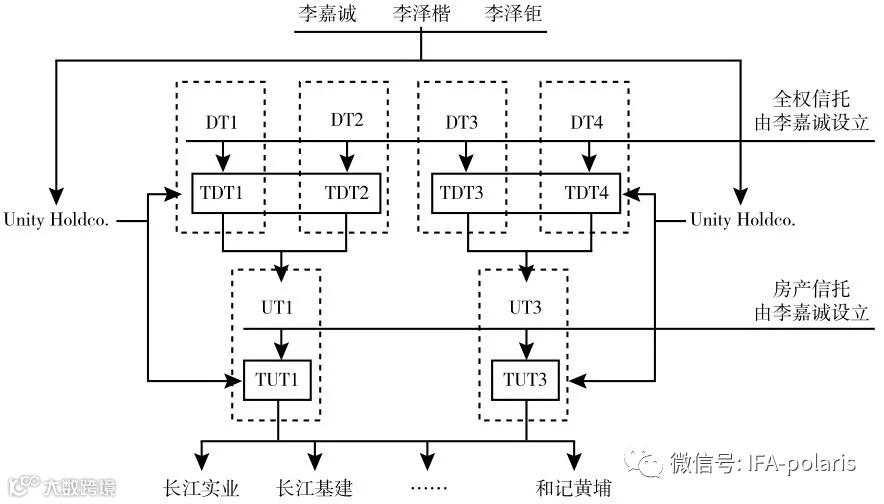
李嘉诚家族信托控制图如下:
在上一节,我们曾提到,中国民营家族企业的资产特殊性高,同时处于制度局限性较大的市场环境中,传承过程中股权被稀释的可能性较大。因此集中股权以强化企业控制权显得尤为重要。境内企业家开始通过设立离岸家族信托实现股权集中。境内高净值人群对财富管理及传承需求的提升令我们看到了家族信托在中国的发展空间。天然的制度性屏障使作为舶来品的家族信托在国内的发展尚处于起步阶段,需要从制度设计、法律环境及管理运作等角度不断完善,寻找到适合本土特色的发展模式。这些制度性的障碍包括以下几个方面。
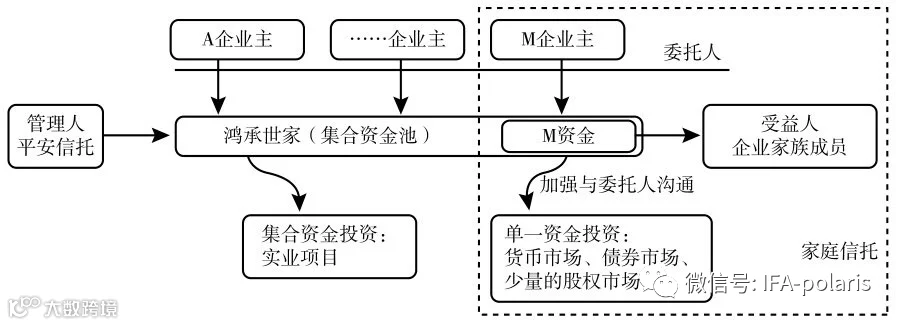
制度性障碍决定了目前国内家族信托的委托资产仅限于金融资产,因此家族信托在家族企业传承中的作用不能充分发挥,国内富豪往往通过离岸信托的形式来实现掌控家族企业控制权的目的。国外成熟家族信托是建立在英美法系下的,我国属于大陆法系国家,在当前国内家族信托难以突破制度约束的情况下,交叉持股、金字塔控股等复杂股权控制方式,是利用有限资金实现家族企业控制权集中的有效途径(见专栏9)。

资料来源:《21世纪经济报道》