


(1)据龙光地产招股说明书显示,2010年5月14日,龙光地产在英属开曼群岛注册成立龙光地产控股公司(以下简称龙光控股公司);
(2)其后两年,龙光地产又在英属维尔京群岛注册成立了三家投资公司,分别为龙禧、高润、兴汇,三家公司均由纪某全资拥有;
(3)2013年4月16日,纪某在英属维尔京群岛注册成立Junxi investments Limited(以下简称Junxi控股公司),由纪某全资持有Junxi控股公司的股权。
(1)2010年5月14日,Codan Trust Company(Cayman)Limited认购龙光控股公司1股并转让给纪某;
(2)2012年11月2日,龙光控股公司再发行999股,其中向纪某配发939股,向龙禧、高润及兴汇三家投资公司各配发20股。(自此,纪某已经持有龙光控股公司的全部已发行股本——1000股;
(3)2013年10月31日,纪某分别无偿向龙禧、高润、兴汇转让持有的龙光控股公司80股、30股、30股;
(4)此后,纪某又无偿向Junxi控股公司转让了龙光控股公司的剩余股本800股;
自此,Junxi控股公司、龙禧、高润、兴汇持有龙光控股公司已发行股本的比例为80%、10%、5%、5%,而通过设立的四家离岸公司,纪某已经完成了间接持有龙光控股公司的全部发行股本。
(1)2013年5月15日,纪某通过在根西岛注册的一家私人信托公司Kei Family United Limited(以下简称KF信托公司),成立了家族信托Gredit Suisee Trust Limited(以下简称纪氏家族信托),信托受益人包括纪某及家庭成员(不包括纪某的父亲);
(2)同日,纪某又将期间接持有的四家离岸公司所有的100%的龙光控股公司股本,作为信托财产委托给KF信托公司;
(3)纪某借助瑞士信贷银行设立了二个子公司,分别为 Brock Nominees Limited(以下简称BN子公司)及Tenby Nominees Limited(以下简称TN子公司),由BN子公司和TN子公司各持有KF信托公司50%的股份。
离岸地专门为离岸信托设计了单独的信托类型,与本国或地区自有的信托制度相区别,如BVI的特别信托(VISTA信托)、开曼群岛的特别信托(STAR信托)、新加坡的外国信托(Foreign Trust)等可以在税费方面享有一定的优惠。此类信托对委托人和受益人有特别的限制,只有非本国(地区)居民的委托人才能设立,且所有受益人都不得是本国(地区)居民。并且这些信托在适用上非常灵活,如 BVI规定在本国设立的信托若不是VISTA信托,只要符合条件均可转化成VISTA信托,且VISTA信托契约并不要求持续有效,在信托有效期内可以随时终止信托。
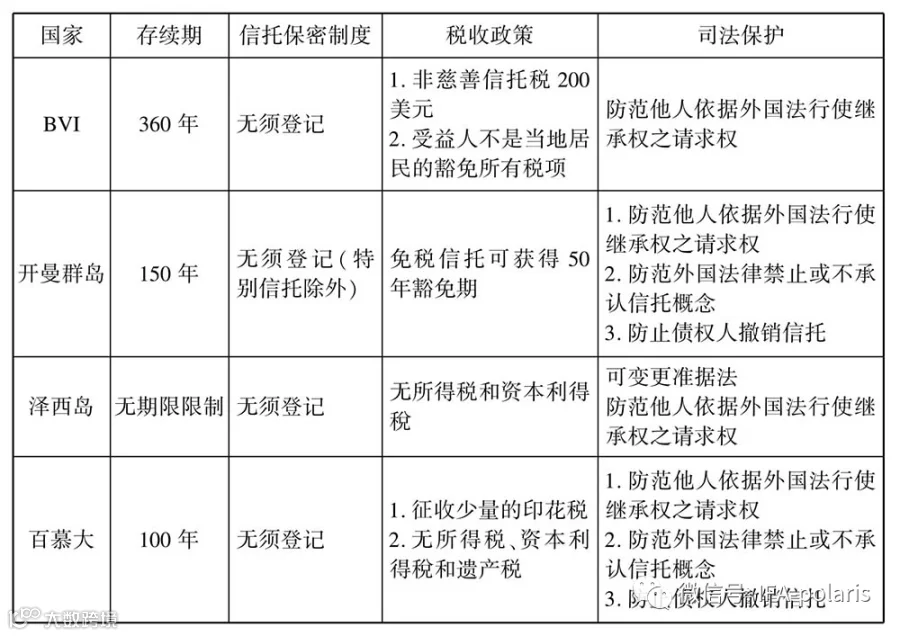
离岸地的信托法律制度非常灵活,规定了较长的信托存续期。例如,BVI在2013年新修订的《受托人法》中将信托存续期由100年延长至360年以更有利于委托人的长远规划。又如,开曼群岛的《永续法》(Perpetuities Law)规定信托期间不得超过150年,但在慈善信托和特别信托中,信托可以无期限地存续下去;更有甚者,如泽西岛则对存续期没有限制。较长的信托存续期增强了信托制度的弹性,更有助于委托人对于长远计划的实现。
离岸地非常重视信托信息的私密性,几乎所有的离岸地都不要求对信托进行登记,没有强制披露信托信息的规定。根西岛进一步完善了信托保密制度,规定除法院外,无须将信托的详细资料提供给任何监管机构,以最大程度地保证离岸信托的私密性;又如列支敦士登信托法律规定,在列支敦士登设立信托通常不需要注册,只需要将信托文件存储于公共注册处(Public Registry),其信息不会向公众开放。
离岸地除本身具有的低税率政策优惠外,对离岸信托还有特别适用的税收优惠政策,因此,对于高净值人士而言,离岸信托是一种非常有效的税务规划工具。例如,BVI作为重要的离岸金融中心,以其优惠的税收政策吸引着大量的投资者。对于公司而言,BVI不征收公司所得税(Corporation Tax)、资本利得稅(Capital Gains Tax)、增值税(Value Added Tax)资本税(Capital Duty)以及各种附加税(Withholding Tax),并且公司的分支机构也不在征税主体范围内。
很多离岸地几乎都有独立的司法权,这些国家和地区通过对债权人撤销信托的期限限制和对外国法院生效裁判的拒绝执行来对家族信托提供司法保护。以开曼为例,其《反欺诈法》(1999年修订)规定,债权人受到欺诈在6个月内享有撤销权,并且债权人负有举证责任,证明行为人具有欺诈的故意且低价处分财产;且外国法院判决与开曼法律不一致的不予承认等。又如,泽西岛和毛里求斯的信托法规定,受托人可以在出现特殊情况时,为保证信托财产的安全,变更离岸信托的准据法。这些规定有利于保护家族信任受益人的权利。
传统的信托结构中只有委托人、受托人和受益人三方关系,但在离岸信托中,离岸地信托立法中规定了“信托保护人”(Protector)这一角色,即根据委托人在信托行为中的指定而承担引导或限制受托人管理信托财产的活动,维护受益人利益职责的人,其主要职责是保护受益人的利益,监督受托人对信托的执行情况及管理信托事务。例如,英属维尔京群岛《受托人法》规定,委托人可以选择设立信托保护人,受托人在行使相关权利前,应争得委托人或保护人的同意,保护人对于已经事先同意的受托人行为不承担责任。
离岸地设立信托,会面临法律制度方面的风险。信托制度起源于英国,与英美普通法制度有着天然的契合性。离岸地由于历史原因,其法律制度与英国普通法制度非常相近,其信托法律中关于信托设立、信托形式、信托关系人的权利义务方面均与大陆法系的信托法有较大差异,这会造成委托人对离岸地信托法律的理解和适用困难,从而为信托的设立带来风险,如对于受托人的规定,BVI信托法律规定,委托人设立信托可以任命个人或者公司作为受托人,而库克群岛则规定,自然人不得开展受托人公司业务,否则将涉嫌犯罪;而且离岸信托的结构设计比较复杂,有些跨国公司为实现海外上市,往往在多个离岸地设立彼此关联的信托,如果不了解不同离岸地法律制度方面的差异,则很可能无法实现设立该信托的目的,甚至会因对离岸地法律不了解导致因非法目的设立的离岸信托是无效的或可撤销的。
很多离岸地由于低税率或零税率等税收优惠,成为世界著名的“避税天堂”。许多跨国公司或富豪家族利用离岸信托的形式规避税收。为了打击这一避税行为,我国已与BVI、马恩岛、泽西岛、根西岛、百慕大、开曼、列支敦士登等签订了税收情报交换协定,所以利用离岸信托避税将存在很大的税务风险。例如,开曼群岛与我国同为《多边税收行政互助公约成员国》,同时,在反洗钱法例方面,开曼群岛司法管辖区遵守国际监管标准,设有交换税务信息及跨境机构之间交换信息的国际监管标准。
委托人设立离岸信托对受托人选定往往有三种情况:第一,选择信任的朋友或本国的信托机构;第二,选择离岸地的居民或居民公司;第三,设立私人信托公司。这三种情况都存在一定的风险,例如选定本国居民为受托人,则本国法院可能根据属人原则对信托做出不利的指令或判决;选定离岸地受托人,则面临着对受托人的不信任的风险及信息不对称的风险;选择成立私人信托公司则成本较高,且法律规定复杂,从而又面临着一定的法律风险。
尽管离岸地的金融监管比较宽松,对信托的规定比较灵活,但离岸地仍有一些强制性法律法规必须遵守,且每个离岸地对信托的规定都有不同,在设立离岸信托时宜委托专业人士对离岸地的法律法规做比较详细的调查和分析,同时要严格关注离岸地的外交政策及税收政策,不能以非法避税为目的设立离岸信托。部分离岸地的部分法律与政策如下:
在信托资产远离委托人控制及委托人对离岸受托人没有足够信任的情况下,为了保证信托财产的安全和受益人的利益,选定一个信托保护人对于受托人的行为进行引导和限制是非常必要的。在离岸信托中,委托人可以通过监察人制度来监督受托人的管理行为,防止受托人侵害信托财产或不履行职责的行为,必要时还可以撤换不称职的受托人,为离岸信托提供最大限度的保护。
为了实现离岸信托资产保护、家族传承、境外上市等多重目的,选任合适的受托人是关键环节。首先,委托人国籍国居民不适宜担任受托人。委托人设立离岸信托是为了规避本国的政治、经济和法律风险,若任命本国居民担任受托人,则因属人原则,本国的行政机关和司法机关对受托人拥有管辖权,可能直接影响信托的私密性和安全性。其次,在选离岸受托人时,由于对受托人没有信任的基础,因此要对其资质进行严格细致地审查。最后,妥善利用私人信托公司制度。私人信托公司结构将所有权与控制权分离,可以满足股权信托和家族信托的需求,但在设立和资质需求方面离岸地的规定各有差别,仍需谨慎适用。
根据委托人需求“量体裁衣”,条款设置灵活,资产配置方式和策略可在存续期间灵活调整;可选择一次性分配、定期定量分配、临时分配、附带条件分配等形式进行信托利益分配等,还可实现家族精神的延续与传承。
制定离岸家族信托时,为防止子女后代不当消费或冲动理财而导致资产快死枯竭,可以根据委托人要达到的目的,通过“附带信托利益支付条件设定”,达到激励和约束效果,避免信托受益人因生活奢靡或不善理财,无节制挥霍而败坏家产,保证其生活有财力保障又保护家族财产。
因离岸家族信托账户的完全私密性,除委托人与受托人之外没有第三人知晓信托财产的具体情况以及和具体受托人之间的安排,从而最大限度保障委托人对自己财产的处置;同时,因离岸家族信托账户的独立性,其可以最大发挥隔离其财产的防火墙效应,保障信托财产的安全性。例如,对婚姻财产进行隔离,避免离婚等家庭纠纷对企业生产经营造成影响;避免企业破产倒闭时个人财产被无限卷入,以保障子女的教育、婚嫁、创业等利益。
私人定制离岸信托根据客户资产的具体类型与情况,合理有效利用离岸信托达到委托人对于税收的规划,并更加有效地将财产予以传承。
家族信托的主要形式有全权信托(Discretionary Trust)和固定收益信托(Fixed Trust)两种。其中全权信托是离岸信托最普遍采取的形式,即委托人全权委托受托人决策、管理信托资产,只要定期向客户通报相关信息即可。离岸家族信托通常会设立在开曼岛、英属维尔京群岛等具备完善信托法且税负较低的国家或地区。委托人可把各种形式的海外家族资产转移到信托里,再制定信托受益人。通过这种信托安排,可实现信托资产所有权和收益权的隔离,达到照顾制定受益人、税务节省、企业发展长远规划、资产保全等目的。
“家族信托就是要最大限度地保护对高资产人士的个人以及财产信息的私密性”。根据国外离岸信托原理,当一个人成立信托,其财产全部转入信托以后,从法律上讲,这部分财产的法定所有权被转移到了受托人的名下。自此,受托人以其自己的名义来持有这部分财产。受托人可以根据需求分配收益,并由信托管理方实施隔离和保障财产的安全的措施。因此事实上,在离岸信托流程中,了解客户的人生阶段、主业定位、家族传承、社会价值是建立信任的第一步,当然也是定制并构建离岸信托中最艰难的一步。
从理论上来说,家族信托可以接纳所有类型的资产。但在实际操作中,其会受到管辖法律对财产转让和持有的限制,所以能够放入海外家族信托的资产一般只包括在境外合法取得的收入,如境外投资所得等。但是从安全性来说,与海外账户的现金和投资资产相比,将境内的不动产放入海外信托并不能最好地利用信托的资产保护作用,因为很可能基于离岸地国际司法冲突规范指引而面临不动产所在地的法院管辖以及法律适用将影响该财产安全性的法律风险。
信托的成立地往往与受托人紧密相连,选择同一个司法管辖区下的受托人可以避免司法管辖权交叉带来的问题,如冲突规范。但是,除了考虑区域,受托人也有多种不同形式,包括个人、银行受托人、独立受托人和私人信托公司等,受托人的选任往往要根据信托财产的具体情况以及委托人需要承担的成本情况,以及受托人对于委托人信托的适合度来决定。