
大数跨境

【财富管理】保险金信托的转型

【财富管理】保险金信托的转型 四葉草财富管理
2023-03-16
0
导读:保险金信托是投保人购买人寿保险后,与信托受托人约定,当被保险人身故发生理赔或满期时,保险公司将保险赔款或满期

保险金信托是投保人购买人寿保险后,与信托受托人约定,当被保险人身故发生理赔或满期时,保险公司将保险赔款或满期保险金交付于受托人,由受托人依信托合同的约定管理、运用。信托终止或到期时,将剩余信托财产及收益交付受益人。
1.发展保险金信托业务的必要性
(1)对于投保人而言
首先,保险金信托可以解决保单灵活性不足的问题。由于寿险受益人很多都是子女,如果被保险人去世,保单受益人领取大额保险赔偿金,有可能无法正常管理或者挥霍掉,并不能实现投保人的最初目的。通过保险与信托的结合,充分运用保险和信托制度的优势,有效提升保险金的投资管理,贯彻投保人的生前意志,更好地利用赔偿金赡养亲人,为养老、子女教育和生活提供良好保障。
其次,保险金信托具有破产隔离的效果,可以实现财产的独立运作,从而避免赔偿金引发的受益人纠纷,避免被婚姻、企业破产纠纷等分割,达到家庭财富的有效管理和传承。
再次,保险金信托中受托人一般为金融机构,具有专业的资产管理能力,有利于受益人享受专业的理财服务和资产保值增值服务。
最后,保险金信托具有显著的避税功能,尤其是在遗产税等个人税收较高的英美国家,符合一定监管要求的保险金信托产品,其信托财产不计入本人财产,不用缴纳遗产税,具有节税的好处。
(2)对于保险公司而言
发展保险金信托有利于增强客户服务能力,尤其是对于大量具有财富传承的高净值客户,会提升保险公司产品服务吸引力,加强客户黏性和忠诚度。在部分情况下,保险公司作为中介方,向信托公司推荐保险金信托客户,可以获得一定中介收入,进一步拓展收入来源,提升盈利水平。尤其是金融集团,其同时拥有保险公司和信托公司,有利于增强业务协同,分享客户资源,为客户提供综合金融服务。
(3)对于信托公司而言
保险金信托是发展财富管理业务的重要组成部分,可以满足高净值客户的现金、保单、房产、股权等多元财产的专业管理需求。同时,发展保险金信托既有利于获取增量高净值客户,并以此为切入点,对高净值客户进行交叉销售,提升盈利水平;也可以获得增量管理资金,做大业务规模,增加信托报酬收入。
2.保险金信托业务的模式
保险金信托主要有两种业务模式,一种是以保险债权或者保险金作为信托财产,设立信托;另一种是设立资金信托代投保人购买信托,之后保险赔偿金再回到信托。
(1)保险+信托模式
保险+信托模式是最常见的,也是比较顺畅的模式。投保人购买保险后,由保险受益人将保险债权或者保险赔偿金作为信托财产成立信托,信托法律文件规定好投资管理方式、受益人、期限以及到期后信托财产处置方式。此种模式下,保单既可以是已经存在的,也可以与信托契约同时成立。此种模式下,信托财产的不同形式决定了保险金信托具有一定的差异性。
以保险金为信托财产的保险信托,主要适用于保单受益人为投保人子女,属于他益型保单,由保单受益人作为委托人与信托受托人签署保险金信托合同,在保险公司发放赔偿金后,委托人交付信托财产,此时保险金信托正式生效。但是,委托人以后可能更改信托合同,从而违背投保本人最初的意志。
以保险金债权为信托财产的保险金信托,主要适用于保单受益人与投保人相一致的情况,由投保人与保险金信托受托人签订信托合同,受托人成为保单受益人,获得保险金请求权,信托合同签订后生效。这也是目前在日本等国家较为流行的模式。不过这种模式可能面临赠与税、遗产税等税收压力,一般需要政府作出特别的税务制度安排。
(2)信托+保险模式
此种模式下,由投保人用自有资金成立资金信托,用于代付保费,这时作为信托财产的资金转变为保单,未来理赔保险金或者保险到期返还的本金和收益,则继续作为信托财产,无须再继续设立单独的信托。然而,由于部分保险法下,信托只能代理缴纳保险,而不能取得保险受益人的地位,因而还需要进一步设立以保险债权为信托财产的保险金信托。此种模式在英美国家较为常见,对受托人的责任要求更高,包括代付保费、保存保单等,是更为进阶的保险金信托模式,需要受托人具有更高的业务能力。
3.发达国家保险金信托业务的实践
(1)美国保险金信托业务的发展情况
保险金信托发源于英国,但是繁荣于美国。据统计,美国3%~4%的人寿保险交由信托管理,这有赖于美国保险业的发展。20世纪左右,美国保险机构开始设立信托部门,兼营信托业务,主要是经营保险金信托。目前,保险金信托已成为美国居民的重要避税方式。
美国保险金信托实务中,依照委托人是否可撤销信托,分为可撤销保险金信托和不可撤销保险金信托。所谓可撤销保险金信托,指委托人保留了随时终止信托并取回保单权利的保险金信托。所谓不可撤销保险金信托,指投保人将保单所有权随之权利转移给受托人,包含放弃持有保险单、保险单受益人之变更、保险单之解约权、保险单之转让权、保险借款权等。凡人寿保险保单置于不可撤销保险金信托之下,则保单所有权益转移给了受托人,但须载明保单所有人及受益人。此种模式下,可以保证受益人对于保险金的受益权成为一种确定的、不可撤销的利益,并将保单从被保险人的应税遗产中完全分离出来,满足美国税收法律的保险金免遗产税的规定,从而成功实现避税。因此,不可撤销保险金信托成为美国最常使用的遗产税避税方式。
美国保险金信托按照是否预先筹措支付保险费,分为附基金保险信托和不附基金保险信托。若为附基金保险信托,受托人应依照信托文件约定,代投保人支付保费。反之,若为不附基金保险信托,则必须由投保人自行支付保险费。
(2)日本保险金信托业务的发展情况
日本将人寿保险称为“生命保险”,因此,保险金信托在日本通常被称为生命保险信托。日本生命保险信托是指投保人在投保生命保险之际,同时以委托人的身份与信托公司签订生命保险信托,将生命保险债权(保险事故发生时的保险金请求权)作为信托财产移转给信托公司,并交付保险单,受托人即成为保险金的受领人。因此,当保险事故发生时,保险公司应将保险金交付给信托公司。至于生命保险信托的受益人,通常为委托人的继承人,性质上属于他益信托。因此,保险公司向信托公司给付保险金时,视为继承人因继承取得财产或因遗赠取得财产。
1925年,日本的三井信托公司推出了首只人寿保险信托产品。由于受金融危机及不断发生的自然灾害的影响,日本的消费者对市场普遍缺乏信心,而对于保险业持积极乐观态度。为了满足人们日益增长的合理的财富管理及分配的需要,人寿保险信托行业得到了巨大的发展空间。2010年,日本的三井住友信托银行与美国保德信保险公司的日本子公司合作,共同开发了“安心支持信托”的人寿保险信托产品。作为生命保险信托产品,其设立的主要目的是节约保险金,合理安排委托人的需求,满足受益人的未来生活需要。日本信托银行以及保险公司均可开展保险金信托业务。
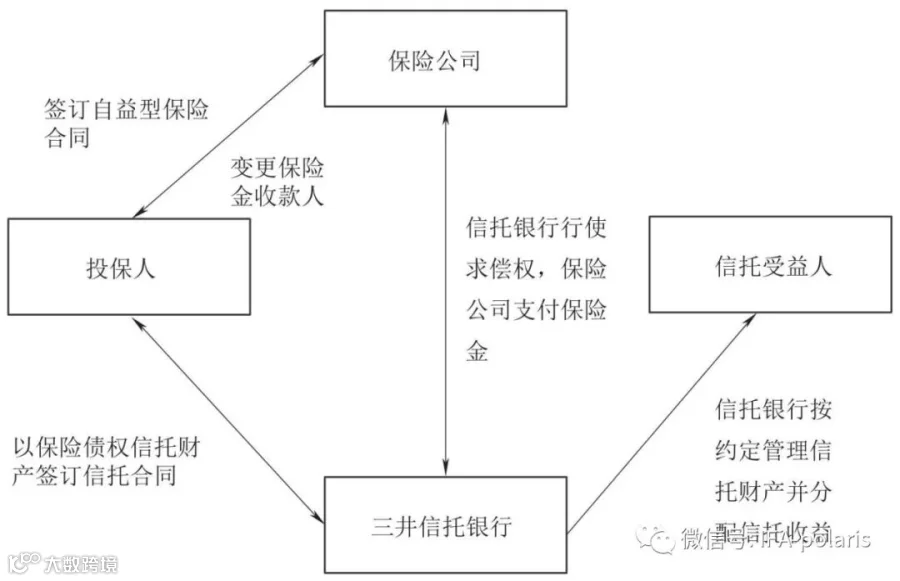
以日本三井住友信托银行推出的“安心支持信托”为例,该信托要求保险投保人同为保险受益人,即购买的保险需要是自益型,设立信托时需要在保险公司端将保险金收款人变更为受托人,受托的死亡保险最低赔偿金为3000万日元,信托受益人既可以为自己、其他家属等个人,也可以为学校、非政府组织(NGO)等公益组织。保险金信托的期限为收到保险金之后的25年。保险金信托的具体设立流程为(如下图所示):投保人与保险公司签订保险合同,并约定保险投保人亦为保险受益人;与信托银行签订信托合同,保险金债权为信托财产;将保险金收款人变更为信托银行;投保人遭遇保险事项后,信托银行向保险公司求偿,保险公司将保险金支付给信托银行;信托银行依据信托合同对保险金进行投资管理;根据约定向信托受益人分配信托收益。
比较分析看,美、日保险金信托业务都得到了较快发展,而且信托机构、保险机构均可开展此类业务。不同之处在于,一是目的有差异,美国保险金信托主要用于避税,而日本则更多用于财富传承以及养老。二是业务操作模式存在差异,美、日保险金信托设立时需要在保险公司变更保险理赔金收款人,美国有更为严苛的要求。三是发展程度不同,美国保险金业务发展时间早,而且公众接受程度高;日本虽然较为重视该类业务发展,但是整体规模和发展程度仍有进一步提升的空间。
日本三井住友信托银行保险金信托业务交易结构图数据来源:三井住友信托银行网站。
4.保险金信托发展存在的问题
(1)保险金信托业务的制度供给不足
美、日等保险金信托相对发达的国家目前已逐步形成较为完善的制度规则,如美、日的保险法均对信托参与代缴保险费给予了相关规定。反观我国,保险金信托仍处于萌芽状态,相关规则不清晰,这给保险金信托业务发展带来一定困难。
(2)信托公司专业投资管理能力仍不高
目前,我国信托公司仍以融资业务为主,相关投资管理能力不高,依托信托公司进行保险金保值增值管理,仍缺少投资者的信任度,业务营销面临一定的客户选择压力。
(3)保险金信托模式面临考验
虽然美、日等国的保险金信托已形成一定可借鉴的成熟模式,但是各国国情决定了具体模式的差异性。我国保险金信托由于法律法规以及国情,面临保险金信托模式本地化考验。例如,保险金信托应该采用自益信托还是他益信托?保险金信托涉及的税收问题如何处理?这些问题的存在使得看似美好的保险信托功能,可能因为法律法规和模式上的不确定性而大打折扣。
5.保险金信托业务转型发展的策略
(1)加强与保险公司的业务创新
保险金信托业务虽然短期效益水平并不高,但是有利于借助保险公司渠道拓展高净值客户,增强客户吸附能力,从而加快直销渠道建设。随着保险金的到位,不仅能够获得稳定的管理费收益,还可以积累大量稳定可支配的信托资金池,有利于优化资金端来源结构。因此,信托公司需要进一步密切与保险公司的合作,开展基于保单的信托业务创新。
(2)提升保险金信托业务专业水平
信托公司应该加强保险金信托业务的理论研究,充分了解市场需求,推动业务创新,提升产品设计能力,增强保险、资产管理、税收等综合财富管理方案,更好地服务高净值客户,加快业务转型和升级。
(3)将保险金信托与家族信托有效融合
超高净值客户一般会配置一定保险单,作为生活保障的重要组成部分。信托公司可以将保险金信托融入家族信托中,将其作为协助管理超高净值人群财产的重要服务内容之一,从而为其提供财富管理的综合解决方案。

【声明】内容源于网络
0
0
四葉草财富管理
1234
内容 724
粉丝 0
四葉草财富管理 1234
总阅读115
粉丝0
内容724