


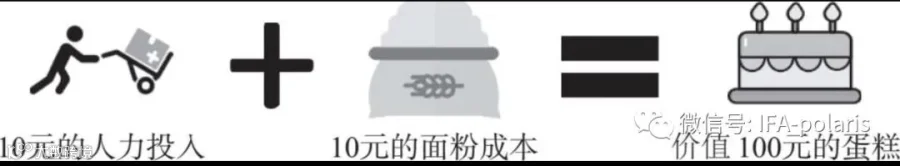
初次分配是把面粉加工成蛋糕并把蛋糕做大的过程,追求的是效率,是蛋糕越大越好。在理想情况下,蛋糕大了,每个人分得的蛋糕应该同比例增加,这样既高效又公平。但是经济学告诉我们,实际情况并非如此。“做蛋糕”模型如图1所示。
初次分配中有没有税呢?有,初次分配中主要涉及流转税。什么是流转税?就是在商品流通过程中交的税,包括增值税和消费税。小明把自己分到的3/4个蛋糕卖掉,以及小红把自己分到的1/4个蛋糕卖掉,都需要交流转税中的增值税,而增值税是由买方承担的,也就是买蛋糕的人实际承担了这部分税。本来一个蛋糕卖100元,因为有增值税,一个蛋糕的价格变成了113元,买家实际支付了113元,其中13元交给了国家,最后卖家得到100元。卖家没有实际承担这部分税款,也就意味着小明和小红的贫富差距没有因为税金而变小。
还是以小明和小红两个人做蛋糕为例,小明负责采购面粉等原材料,小红负责加工,小明分得3/4个蛋糕,小红分得1/4个蛋糕,小明获得的蛋糕是小红的3倍。由于初次分配的不公,所得税产生了。
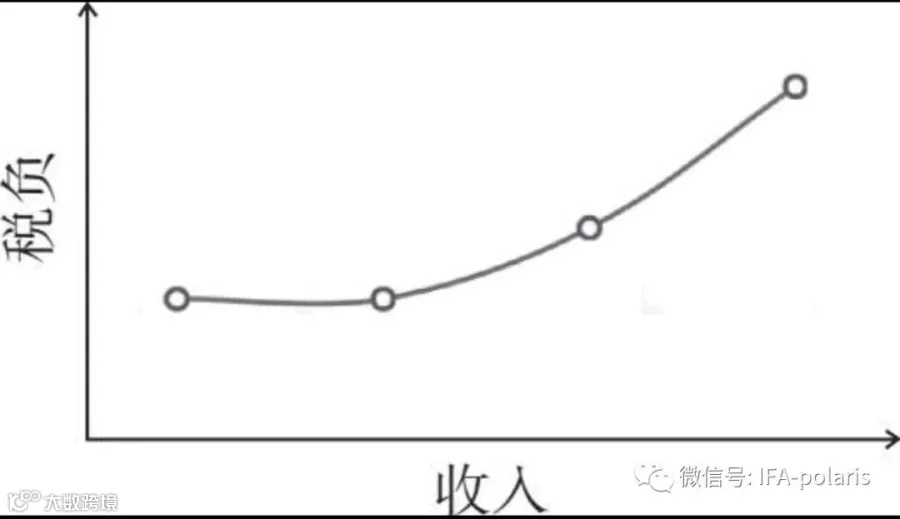
不同于流转税,所得税的税负不是由消费者承担的,而是由受益人承担的,且税负是不均衡的,即小明和小红分得的蛋糕不一样大,所得税的税负就不一样。再分配的关键在于税负累进。税负=交的税/收入。所谓累进税率,是指随着收入的增加,税负也随之增加,收入和税负并不呈正比,连续式累进(见图2)是向右上方倾斜的曲线,但连续式累进难以操作,所以我们现阶段更多采用的是跳档式累进(见图3)。

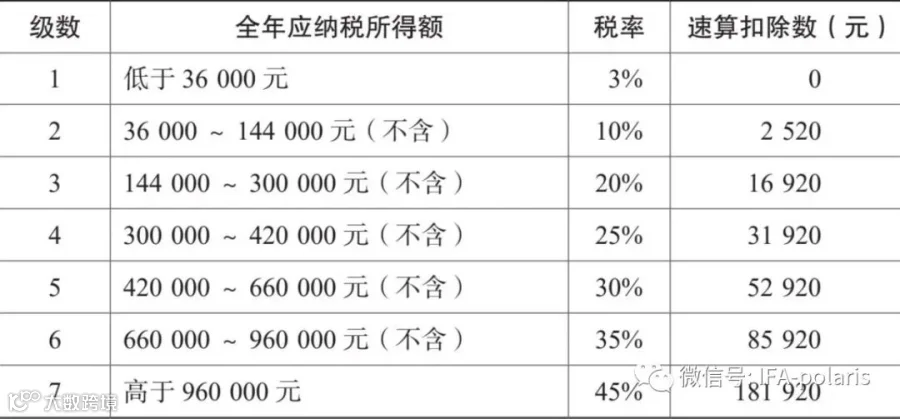
实际税负=268080÷1000000×100%=26.8%
小明税后所得=1000000-268080=731920(元)
小红应交税额=330000×25%-31920=50580(元)
实际税负=50580÷330000×100%=15.3%
小红税后所得=330000-50580=279420(元)
根据税法,小明依法纳税268080元,小红依法纳税50580元,国家对此税款进行再分配,最终小明税后所得为731920元,小红税后所得为279420元。然而除了做蛋糕的人,这个社会还存在无法参与做蛋糕的人(比如低保户),他们领取的低保来源于财政,比如小光,小光没有付出劳动,也得到了5000元。这是再分配。
如果小明拿出30000元投入公益事业,小明能得到什么?如果小明什么也得不到,小明为什么愿意这样做?
如果一家盈利的公司(非小微企业)投入30000元用于乡村振兴的光伏发电研发,则可以在再分配中少纳税。由于研发费用可以在税前加计扣除,公司投入30000元用于研发,实际上能在税前扣除60000元,那么再分配时,公司可以少交15000元的税,公司拿出30000元用于乡村振兴,实际上只承担了15000元的成本,此外,由于这项研发提升了公司的美誉度,扩大了品牌效应,因此公司的盈利更多了。
最近引起广泛关注、正在试点的房地产税,未来可能出台的遗产税,研发费用加计扣除等税收优惠,都是三次分配的重要推手。