


王某军和李某欣系夫妻,婚后育有一子王某皓和一女王某鑫。王某军和李某欣在婚姻关系存续期间购买了一套房产,位于朝阳区安贞小区。后因两人年岁已大,同时考虑到女儿已成家立业、搬出去另住,而儿子王某皓一直未成家与父母同住的客观情况,于2014年1月分别立下公证遗嘱,两份遗嘱内容均为:“位于朝阳区安贞小区的房产中属于本人的份额,于本人去世后,由儿子王某皓继承,与女儿王某鑫无关。”
(一)案例中,立遗嘱传承房产,最终事与愿违的原因是什么?
案例中,王某军和李某欣二老的财富传承意愿明确,就是将安贞小区房产定向传给儿子王某皓,而且选择了遗嘱传承方式,排除了女儿王某鑫的继承权,并对遗嘱进行了公证。能够选择公证遗嘱的传承方式,说明王某军和李某欣二老具有定向传承的法律意识,在王某皓未婚的情况下,安贞小区房产应由王某皓个人继承,并作为其专有财产。
1.遗嘱存在无效风险
实践中,在法院所受理的遗嘱继承纠纷案件中,很多遗嘱被法院认定为无效。鉴于遗嘱需要具备严格的法定形式要件,不建议有财富传承需求的人自行订立遗嘱。对于家庭关系复杂、财富达到一定量级的富裕阶层,可以委托专业律师量身定制遗嘱内容,再进行公证,以全面实现财富所有人的传承意愿。
被继承人去世后,如果有其他继承人对遗嘱的真实性不认可,则此时遗嘱的真伪难辨,很难达到精准定向传承的目的,同时也不能避免继承人之间“打继承官司”的风险。
立遗嘱可以是动态的,而非一成不变的。遗嘱是于遗嘱人去世时才生效的民事法律行为,而遗嘱生效时,往往物是人非。因此,遗嘱订立后,需要适时检查,看是否发生影响遗嘱效力的新情况。一旦客观情况发生变化,立遗嘱人应当及时对之前所立的遗嘱进行变更或撤回,否则无法保证财产定向传承,从而旁落他人。
如遗嘱由被继承人自行保管,若被继承人突发意外,这份遗嘱有可能不会被人发现,或者在被继承人保管过程中丢失,最终同样无法达到财富传承的目的。
《民法典》第1161条第1款规定:“继承人以所得遗产实际价值为限清偿被继承人依法应当缴纳的税款和债务。超过遗产实际价值部分,继承人自愿偿还的不在此限。”由此可见,订立遗嘱并不能避免偿还被继承人生前所负债务和缴纳遗产税的风险。
经过改革开放40多年的发展,尤其是加入WTO之后,中国发生了翻天覆地的变化,GDP总量已经跃居世界第二位,私人财富也出现了海量增长。2022年11月,胡润百富、中信保诚人寿联合发布了《2022中国高净值人群家族传承报告》,数据显示,拥有1000万元人民币家庭净资产的“高净值家庭”数量达到206万户;拥有亿元人民币家庭净资产的 “超高净值家庭”数量达到13万户。
寿险产品,尤其是纯寿险,会带有杠杆比例,也就是说,保额是保险费的若干倍,而且投保年龄越年轻,杠杆比例越高。例如,某女士年龄25周岁,作为投保人和被保险人,投保某保险公司的终身寿险,每年支付保险费27.5万元,交费期20年,某女士将来去世的话,身故受益人可以获得999万元保险金。
如果采用遗嘱继承的方式继承分配遗产,立遗嘱人去世后,若其他继承人对遗嘱的真实性不认可,各继承人很有可能要对簿公堂,而诉讼过程短则几个月,长则几年,耗时耗力。如果采用人身保险的方式进行财富传承,被保险人在保险合同中可以指定自己心仪的继承人作为受益人。当被保险人去世后,保险公司会依据保险合同约定直接向受益人赔付保险金,无须继承人一致同意,所需要提供的资料也明显少于遗嘱继承,实现财富传承更为便捷。
即使现在遗产税尚未开征,遗产继承中各项费用也不可忽略,主要包括拟定遗嘱的律师费、遗嘱的公证费、继承权的公证费,遗嘱的执行费等,这些还只是直接成本。而通过人身保险进行财富传承,受益人领取身故保险金的时候基本没有费用。即使在未来开征遗产税的情况下,受益人也无须缴纳遗产税。
前文多次提到了,如果采用遗嘱继承的方式,则立遗嘱人去世后,继承人之间很有可能会同室操戈。而通过人身保险进行财富传承,保险公司给付身故金,只会通知受益人或者其监护人,其他继承人可能根本就不知道这件事儿,保密性高且减少了财富传承可能引发的争端。
现在市面上的人身保险产品纷繁复杂,种类多样,保险费可以是几百元,也可以是几亿元。因此,人身保险不仅适合高净值人士,也适合普通大众。
保险作为财富传承工具有上述优点,如结合其他财富传承工具,充分发挥各自的优点,强强联合,可以更好地达到财富传承的目的。
信托被称作“从坟墓里伸出来的手”,通俗来讲就是指委托人可以在去世后继续按照其生前意愿操控信托资产的安排,使财富能够代代相传。但实务操作中,家族信托大多数是千万元起步,普通人只能望而却步。
人身保险与赠与、遗嘱等传承工具灵活结合的内容,在此不再赘述。
张某萍毕业于北京科技大学,在某律师事务所担任行政人员。张某萍长相甜美可爱,工作勤奋上进,深受领导赏识,但由于平时交际圈子比较窄所以至今未婚。张某萍每月的工资收入为8000元,律所为其缴纳五险一金,除去日常的花销,张某萍每年存款3万—4万元。
(一)家庭理财四大账户理论
人身保险产品种类繁多,而且客户的具体情况千差万别,想要合理配置保险,首先要深入了解保险产品,再结合个人或者家庭的具体情况进行配置。
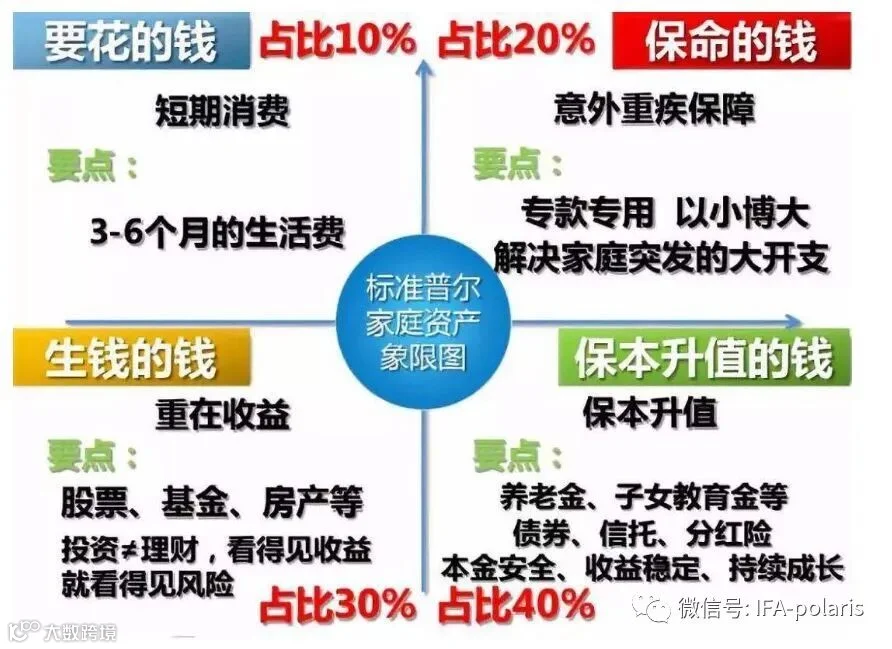
家庭收入保障账户,主要是给家庭经济支柱建立的,对全职主妇家庭尤其重要,以防止负责养家糊口的家庭经济支柱出现意外的情况下,家庭在经济上难以维系。由于此类风险概率较低,所以相应的保险费也比较低,杠杆则很高。对应的产品包括意外险和寿险,尤其是定期寿险,不失为最适合此类保障的产品之一。以某定期寿险为例,30周岁男性,交费和保障期间均为30年,保额为100万元,每年保险费仅为2100元。
家庭健康保障账户,覆盖的范围则更加广泛,根据业内公认的数据,人的一生中罹患重疾的概率为72%,所以这个账户适合几乎所有人。对应的产品主要有重疾险和医疗险。
家庭年金保障账户的主要目的是解决家庭未来教育金和养老金现金流问题。我国养老金替代率已经从2000年的70%降至2020年的41.3%,而根据国际劳工组织发布的《社会保障最低标准公约》,55%是养老金替代率的警戒线,低于此水平的退休后生活质量将显著下降。
家庭投资理财账户,主要用于解决资产长期保值增值的问题,可以采用的工具有很多,比如股票、基金、期货等,通常也是人们最感兴趣的领域。在这个象限对应的保险产品主要有万能险和投连险。万能险实际上非常类似于活期账户,一般每月公布结算利率,可以用保险单贷款功能实现灵活的资金出入,而且万能险还有收益保底条款,很多万能险产品的保底收益为每年2.5%,在银行利率逐渐下行的大趋势下,保底收益2.5%且具有高度流动性和安全性的产品,吸引力将会越来越大。
就一个普通家庭来讲,一般都会经历以下周期:一对新人结婚登记到生育子女(筑巢期),子女出生到完成学业(满巢期),子女完成学业到夫妻双方均退休(离巢期),夫妻二人均退休到最后一人过世(空巢期)。其实,在组建家庭之前,单身人士也需要保险配置,单身期和家庭生命周期的各个阶段,都有不同的保险配置需求及配置方案。
单身期是指客户参加工作到登记结婚前的这段时间。这段时间内,由于刚刚步入社会不久,消费支出占总收入的比例较大,故客户手头并没有太多积蓄,但也没有太多的家庭负担,基本处于“一人吃饱全家不愁”的状态。
筑巢期是指夫妻双方办理结婚登记到子女出生的这段时间,客户年龄在25—35周岁居多。在这段时间内,夫妻二人比较年轻,正处于家庭与事业的新起点,但由于夫妻双方刚刚组建家庭,前期家庭收入并不稳定,随着时间的推移,消费支出逐渐稳定。
满巢期是指家庭中的第一个子女出生到子女完成学业的这段时间,客户年龄一般在35—55周岁居多。在这个时间段,家庭迎来了新的成员,夫妻双方的收入水平稳步提升,但子女出生后,父母开始考虑子女的教育问题,教育成本占据家庭的收入比例将会大大增加。
离巢期是指子女完成学业到父母退休的这段时间,客户的年龄一般在55—65周岁。这个阶段,随着子女的独立,家庭支出将会降低,同时由于之前的积累,事业发展和家庭收入均达到巅峰。
空巢期主要是指夫妻双方均退休到最后一人过世的这段时间。客户的年龄一般在65—85周岁居多。在这个阶段,客户基本没有工资收入,资金来源主要依靠养老金及自己之前积累的财富及子女的支持。这个阶段,客户对养老保障及健康保障的需求很大,但很多保险公司都会拒绝承保健康保险。