搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
【财富管理】通缩和通胀:经济必修话题
>
【财富管理】通缩和通胀:经济必修话题
四葉草财富管理
2023-03-23
3
导读:对货币发行量的讨论,绕不开这样一对“兄弟”名词:通胀(通货膨胀)和通缩(通货紧缩)。可以说,通胀和通缩是货币
对
货币
发行量的讨论,绕不开这样一对“兄弟”名词:通胀(通货膨胀)和通缩(通货紧缩)。可以说,通胀和通缩是货币发行量这个“水龙头”的两端,而开关在政府(中央银行)的手中。
一切与经济有关的问题施加在普通人身上时,都会以这两种姿态出现,但是,通胀并不等同于简单的物价上涨,通缩也不能直接和经济萧条画等号,深刻理解这两个“一母同胞”的词汇之后,相信经济学的景象在大家眼中将会和之前大不一样。
1971年,黄金与美元脱钩后,通胀成了世界经济的普遍现象,当代市场经济国家几乎没有不通胀的。
通胀是指流通中的货币数量超过了经济实际的需要,从而引起货币贬值和物价水平全面且持续上涨。简单地说,就是过剩的货币去追逐有限的商品,货币太多了,商品就大幅涨价,手里的钱就越来越“不值钱”了。
举个直观的例子,假如在一座海岛上,岛民只能使用金子来买东西,而岛上的集市也只卖牛,金子的数量和牛的数量是恒定的。但是突然有一天,岛民们发现了金矿,开采出来的金子被源源不断地送到岛民们手中,于是,原来一块金子可以换一头牛,现在要三块金子才能换一头牛了。
让我们回到现实社会,这个故事中的牛相当于现实社会中的商品,而金子就相当于货币。通常情况下,货币总量和商品的数量保持在一个相对平衡的状态。但是,如果银行疯狂地印钞,使市面上的货币总量严重高于商品价值,就会出现货币大幅贬值,商品大幅涨价的情况。
在生活中,大家对通胀的感觉应该也是很明显的。比如在1990年,10元钱或许可以买到10斤猪肉或者20斤大米。而如果把钱存进银行,存到2020年,以每年5%的利息计算,在不考虑复利的情况下,这10元就变成了25元,25元能买10斤猪肉或者20斤大米吗?答案是不能。
你会发现,辛辛苦苦赚来的钱,放在银行里虽然数量没有变少,但买到的东西却是一年不如一年了,好像它的价值被人一点一点地偷走了,而这个“偷走”你财富的家伙就是通胀。
所以,通胀很简单:要么就是商品变得太少了,要么就是钱变得太多了。总之,一单位的商品需要“消化”更多的货币。
反过来,通缩是指货币的数量大幅减少,或整体物价水平持续下降的现象。一般认为通胀率低于0(负的通胀率)时会发生通货紧缩。
回到前面提到的海岛例子,如果突然有一天,岛民们都不想吃牛肉了,也就是不太想去集市买牛,那么,牛的价格会一直下降,原来一块金子可以换一头牛,现在一块金子能换两头牛了。
通缩是社会总需求持续小于社会总供给,会使货币升值,实际购买力上升。而物价下跌只是通缩的一个表面现象,本质上通缩反应的问题是产出过多,有效需求不足,供需失去平衡。
通胀和通缩就像是一体两面的兄弟,它们之间最大的共性在于“螺旋递进性”,也就是说,一旦大范围的通胀或者通缩趋势被确立,社会经济节奏会被打乱,经济往往难以“自愈”,必须依赖外部力量或者等待整个社会经济秩序彻底坍塌重建。
比如,原油一旦经历大幅、持续涨价,工业原材料就会受到影响,也进入涨价队列,紧接着就是工业制成品和生活必需品的价格持续上涨,生活成本增加必然导致用工成本上涨,而用工成本上涨会直接推动包含石油在内的工业制成品,以及生活必需品的二次涨价,至此,一个通胀恶性螺旋循环就被确立了。除非国家出手,否则仅靠市场自动调节,很有可能已经没有效果了,也就是常说的“市场之手失灵”。
通缩也是类似的,比如日本在老龄化的社会问题影响下,新生人口数量每年都在锐减,相应地就削弱了适龄购房者的数量,“刚需”购买者数量每年都有下降的势头。这样一来,潜在购房者也会算一算账,如果今年1万人抢房子,明年可能就只有8000人了,等得越久,房价就可能越低,当“等一年”的省钱效果远超“干一年”的赚钱能力时,所有的日本人都做出了相同的选择,那就是“等”。买家群体迅速“消失”,导致除
东京
都市圈以外的房产价格长期向下,每年都会贬值,丝毫看不到房价上涨的可能性。
然而,越是这样,“等一等”的群体就越庞大,因为大家真切地看到了等待的好处,越等越便宜,越便宜越等。而这个思路不仅仅适用于日本的房产,也适用于日本的其他商品,每一样东西都在面临贬值的压力,越贬值,就越会强化等待者的等待信心,由此,商品价格就很可能陷入了螺旋下跌的漩涡中无力自拔。
通胀是一种货币现象
著名经济学家米尔顿·弗里德曼提到:“通胀在任何时候都是货币现象”。
前面也说过,通胀是“过剩的货币追逐有限的商品”,也就意味着在出现通胀之前,货币总量并不是过剩的,那么,货币到底是怎么一步步变多,以致过剩、泛滥的呢?
这主要涉及两点,一是现代货币政策,二是货币乘数。
以
美国
为例,“现代货币理论”认为,应当将联邦政府和央行(美联储)实质上合二为一,先由联邦政府直接向美联储借钱(美联储购买政府债券),然后由政府主导把钱投放到市场中来实现货币流通。联邦政府想花多少钱,就可以花多少,只要发国债给美联储就可以有源源不断的资金。这是注入市场的货币的来源。
而关于货币乘数,在货币供给过程中,中央银行的初始货币提供量与社会货币最终形成量之间存在数倍扩张(或收缩)的效果,即存在乘数效应。那么,通过货币乘数效应的作用,中央银行的初始货币提供量被存
贷款
业务放大,最终,整个社会的货币总量大于初始提供量。
现代货币政策和货币乘数都是“市场之手”失灵时国家用“看得见的手”调节经济的方法。整个经济体系正常运转就像种果树,“市场之手”只是老天给予的阳光和水分。当天气不好时,国家需要出手,这个过程像是人工浇水、施肥,既然天公不降雨,央行就需要适当地浇水,才能让果树得到滋养而蓬勃地生长。但水分过多会让土壤积水,对果树造成涝灾,而旱灾的时候不去浇水,又会造成果树枯萎。所以,政府如果进行不恰当的干预,会对整个经济造成什么影响呢?
美国的“大通胀”和菲利普斯曲线
以古鉴今,我们来复盘一下令许多美国人谈之色变的美国“大通胀”,即1965年到1982年,美国经历过的一次通胀期。沃顿商学院教授杰里米·西格尔曾称其为“战后美国宏观经济政策的最大失败”。这段历史也为世界各国的政府如何用“看得见的手”调节经济上了很好的一课,促使经济学家重新思考美联储和其他中央银行该如何制定政策。
从美国“大通胀”的开端来看,越南战争爆发后,美国面临着庞大的军事开支,势必需要扩大货币供给。1969年,尼克松接任美国总统,支持在衰退时期保持预算赤字的政策,持续为越战提供资金,并认为市场力量可以带来经济复苏。但是,这让部分海外的美元持有者感到不安,认为美元被高估,于是出现了对美元的挤兑。事实证明,他们是对的。1971年,尼克松宣布实行新经济政策,停止按照布雷顿森林体系规定的35美元兑换1盎司黄金,美元与黄金脱钩,美元出现大幅贬值。
尼克松担心经济再次衰退,便要求美联储主席阿瑟·伯恩斯实行低利率,这样的低利率在短期内的确让经济看起来很强劲。但是,20世纪70年代还出现了一个加深美国经济问题的重要因素,全球石油供应受
中东
局势的影响一再中断,导致物价全面飙升,汽油短缺,这在一定程度上增加了通胀压力。当时,尼克松却认为,如果有必要,可以接受通胀,但不能接受失业。于是,美联储开启了不断降息的进程,就是“注水”的过程。美国的通胀率也从20世纪60年代初期的1%左右呈直线飙升的态势,到1980年甚至接近15%。美联储推动货币供应大幅增加的政策被认为是大通胀的主要原因。
不过,为何要开启宽松的货币政策来保证就业?通胀和失业率是什么关系?菲利普斯曲线给出了答案。
1958年,
新西兰
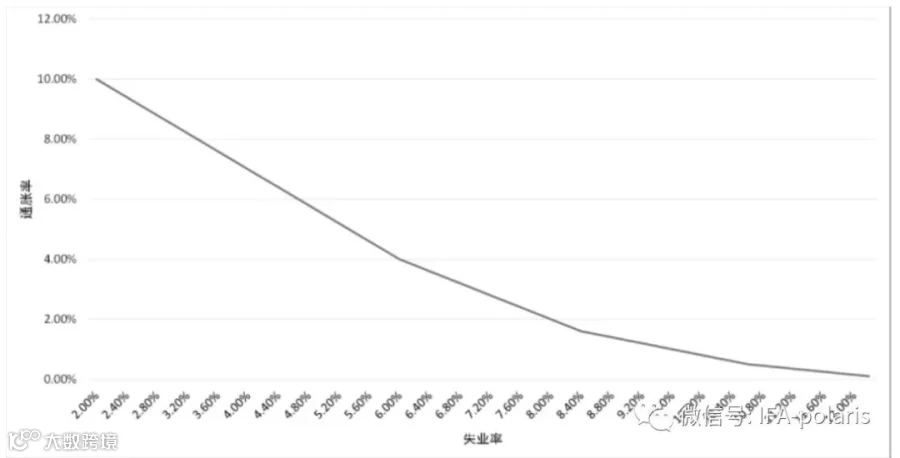
经济学家菲利普斯根据英国失业率和货币工资变动率的经验统计资料,提出了衡量两者之间交替关系的曲线。随后,以萨缪尔森为代表的经济学家们用美国的数据进行了拟合,如图1所示,将菲利普斯曲线用来解释失业率和通胀的关系:通胀率高时,失业率低;通胀率低时,失业率高。
图1:菲利普斯曲线
于是,菲利普斯曲线就成了政策制定者们的指导:在曲线上找到一个最佳点,既可以保证充分就业,通胀水平也在可接受范围内。同时,政策制定者们还得出了一个结论:一定的通胀有利于经济发展。就此,菲律普斯曲线给宽松的货币政策加上了一对翅膀。
1977年,《美联储改革法》将“保证就业”和“稳定物价”的双重职责正式交给了美联储,而1978年“充分就业和平衡增长法案”(《汉弗莱-霍金斯法案》)让美联储把“保证就业”的目标前置,表现在菲利普斯曲线上就是用通胀换取就业。
因此,在20世纪70年代,通胀的管理被忽略,美国出现了“高通胀”和“高失业”并存的现象,也就是“滞胀”。
如何收回向市场多注的“水”
都说覆水难收,就国家层面而言,向市场上多注的“水”要如何收回?
很多读者一定会想到加息。加息后,商业银行的存贷款利率随之上升,银行存款增加,贷款减少,市场上流通的基础货币减少,就会抑制消费和投资。其实,加息的方法美联储一直在用。
在“大通胀”愈演愈烈的情况下,1979年,保罗·沃尔克接任美联储主席,降低通胀成了美联储的首要任务。为了把多注的“水”抽出去,沃尔克一口气将联邦基准利率提高到20%,期望通过这种大胆但痛苦的货币紧缩政策来控制通胀。简单地说,随着利率上升,消费者倾向于存钱,因为储蓄的回报更高,这样市场流通的货币减少,通胀下降。经历了多次改革,终于在1982年遏制住了通胀上涨的势头。不过这种极端的利率上调也造成了经济衰退,美国的失业率在20世纪80年代曾达到近11%的峰值。从此以后,美联储的工作目标也从“保证就业”“稳定物价”,转变成了抑制通胀。
从历史中我们也能清楚地看到,20世纪70年代的美国“大通胀”对美联储的职责转换影响至今,美联储的议息会议也成了很多投资者必关注的事。而当时埋下通胀种子的菲利普斯曲线也未被弃用,依旧是政策制定者们在谈到失业率和通胀时的参考。
CPI与PPI:看懂通胀的两个价格指数
作为投资者,我们需要用什么指标去判断通胀和通缩呢?这里就要使用CPI和PPI了。CPI和PPI是国际通行的用来衡量通胀的主要指标,是价格指标体系的核心构成部分,在我国可参考国家统计局定时发布的CPI和PPI数据。
CPI(Consumer Price Index)表示消费者价格指数,又称生活费用价格指数,是通过计算城市居民日常消费的一个市场篮子的生活用品和劳务的价格水平变动而得到的指数。
在计算CPI时,并非把居民消费的所有商品和劳务的价格都计入,而是挑选对居民生活影响较大的一部分,即前面所提到的“一个市场篮子的生活用品和劳务”。
中国CPI调查的对象包括被选中的商场(店)、超市、农贸市场(生鲜市场)、
服务
网点和互联网电商等,按用途划分为8大类,下设268个基本分类。通俗地讲,CPI就是市场上的货物价格增长百分比。基于CPI,可以运用下列公式来计算通胀率:
通胀率=(现期物价水平-基期物价水平)/基期物价水平
CPI是观察通胀的重要指标,但并不是CPI涨得较快就是通胀。在不同的国家和地区,利用CPI判断通胀的标准不同,也可以说是通胀对CPI的容忍度不同,通常发达国家的容忍度要低,发展中国家要高。一般市场经济国家认为CPI在2%~3%属于可接受范围内,而当CPI>3%时,我们称为通胀,当CPI>5%时,就是严重的通胀。
根据中国国家统计局的数据统计,2010年至2021年,中国的CPI年均涨幅约为2.5%,数据表明,中国的通胀水平并不高,是较为温和的。但现实中,为什么部分老百姓会认为自己感觉到的通胀远远超过了官方给出的统计数据?总觉得物价上涨太快,钱越来越“不值钱”,能买到的东西越来越少。造成这个误解的原因主要有以下两点。
一是CPI统计数据的结构中,不包含投资品的价格。
也就是说,房价、股价等并不计入CPI中。因为CPI反映的是居民购买并用于消费的商品,而不是投资品的价格变化,所以我们不能把房价的上涨与CPI增幅进行直接比较。当然,房价对通胀是有影响的,CPI中计入了房租,房租变动会体现在CPI中。
二是CPI的统计项目中大多是原材料的价格,人力成本增长对CPI的影响较小。
因为类似CPI一级分类中的食品烟酒项目,统计的是猪肉、牛肉、蛋类、奶类等原材料或者半成品的价格,不包含完全人力加工后的成品价格,如猪肉类零食、各种糕点的价格等。这就意味着,我们平常感知到的,与人紧密相关的消费品或服务的价格上涨
速度
很快,但这些并没有直接纳入CPI的统计中。
打个比方,假设老王开的餐饮店,一碗面的价格在2011年是5元,而在2021年是15元,10年翻到三倍,每年价格涨幅为30%,我们能说按照这个涨幅来看,中国的通胀很严重吗?不能。其实,这也是有些人对通胀的一种误解,过于看重与生活密切相关的食品价格的上涨,并以此对标通胀的上涨速度。
那么,真的是因为这碗面的原材料,如面粉、盐、油、青菜等每年的价格都涨了30%那么多?事实上,是因为制作这碗面的“人”涨价了,这碗面的价格涨幅中,除了通胀的涨幅,很大一部分是人力成本的增长。
试想一下,如果在2011年,老王每天能制作100碗面,而10年后老王还是每天做出100碗面,要是每碗面的单价不增长,老王可能就选择关店,然后去从事其他工作了。所以,我们需要跳出对CPI理解的误区,不能简单地将物价上涨与CPI的涨幅画等号。
PPI(Producer Price Index)表示生产者价格指数,是通过计算生产者在生产过程中,所有阶段获得的产品的价格水平变动而得到的指数,这些产品包括制成品和原材料,可衡量某一时期各种商品在不同生产阶段价格变动的情况。在中国,PPI一般指工业生产者出厂价格指数,反映工业品第一次出售时的出厂价格变化,不包含税费及运费。
同样,PPI的计算原理也是如此,在指数计算中选取有代表性的部分产品的价格进行计算。比如,中国国家统计局对PPI的调查中,主要选取年主营业务收入2000万元以上的企业作为调查对象,遵循按工业行业基本分类、有代表性、对国计民生影响大、生产较为稳定、有发展前景等原则进行产品选择,目的就是使PPI能够尽可能充分地反映在国民经济
活动
中处于生产环节和上游领域的产品价格变动情况。
CPI和PPI都属于平均的综合指标,从PPI与CPI的含义和计算方法可以看出,理论上,二者的长期走势是一致的。PPI作为生产环节的价格水平指标,其变化会通过产业链向消费端传导,并表现为与CPI大致同趋势的变化。因此,PPI通常被看作CPI的先行指标,即PPI一般先于CPI表现出价格变化。
“CPI-PPI剪刀差”意味着什么
在市场经济的产业链中,各商品的价格是紧密相连的,特别是产业链的上下游产品价格,会在市场作用下形成环环相扣的价格链条。上游产品的价格变动会作为中游或下游产品成本的影响因素向下传递,最终传递到消费端,这一通常的传导路径为“上游原材料价格变化→中游加工品成本变化→下游商品价格变化→居民消费价格变化”。
事实上,价格在产业链和市场的传导过程中,会受到多种因素的影响。
在市场运行顺畅时,产业链各环节之间会呈现正常的上游向下游的价格传导,即PPI和CPI的整体走势会大致相同。但现实是PPI和CPI的走势很可能出现不一致,甚至两者会出现背离较大的情况,这种PPI和CPI一个增速明显快于另一个(多数是PPI明显快于CPI)的现象被称为价格的“CPI-PPI剪刀差”。
根据2000年以来的历史数据,中国几次比较典型的“CPI-PPI剪刀差”主要出现在2008年、2010年、2017年和2021年。其中,2021年10月,CPI同比上涨1.5%,但PPI同比上涨13.5%,“CPI-PPI剪刀差”达到12个百分点,创造了有数据记录以来的新高。
正常情况下,无论企业如何选择,原材料价格上涨的最后结果都是推高居民消费品价格,表现为PPI对CPI的传导。根据价格传导规律,上游价格变化传导到下游一般需要6~12个月。
PPI若持续走高,不能及时将价格传导至下游,也就是“上游通胀,下游通缩”,则可能会为工业生产带来成本上升、利润降低的影响,对于毛利率较低的企业来说甚至存在亏损风险。这种情况在价格指数上表现为CPI走势偏低,PPI走高,“CPI-PPI剪刀差”扩大,可以总结如下:
CPI和PPI上涨,通胀上升,经济增速加快,如果上涨幅度过大,就会引发高通胀;
CPI和PPI下跌,经济发展放缓,如果下跌幅度过大,就会导致通货紧缩;
CPI上涨,PPI下跌,企业利润增大,经济将进入一个扩张期;
CPI下跌,PPI上涨,企业利润减少,经济有衰退的危险。
总体而言,PPI和CPI作为重要的价格指标,在宏观经济政策
调节中备受关注,特别是CPI的变化,是利率调节的重要依据之一,也是计算通胀的重要数据源。
总结起来,通胀就是增发的货币量比新生产的商品总价多,总体物价上涨,即商品的流通速度赶不上银行印钱的速度。而通缩就是增发的货币量比新生产的商品少,总体物价下降,即商品的流通速度远超银行印钱的速度,货币供给少,商品却多了。我们钱包里的钱,人民币、美元、英镑、日元都是通货,通货的本质都是信用货币,其价值是人们赋予的,被人们创造出来是为了流通,而政府最终的目的是增加社会的总产出,让经济得以增长,而非增加货币的总体数量。
正如开篇所说,我们不需要谈到通胀就只想到涨价,谈到紧缩就和萧条画上等号。在通胀和通缩的背后,国家会制定适当的货币政策与财政政策来调整经济。可以说,从货币诞生开始,通胀就在吞噬着大众手中的财富,但只有少部分高明的人能够察觉到这种漫长而隐蔽的财富流失过程,人们大多是经过很长
时间
才会回头看,发现已是沧海桑田。
所以,作为投资者,“打败”通胀和通缩不是我们的任务,更重要的是,我们需要不断地学习,了解经济现象背后的政策制定原因,以及这些政策给我们的财富带来哪些影响。
毕竟,一个懂金融的人和不懂金融的人一起竞争时,他们的起跑线本身就是不一样的。
【声明】内容源于网络
0
0
四葉草财富管理
1234
内容
724
粉丝
0
关注
在线咨询
四葉草财富管理
1234
总阅读
115
粉丝
0
内容
724


 四葉草财富管理