
大数跨境

【财富管理】新百万富翁与财富生命周期

【财富管理】新百万富翁与财富生命周期 四葉草财富管理
2023-04-04
1
导读:财富创造已经成为当今世界的一种生活方式。如今美国人进入百万富翁俱乐部的人数空前。截至2017年,美国约有15

财富创造已经成为当今世界的一种生活方式。如今美国人进入百万富翁俱乐部的人数空前。截至2017年,美国约有1530万人拥有100万美元及以上资产,而全球则有3600万名百万富翁。事实上,2016—2017年,美国每天都会产生3000名百万富翁,也就是说,每分钟都会产生超过两名百万富翁。
这些新的财富创造者是谁呢?(注意“财富创造者”不仅仅指已经获得财富的人,也指那些还在追求财富、努力在未来获取财富的人。)
财富创造者通常并非来自特权阶层。一般来说,他们是自己家族创造财富的第一代人。他们的父母也许并不贫穷,并且很多成长于中产家庭,有的甚至是上层中产家庭,但依旧被挡在高档社区之外。
即便他们的父母是成功的教师、专家或者商人,但未曾创造可观的财富。许多财富创造者为了获得想要的东西,不得不从很小的时候就开始努力,动力满满地完成一些事情。他们通常受过良好的教育,会和志同道合的伙伴一起去做一些有趣的、刺激的或者炫酷的工作。他们的职业目标也许并不是获得财富,但金钱绝对是他们奋进的一种动力。
财富创造者是“New Money”而不是“Old Money”。“Old Money”指的是具有多代财富积累的家族,一般配备家族办公室并有着漫长的历史,这样的家族中有一位领军人物,管理着家族年青一代的财务状况。“New Money”则是指第一代财富创造者,随着财富的增长,他们并无明确的领袖人物和致富经验,却有着节俭的良好品质。
财富创造者得到的财富也许并不和他们对业务的投入呈正比,他们很清楚自己是幸运儿。或许,可以称之为“意外的百万富翁”。很多财富创造者幸运地站在了历史的风口,凭借优良的企业家精神,有的人成功创业,有的人碰巧大赚一笔,于是获得了相当的财富。
微软便是典型案例。在某些特定年代就职于微软的员工,其个人净资产可能发生了天翻地覆的变化。例如,20世纪90年代微软股价和股票经纪账户大幅上涨,而在2000年后则表现平庸,并未产生相同的员工回报(过去3年除外)。因此,对于那些以股票期权或其他以股票为基础获得报酬的员工来说,时机就是一切。因此,创建或者就职于高成长性企业,是投入巨大精神和情感能量后实现丰厚财务回报的关键。
财富创造者希望以成功人士的角色参与那些重要且有趣的项目。他们通常会被一些成功且有丰厚经济回报的公司吸引。他们也喜欢聚集于创业资金流动大以及企业蓬勃发展的城市,例如硅谷、西雅图、波士顿、亚特兰大、奥斯汀和洛杉矶。
他们愿意与极其聪明的人和能够挑战他们的人一起共事。在他们眼中,年轻并不意味着不可靠,创新值得回报。他们喜欢快节奏的环境,崇尚目标明确的精英文化;然而,为实现目标而产生的压力和工作强度会严重影响个人生活。
有的财富创造者可能经历过“一夜暴富”的情况。例如,有的人所在的公司成功上市后的某一天,其所持有的股票、期权等可以流通变现;有的人则是通过获得遗产、出售公司业务、收到保险理赔或者中彩票而一夜暴富。我将这些人也归到“财富创造者”中,因为他们所经历的情感和财务境况和其他新的财富创造者非常一致。
无论是通过日积月累获得财富,还是由于公司成功上市、突然得到意外之财而变富,财富创造者都有一个共同特点,那就是他们刚刚获得巨额资金,还不知道金钱将如何改变他们的生活。
财富的两面性
当然,财富创造者充分明白并享受拥有财富的种种好处。有谁会不喜欢可以选择工作或者玩乐的自由呢?更不用说与爱人共度欢乐时光,去梦想的地方自在旅行,享受舒适乃至豪华的生活方式的快乐。财富的确是一份馈赠。
但财富有时也伴有一些难以辨别的陷阱和难以把控的风险。财富会让人感到更加孤独:无论是工作还是玩乐,财富创造者都倾向于单独行动,这更容易引发抑郁症和焦虑症。亚利桑那州立大学心理学教授苏妮娅·S.卢塔尔曾指出:“矛盾的是,高档社区中的居民最容易产生友情,也最容易产生孤独感。尤其一些位于郊区的高档社区,其社区特征极易导致居民的孤独感增加。究其原因,为了确保隐私安全,社区房屋普遍相隔较远,并且通常配备高大的树篱、宽阔的草坪和长长的车道。”换句话说,富人与他人的物理距离也会导致这样的孤独感。
随着财富的增加,富人们在服务上的消费能力也随之增加,曾经要想获得这类服务,通常需要家庭、邻居或者社区的帮助。“富裕的人有足够的能力消费各种服务,例如抑郁症的心理治疗、医疗服务以及儿童专业护理等,而这些都不必依靠朋友的帮助,于是他们很少能够获得来自他人的关心而产生的安全感。因此,从本质上讲,富人们是最不可能体验到由深层社会联系而产生安全感的群体。普通社区居民通常不可避免地相互依赖,因此更能体会这样的情感。”
富有会导致依赖关系的缺失,因此,富人会时常感到仿佛与世隔绝,并缺乏社群意识。而造成此类人际关系孤立的部分原因是,财富创造者拥有无数的选择:他们可以随心选择成为教会、俱乐部或者其他社会团体中的一员,但如果他们愿意,也能随时选择离开。讽刺的是,选择上的过度自由削弱了人们对特定群体的归属感和联结感。
我认为,财富创造者所经历的孤独感与其财富水平密切相关。刚获得大笔财富的人可能会发觉,能够与自己所处环境相关联的人越来越少。无论财富带来的是正面影响还是负面影响,财富创造者都难以找到可以理解自己目标的朋友,却经常需要面对来自老友或是家人嫉妒的心理,抑或是旁人用艳羡的声音说:“你太幸运了!”
对于刚变富的人来说,他们时常感到负疚,既因为他们比周围的人拥有得更多,又因为他们无法开诚布公地诉说财富带来的种种挑战,以及由此产生的消极情绪。心理治疗师认为,富有的人会因为自身的痛苦而感到困惑和内疚。一位心理治疗师曾说:“我数不清有多少次,一位衣着光鲜的女士,停好她的豪华轿车后,优雅地走进我的办公室坐下,在对我说完‘我的生活完美无瑕,我拥有了我所想要的一切’后,却突然放声大哭,并说道:‘我为什么这么不开心,这根本说不通啊!我必须要克服才行!’”
对于财富创造者而言,财富还会带来一个不利因素。研究表明,人们的社会经济地位越高,道德感就越低,相应也会变得愈加自私和以自我为中心。只需要看看新闻便可得知,那些经常出现在大众视野中的名人以及成功的商业领袖的举止好似在告诉大家,他们才是宇宙的中心,法律并不适用于他们。
来自加利福尼亚大学伯克利分校的社会心理学家保罗·K.皮夫及其同事进行过7项系列调查研究。研究表明,上流社会的人比底层群体更不讲道德,具体表现在:开车时触犯交通法规,从他人身上攫取有价值的事物,做出不道德的决策,谈判时说谎,为了赢不惜作弊,甚至在工作中鼓吹不道德的行为。皮夫认为:“尽管有钱并不意味着任何人可以做任何事,但富人们还是更愿意把自己的利益凌驾于他人的利益之上。这使得他们的浑蛋特质展现得更为明显。”
为什么上流社会的人会更倾向于这些行为?研究人员认为:“上流社会的个体相对来说更独立于他人,并且由于他们职业的隐私度高,减少了社会结构对他们的限制,因此降低了实施不道德行为导致风险的感知能力。当然,他们拥有诸多资源,可以用于应对因不道德行为产生的不良后果,这也大大增加了他们做出这些行为的可能性。”研究人员同时表示,上流社会的人的自我感知,会使他们认为自己拥有特权,从而无视自身行为对他人产生的后果。同样,孤独感也是造成这些行为的一个因素。
财富确实在许多方面会导致人们变得更加糟糕。我们已经讨论过的情况有日益增长的孤独感、不道德行为、自私自利以及抑郁症。但财富也减少了人们出于慷慨、同情和同理心时会做出的行为。加利福尼亚大学伯克利分校于2011年进行了一项调查,心理学家珍妮弗·施特勒调研指出,中上阶层以及富有家庭出身的学生的同情心,要远远低于较之而言低收入家庭的学生。
一项调查中,学生们被要求就富有同情心的行为进行自我阐述,而另一项调查则需要给参与的学生连接心率测量仪,监测他们在观看能够触发同情心的视频时的心率。施特勒教授指出:“我们发现,在产生同情心时,他们的心率会降低,就好像身体试图平静下来,以便照顾另一个人一样。”来自较低收入家庭的学生在观看视频的过程中被监测到心率逐渐变慢,这便是心理上产生同情的生理标志。施特勒还指出,来自高收入家庭的学生具有感知同情的能力,但他们缺乏观察和注意到他人苦难的经验。这再次说明,财富带来的孤立效应会导致感知痛苦和应对痛苦的能力缺失。
我会定期查看列出了数百万美元收入(全部资产可能更多)的纳税申报表,结果发现其中用于慈善捐款的数额很小,有时上面甚至没有任何捐款数额。打个比方,某人有价值2000万美元的资产,当年调整后总收入(Adjusted Gross Income, AGI)为100万美元,其中慈善捐款数额为25000美元。就捐款数额本身而言,这是一个很大的数字,但相较于其整体财富水平而言,这只是一个很小的数字——仅占其资产的一小部分。
当我为一些刚刚积累了一定财富的人做咨询时,我了解到,比起开展意义重大的慈善事业,他们更愿意专注于积累财富的事业。慈善捐款属于多数高收入家庭的经济活动——随着收入水平的提高,很多家庭会进行慈善捐赠,但数额仅占全部收入的2%~3%。事实上,尽管很少有低收入家庭(收入低于25000美元的家庭)会给慈善机构捐款,但捐款的家庭捐赠的比例却是其收入的12%。
考虑到获得财富后的种种潜在情感和心理弊端,你可能会问自己,为什么有人想成为百万富翁?《圣经》说:“爱财是万恶之源。”但是,财富真的不好吗?我认为赚钱并享受劳动果实本身并没有错。真正“罪恶”的是金钱转变成的其他形式,如控制欲、权力、不健康的自我满足。
财富就像重力一样,将我们拽入一个更自我的世界,使我们与生活隔绝开来,从而被动实现一种病态的独立,仿佛我们不需要任何人或任何事。财富使我们以为自己可以掌控一切、仲裁一切,成为各种事物的“神”。很多人错误地认为,只要拥有越来越多的资源,我们就能免受生活中的种种困难和痛苦,不断去追求“更多”才会获得快乐。然而,无论是调查研究还是经验都告诉我,那些拥有富丽堂皇的房屋、躲在21世纪城堡中的人和其他人一样,也经历着孤独,渴望着充实的、与他人有关联且有目标感的生活。
财富生命周期
想要拥抱财富带来的益处、规避种种陷阱,首先要了解我所说的“财富生命周期”的概念。财富带来的实际后果与情感影响并不同步,但二者却与你所处的创造财富阶段息息相关。凭借多年与成功的财富创造者打交道的经验,随着他们财富的增加和时间的流逝,我总结出了一些模式。财富生命周期通常分为三个阶段:创造财富、管理财富和关联财富。
第一阶段:创造财富
这一阶段的目标是积累大量财富,获得自由支配的时间、无数的选择。通常来说,多数人的最终目标是“退休”或停止工作,转而专注于其他事物和让他们拥有激情的事情。在这个阶段,财富创造者希望从财富中获得安全感——知道自己有足够多的金钱维持目前的生活方式,即便不工作也可以支付生活开销。在这个阶段,你可能会问自己:
· 我到底有多少钱?
· 这些钱足以创造我未来想要的生活方式吗?
· 获得流动资产最好的方法是什么?什么时候才能获得?
· 我需要理财顾问吗?
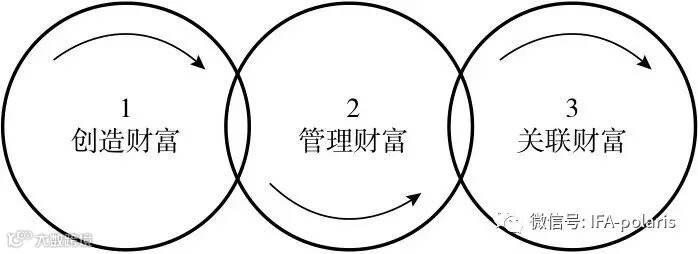
图:财富生命周期
在此阶段,你开始体验到围绕着财富产生的一些情感压力,例如担心财富是否够多,财富如何影响自己的职业轨迹和职业生涯的目标。如果没能达到预期的财产目标,你会产生悔恨、困惑甚至嫉妒的情绪。你将忙着创造财富,没有时间、意愿和知识自信地管理自己的资产,但寻求外部渠道的帮助又使你缺乏安全感。在这个阶段,你无法了解自己未知的事物。
第一阶段案例:
史蒂夫是一家风险投资公司的高级工程师,他的妻子安吉是一名社会工作者。他们年近30岁,家庭日益壮大,并专注于建立家庭财务储备金。在创造财富阶段,他们的银行存款以及各类养老金账户已经达到50万美元,并拥有价值200万美元的既得和未得股票期权。他们最近购入了一套位于波士顿郊区价值60万美元的房产,拥有适度又能保证舒适的生活消费模式。
史蒂夫忙于工作,安吉忙于孩子和家务,这是一对夫妇的典型模式。尽管养家的压力越来越小,但忙碌的工作和生活让他们没有时间思考如何支配银行卡上增长的余额,以及这对他们的生活产生的影响。
史蒂夫和安吉能够感觉到,为了获得财务上的安全感,他们正朝着正确的方向努力。但他们也有一种不好的预感,那就是对管理财富的无知可能会让他们脱离原来的目标。实际上,他们担心自己做出一些愚蠢的举动,从而给生活造成困扰。夫妇俩均毕业于名校,以他们的智力水平和教育背景,再结合互联网上诸多有价值的信息与服务,他们觉得自己本应该有能力独立管理自己的资产。但如果他们诚实地面对自己和对方,就会发现其实他们并没有时间、精力和相关知识去思考更多有关财富的事情。辛苦的工作和家庭事务充斥着他们的一切。
然而,作为财富新手,每当孩子入睡后,一些挥之不去的问题总会浮出水面,并且无法得到妥善解决。比如,需要存多少钱才能退休?需要多少人寿保险?是否买得起一套更大的房子?什么时候是分散期权和限制性股票的最好时机?
他们考虑过寻求理财顾问的帮助,但也怕被推销一系列理财产品。即便他们愿意雇用一名理财顾问,他们也不清楚如何选人、应该有何种预期,以及需要花费多少钱。而且看起来,那些拥有理财顾问的朋友比他们富有得多。其实,只要他们能找到价格合适、能够信任并能指导他们进行财务管理的顾问就能解决问题。
因此,在第一阶段,你的重点应放在自我学习、了解常见的财务陷阱和基础的财务管理需求上,并开始寻找可以一起成长的主要理财顾问。只需关注可以让你的财务管理生活更清晰和自信的服务内容,无须过度依赖顾问服务,避免花费不必要的金钱。目前的你正处于有能力简单有效地处理基本财富管理需求的阶段。
之后便需要找一位理财顾问了,他们最好拥有诸如注册会计师、注册理财规划师或注册金融分析师等高级职业资格,能够独立完成工作或就职于财富管理或证券经纪公司。
第二阶段:管理财富
本阶段会探究日益增长的资产中涉及的决策、术语和策略等内容。这可谓是一项繁重的新任务。财富创造者拥有很多机会和选择,但却缺少能够评估交易、风险、生活方式的长期可持续性以及预算决策的框架。你会好奇:
· 我能够负担得起雇用一名理财顾问的费用吗?还是应该继续自我管理财富?
· 我应该如何寻找并管理我所需要的其他专业人士,如律师、注册会计师和保险顾问等?
· 我能承担多大的风险?
· 我的财务计算方式是否长期有效?
· 我的金钱如何免遭损失?
· 我该一次性还清债务还是分期偿还?
· 比起同等财富水平的人,我的消费能力如何?我们能否买得起一套新房子或拥有第二套房子?
· 支付孩子学费的最佳方法是什么?
财富创造者不愿意在第二阶段错过任何机会,不想付出试错的代价,也不想显得愚蠢。在这个阶段,他们会得到来自家人和朋友的诸多建议,更不用说无数金融零售业务公司推出的令人眼花缭乱的产品了。
通常来说,这是一个迷茫的阶段,金钱开始产生更大的情感作用力。人们对如何处理日益增加的生活复杂程度而感到困扰,同时,当生活水平随着财富的增加而提高时,能否长期可持续地维持这种水平的压力也随之而来。在这一阶段,财富创造者开始过度控制财务细节,因为他们非常害怕失去金钱、降低生活品质。
第二阶段的目标是尽可能地使资产管理变得更简单和流畅,减轻压力,做决策时充满信心,并开始享受财富带来的益处。在这一阶段,对财富创造者来说最关键的一步就是,找到理财顾问并与之建立信任关系。也是在这一阶段,财富创造者开始思考一个问题:“金钱的意义是什么?”
第二阶段案例:
瑞秋是苹果公司的一名高管,35岁左右,离异并带着两个孩子,住在旧金山。她是一位高调且有影响力的领导者,能管理复杂的工作和生活事务。她出差频繁、日程紧张、生活节奏快,很少有自己的时间。
包含现金投资、股票期权以及房产在内,瑞秋的个人净资产约有1000万美元。她的年薪便可以覆盖每年30万美元的生活开销,甚至还能不断填充她的退休金。
她的资产在过去几年飞速增长,资产复杂程度也随之攀升,这导致她无法独自妥善管理这些资产。因此,瑞秋提出了一系列管理财富的需求,包括财务计划、股票期权的投资时机和多元化管理、房产和纳税计划、投资组合管理等。她已经意识到自己需要寻找、雇用和管理一个专业的顾问团队,帮助她更自信地在有限的时间、精力和情感投入下掌握自己的财务生活。
对瑞秋来说,金钱等同于自由、选择、对兴趣与热爱的专注、自由消费以及可以放下经验和亲密关系的能力。然而,她的生活成本也在过去几年不断攀升。但她却不了解,相较于同等财力的人来说,她能否稳定维持目前的消费水平?她的消费处于何种水平?她的财务计算方式是否长期有效?除此之外,股市的波动像是一场被操纵的游戏,这让她无比紧张,因为她不希望生活水平倒退,以至于从头再来。
随着财富的增加,她也越来越忧心自己的孩子将来应得的权益,以及财富对家人和朋友的影响。她希望朋友们可以像原来一样对待她。但她仍然感到孤独,因为在她的人际交往圈中,能够理解她所面对的问题与担忧的人越来越少。与此同时,如果发生任何不可预料的事件,她不希望自己的孩子和家人因为钱而不堪重负。
在这一阶段,打理金钱与享受金钱发生了冲突。像在商业领域中一样,优秀的财富管理能够让人明确而自信,并推动事情朝着积极的方向发展;糟糕的财富管理则会使人产生焦虑、迷茫和沮丧的情绪。当你处于第二阶段时,你所雇用的理财团队的技能和经验将对财富管理效果产生巨大的影响。而现在,是时候升级和扩大你所依赖的团队了。
你需要寻找一位财富管理人担任你的“私人财务总监”,他能够全面了解你的财务状况,帮助你与理财团队进行沟通和协调,将你的特定需求转化为积极的行动,从而让你的生活变得简单起来。
请记住,舒适的财富管理是一个持续的过程,不可一蹴而就。请继续学习,继续发问。
第三阶段:关联财富
这一阶段将引领财富创造者踏上有关财富目标、慷慨和“关联财富”的内在旅程。第三阶段的目的在于,将你的价值观和你所拥有的财富关联起来。当财富创造者感到财务安全,并清楚自己可以享受一定的生活水平而无须担忧金钱耗尽时,当他们拥有有效的财务管理系统和专业人员时,就可以将注意力从管理财富转向如何实现财富最大化上。
财富创造者想弄明白如何与金钱建立健康的关系。他们可能还会问:
· 生命的意义和目标是什么(尤其当你不再身居高位,不再从事有意义的工作时)?
· 如何将时间投入职业或非职业的工作中?
· 金钱会使我快乐吗?
· 慈善将在我生命中占据怎样的位置?
· “意义重大”是指什么?
· 财富将如何影响我的婚姻或恋爱生活?
· 我如何将金钱带给孩子的影响降到最低?
在第三阶段,财富创造者会开始好奇:“我的生命意义何在?”“金钱如何才能促成最终的目标或与最终的目标达成一致?”
你与金钱的关联方式将影响你生命中所有的人际关系。当你设法回答“金钱的意义是什么”这个问题时,也许你和伴侣的分歧便由此显现。当你的生活方式发生改变,周围的人明显感觉到所拥有的财富比你少,或产生嫉妒的情绪时,你的友谊,甚至家庭关系也许会变得有些剑拔弩张或令人无所适从。
源于童年时期就已经根深蒂固的金钱观念,一些财富创造者对于刚获得的财务自由深感不安,甚至会隐藏他们的财务状况。但子女们一定能感受到金钱带来的影响,他们的情感和其他方面是否顺利将是财富创造者需要思考的大问题。
许多财富创造者想积极参与和影响周围的世界,希望通过慷慨之举影响他们关心的事业。他们有可能想成立一家新的公司,让这家公司的业务与自身深切关心的事物保持一致。他们还担忧如何留下遗产,如何将经济投资与自身价值观关联起来,弄清楚“成功”到底意味着什么。换句话说,他们想知道“我最大的贡献是什么”或者“我为什么存在”。
当财富创造者在这一阶段找到了他们关于金钱和意义的答案时,才更有可能规避上述财富陷阱。当他们获得更高层次的目标感和关联感时,他们的人际关系才会更健康,也更容易享受财富。
第三阶段案例:
迈克尔和埃米是一对40岁刚出头的夫妇,他们住在帕洛阿尔托,有一对十几岁的双胞胎儿子。埃米在谷歌任职,事业很成功,而迈克尔是一家律师事务所的合伙人。除了拥有广泛的社交外,他们也十分热衷于政治和慈善事业。
这对夫妇的资产净值超过2000万美元,对保持目前的生活水平充满信心。他们的心态非常平和,能够预见财富迅速增长时的起伏,也享受财富带来的种种机会,无论是现在还是将来。时间自由是在有限的时间内获得价值而不是追求更多的金钱——他们愿意花费时间充分探索兴趣和激情所在,了解如何增加他们的慈善影响力,将财富投资在他们关注的社会问题和环境问题上。
过去10年里,他们一直忙于积累和管理财富,专注于日常生活的琐碎小事,以至于没时间深入思考理想的未来是什么样的。只有假期时他们才就长远目标进行了讨论,但却没有太多动力去深入探索和计划他们的财富影响力。
迈克尔和埃米十分担忧,在硅谷如此富有的环境中培养出的孩子不再有动力创造卓有成效的生活。从策略上讲,他们曾考虑过建立信托基金和进行房产规划,以限制他们留给孩子的财产金额,但他们又无法确定应该给孩子留多少财产、什么时候实施,就更别提其他家庭成员了。
埃米有过辞职的念头,想象过其他职业甚至探险活动会给她的生活、家庭注入多少活力。她想最大限度地减少对工作的“财富依赖”,更专心地设计以激情和目标为导向的生活方式。
埃米之所以很难跨越到那种以激情为导向的未来,是因为她早年的经历。她的父亲早早退休,但却没有享受到退休带来的愉悦,反而一直苦苦挣扎着。她曾经亲眼见证了家人难过的经历,由此产生了挥之不去的消极情绪。因此,如果她要选择一条完全不同于现状的道路去追寻幸福和意义,就必须解决这种消极情绪。
迈克尔十分满意自己的工作和客户,他的工作按小时计费,这为他带来了可观的收入。然而,比起埃米的股权,他的收入还是相形见绌。他们有足够的钱支撑他从律所退休后的生活,但他担心这会影响孩子们的发展。他想成为孩子们的榜样,并帮助他们养成良好的职业道德。由此可见,对财富创造者来说,在第三阶段面临的最大的挑战之一是,当“达到那个数字”后,他们需要找到生活的意义和目标,金钱已经不再是影响职业决策的因素了。
另一位正处于第三阶段的客户叫布拉迪,他出售了自己正在赢利的娱乐公司。由于拥有一笔可观的财富,他可以做任何他想做的事。然而,由于金钱使一切都唾手可得,所以没有什么能让他真正兴奋起来的事。过去3年他一直苦苦挣扎于由身份认同产生的心理问题。现在他不再是洛杉矶知名的制作人了。
有一段时间他热衷于长跑和骑行,同时曾短暂地指导过一些经营小企业的朋友,但他仍然没有找到生活真正的目标。布拉迪希望生活中能出现“火花”,但他并不想重新创办公司,因为他不想回到那种高压和必须全身心投入的状态中。现在,他仍在寻找有意义的生活方式。
梅甘是一名企业高管的妻子,也处于寻找意义和目标的阶段。不到5年的时间,他们夫妇的资产净值从几百万美元激增到超过2000万美元。他们有房有车,孩子们带着充足的钱去上大学了。他们可以度假、郊游、外出用餐,这些都足够美好。但她的丈夫仍然每天忙于工作,因为他热爱自己的工作。
此外,既然孩子们都外出上学了,她下一步该做什么?她15年前就辞去工作,专心照顾家庭、抚养孩子。现在她拥有了一直以来想要的可以自由支配的时间和健康的身体。那么问题是,她应该把精力投向哪里呢?
梅甘告诉我,她的好朋友也在经历相同的人生转折,并且在一切都唾手可得的情况下,她们同样困惑下一步该做什么。这使她意识到,一旦一个人实现了最疯狂的财务梦想,甚至超越了梦想,就需要一个全新的目标。你已经不需要考虑存钱了,因为这不再是你的目标,即便如此,你的存款仍在继续增加。剩下的就是做出艰难的决定:在哪方面投入精力,并找到人生的意义?
处于这一阶段的财富创造者常常感到孤独,因为他们无法与他人分享自己所面临的复杂财务问题和个人问题,很少有人能真正与他们共情。即便是他们非常信任的理财顾问,也没有足够的技能和经验帮助他们淡化这些私人情绪。
你或许需要一位财富指导或其他顾问,帮助你探索各种选项,并开始创造一种可以更深层次投入的生活。寻求这类帮助并不是软弱的表现。实际上,许多成就卓著的人也在寻求指导,以便让自己在生活的各个方面都具有优势。

【声明】内容源于网络
0
0
四葉草财富管理
1234
内容 724
粉丝 0
四葉草财富管理 1234
总阅读115
粉丝0
内容724