


港澳保险,距离我们一直很近。
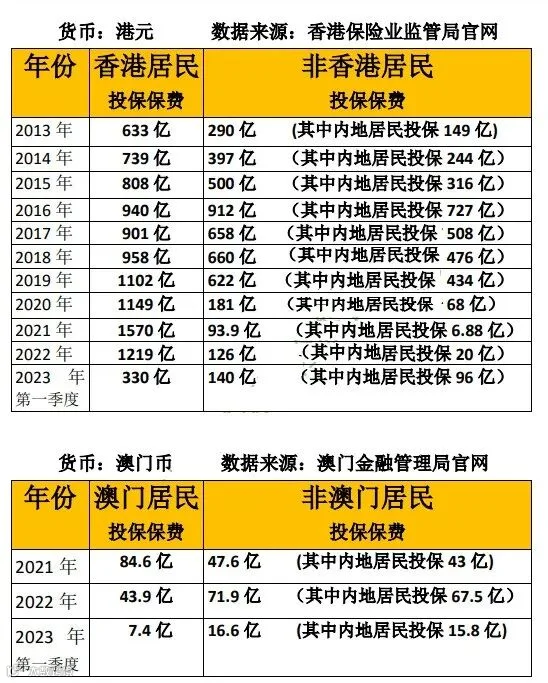
以上图片保费数据都是当年新投保的保单保费,不包含续费。
2013年—2023年第1季度,内地居民买香港保险保费合计:3044.88 亿港币;
2021年—2023年第1季度,内地居民买澳门保险保费合计:126.3 亿澳门币。
港币和澳门币汇率差不多,合计保费:3171.18亿。
香港保险的历史最早可追溯到鸦片战争时期。1804年英国占领香港后,便将中国首家保险公司谏当保险行(又称广州保险社)迁至香港。二战结束后,随着国际物资的流量不断增大,香港保险业迎来快速发展时期,不少著名的国际外资保险公司也纷纷驻扎香港。往后,香港作为重要的国际金融中心,已经成为中国经济面向世界的窗口,至今也是如此。
2014年,因为央视的报道《远方的保单》,再次给公众打开了一扇门。通过这扇门,公众看到的不仅是高收益,还是透明带来的安全感。随后,在人民币国家化,汇率逐步接近7的背景下,大陆居民赴港投保的保费及占比一直在升高。
2021年,受新冠疫情影响,香港来自内地访客的新造业务保费下跌近九成。
因此,香港保险公司曾一度借转战澳门,安排内地顾客去澳门签单。
而今年香港全面“通关”后,部分转移到澳门保险的这方面客户需求又重新回到了香港保险。
近期,香港各大保险公司加大宣传力度,推出“诱人”的揽客策略,以期实现对内地市场的布局。
港澳储蓄险,又火起来了。
公开资料显示,内地赴港投保热度最高时在2016年。彼时,内地访客新单保费收入727亿港元,占全部新单保费收入的39.3%。
澳门金管局近日公布的保险业2022全年数据显示,内地访客赴澳投保68亿澳门元,同比增长57%。内地赴澳投保的新单保费持续上升,2022年全年占比58.30%,占全澳一半以上。
那么,港澳储蓄险跟内地储蓄险的主要区别在哪里?
1
保单货币区别
内地的保险保单货币以人民币为主,港澳保险保单货币以美元为主,港元 、澳门币为辅,新兴澳门币、新加坡币、英镑、欧元等。
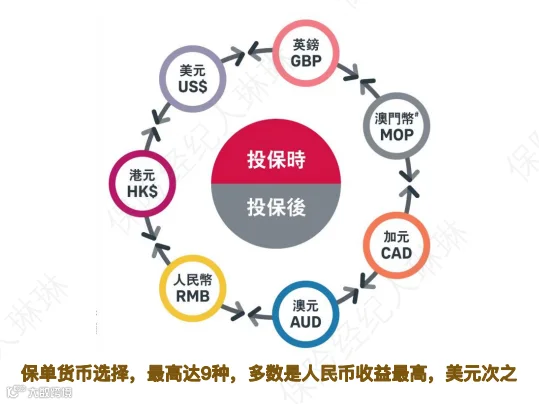
有些保单可以涵盖人民币、美元、英镑、澳元、加元等7-9种世界主流货币,保单货币可自由转换。此类型多币种保单也是各大香港保险公司主打的产品。
2
受益区别
简单形象的一个比喻:内地储蓄险像一个债券,比较稳健温和,回本快,但没有浮动空间。基本是按照3.5%的复利设计,每一年的现金价值都是白纸黑字写进合同的,可以称为“稳稳的幸福”。
港澳储蓄险更像是一个比较刺激的基金,保底低,但预期收益可以高达7%。没有所谓的“预定利率”、“保底利率”说法。属于分红型储蓄险,写进合同的保证部分收益约为0.5%-1%,非保证部分浮动较大,总预期收益5%-7.3%不等。从发展趋势看,呈现出保证收益下降、预期收益升高,年度红利占比降低,终期红利占比升高的局面。
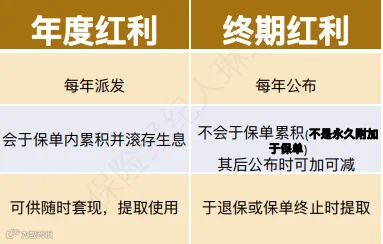
这里有两个重要的基础概念,年度红利和终期红利。年度红利是每年派发可供随时套现,而终期红利是每年公布,但不是永久附加于保单,只有退保或保单终止才可以提取。
3
功能区别
内地储蓄险的功能相对较少,港澳储蓄险保单相对更多元化一点。
货币转换:在某个保单年度开始(一般为3年或5年),可申请转换货币。比如配置的是美元,后来移民或欧洲留学,可以转化为欧元。
保单分拆:在某个保单年度开始(一般会3年或缴费期完结),可将一份保单分拆为两份。比如原来给老大买了一份储蓄险,后来生了老二,那就可以把保单一拆二,实现对两娃雨露均沾。或者如果老人家老了需要赡养,也可以拆部分出来给他们养老。

红利锁定及解锁:当不看好未来几年的经济发展或保司投资实力的时候,可以选择锁定红利,也就是落袋为安。当你锁定后,什么时候觉得未来看涨了,就可以解锁,重新回到分红的赛道上。
选择港澳储蓄险的,一般都是看中浮动的高收益。那这个功能,也非常适合对自己理财能力有信心,希望在实操中验证自己操盘能力的投资爱好者。
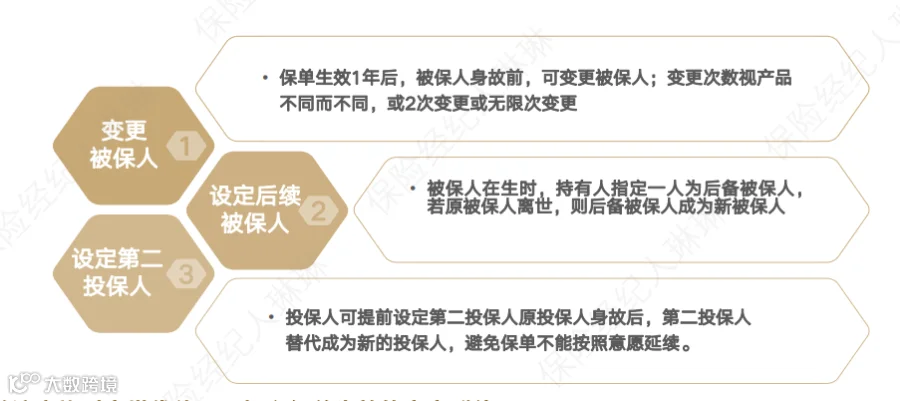
更改被保人:国内的储蓄险,因为3.5%已经白纸黑字写进合同,保司承担着较大的利损差风险,所以是不允许更改被保人。
而港澳储蓄险因为保底收益极低,因此可灵活更换被保人及指定第二被保人。
奖学金设置:港澳储蓄险,部分保司设置了奖学金,比如最近最火热的友B盈Y多元货币计划2,如果在HKDSE、TOEFL、IELTS、SAT、大学取录获得好成绩,将获得280-2800美金。
每一位为孩子配置储蓄险的父母,都抱着望子成龙望女成凤的期望,这个奖学金虽然金额不大,但是投保时描绘了一副非常美好的画面。

保单假期:缴费期内,于某个保单周年日起 ,可配合自己的财务需求,如市场低迷,收入骤降,或者在特定情况下(如结婚、离婚、生子、失业、改变居住地等)暂时无法承担保费,可申请给保单缴费放个“长假”,暂缓经济压力,期间保单仍然生效,并继续为受保人提供保障。当然,也有一些功能是内地储蓄险有,而港澳储蓄险不具备的,比如大多数内地储蓄险附赠万能账户。
什么是万能账户?可以把它理解为一个余额宝plus,可以灵活自由往里面存钱取钱,每月结算一次收益,目前市面上优秀产品的保底利率一般为3%,结算利率在4%-5%之间。
在当前利率下行的大环境下,因为灵活及高保底利率、资金安全等特点,万能账户非常受青睐,甚至有一些理财发烧友是为了万能账户而购买主险(万能账户不能单独购买)。
4
健康审核区别
内地储蓄险,部分产品需要健康告知,而港澳储蓄险,无需健康审核,除非超过一定金额上限。
什么人适合配置香港储蓄保险呢?
▲资金短期内不需要用到,资金用途主要为15年以后的教育或养老需求,想要“跟时间做朋友”,不需要兼顾资金灵活取用的;
▲未来有海外定居、留学需求;
▲有跨境资产管理需求,境外有资产且不打算转回内地;
▲想追求高回报高收益、对自己投资能力有自信;
▲希望借保单实现简易高效家族财富分配和财富继承;当前或未来可能为多胎家庭,想一碗水端平;
▲体况较为复杂,健康审核可能无法通过,购买不了内地储蓄险。
其实,内地储蓄险和港澳储蓄险,各有优势,各有千秋,也并不矛盾。无论是内地还是港澳储蓄险,卖点都不只是投资回报,而是可以把未来一定要用的钱,以契约的形式固定到个人身上,做到老有所养,幼有所护,财有所承,业有所依。
因此,可以结合资金用途及定位来选择其一,也可以综合搭配,成年人不做选择,可以都要!
