
大数跨境

【香港保险】香港保险的两种信托功能

【香港保险】香港保险的两种信托功能 四葉草财富管理
2023-09-27
2
导读:近年来,中国高净值人群数量快速攀升,富一代财富传承的需求迫在眉睫。最新数据显示,有86.2%的企业家已开始考
近年来,中国高净值人群数量快速攀升,富一代财富传承的需求迫在眉睫。

最新数据显示,有86.2%的企业家已开始考虑或着手准备家族传承事宜,其中考虑财富传承的比例已达48.5%。据中国首席经济学家论坛理事长连平预计,未来10年内将有19万亿财富传承给下一代。

设立信托的必要性

对于富裕阶层而言,设立信托是当前财富传承的最佳途径之一。

简单来说就是将资产交由专业的信托机构打理,信托机构根据委托人的意愿和要求,在合适的时间分配这些资产及资产收益。

 这样既不用担心委托人的债务风险,也不用担心后代争产、挥霍,合理避开遗产税,从而实现隔离风险和保全资产的目的。


谈及信托不得不提“肥姐”沈殿霞,她去世时留下的数千万港元遗产成立了信托,规定待女儿郑欣宜结婚时可以领取部分资金,并规定当其面对资产运用等重大事项时,最终决定都由受托人负责审批、协助。

 这一安排在最大程度上实现资产的传承和保值,妥善照顾遗族。


香港保险也有信托功能

在大额财富之下,为了实现委托人愿望,家族信托发挥了极大的作用。但是,设立信托需要支付不菲的设立费和管理费,较高的资金门槛和繁琐的流程使得不少人士望而却步。对于一般的中产及普通家庭来说,有没有更亲民的选择呢?

当然有!而且现在有两种:
1. 香港保险身故赔偿支付选项。
2. 香港储蓄分红险自动提取选项(新品新功能)


1.身故赔偿支付选项

传统保险产品对于身故赔偿方式往往比较单一。如果购买保险时,指定了受益人,那身故金就会直接一笔过赔付给指定受益人。

受益人在处理保险金方面可能面临种种挑战,例如年龄较小、身心障碍、过度挥霍,或由于继承人或监护人之间的利益冲突导致合法权益受损。

如果后代不具备驾驭财富的能力,突然获得大量财富可能会带来意想不到的问题,甚至会演变成一场灾难。

目前香港大部分保单都有身故赔偿支付选项,可定制个性化的财富传承分配方案,最大程度地遵循委托人的意愿,且无门槛、无费用。

保单持有人可以在身故前向保险公司要求安排该功能(不收取任何费用),在被保险人身故后,保险理赔金不会一次性向保单受益人发放,而是会按照保单持有人的生前意愿进行分期、分额发放,有效避免了受益人“挥霍”理赔款的问题。

这个功能类似于信托的约定功能,财产“什么时候给、怎么给、给多少”,都可以提前设置好,用于牵制受益人对财产的使用权,有效避免后代把财产挥霍完。
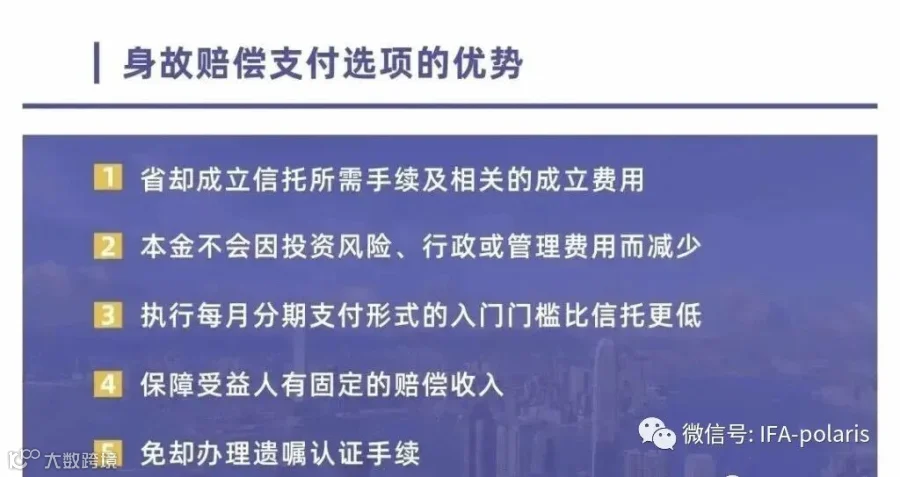
此外,香港保险还具备保单拆分、无限次变更受保人、提前指定第二保险人等功能,让财富分配与传承更灵活弹性。

作为财富传承的金融工具,保险的身故赔偿支付选项与信托相比有着明显的优势,更加适用于中产家庭。


2.香港储蓄分红险自动提取选项


这个是最新出来的,大部分香港储蓄分红险是没有自动提取功能的,一般需要邮寄表格或者APP上申请。但最近有出了一款可以设置自动提取的产品。
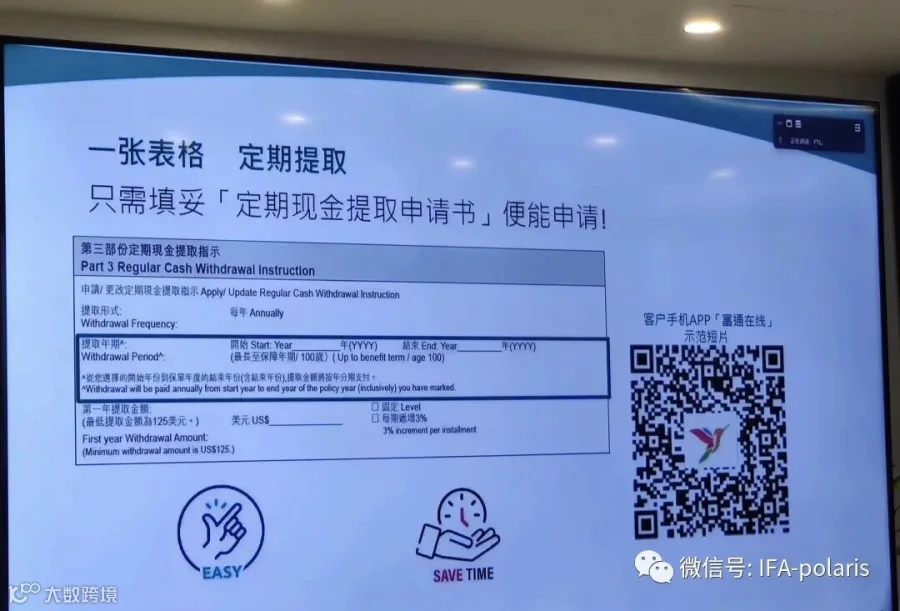

就是之前有跟大家介绍过的,一款交完保费马上就能提取的香港储蓄分红险 —— 香港富通的『匠心传承』。


客户透过APP或者一张表格就可以申请提款,海外银行户口也没有问题。可以真正做到一次申请,永久提款的便利与高效。


结尾

当然“小信托”也非万能,例如各保险公司赔偿支付方式各不相同,但是仅提供月、季、半年、每年,按10年、20年等选项,无法像家族信托一样可任意设计领取时间、触发条件和金额,而所领取款项的用途,也实现不了信托一样的严格限制。

总之,无论是信托还是香港保险的类信托功能,都能为家庭的资产保值增值、风险隔离、传承规划等方面提供支持。

在实际选择中,除了综合考虑各功能外,还需根据家庭的实际情况和需求来进行对比。对于大多数中产及普通家庭而言,香港保险因其较低的资金门槛、便捷的投保流程更加适合作为家庭财务规划的首选。

【声明】内容源于网络
0
0
四葉草财富管理
1234
内容 724
粉丝 0
四葉草财富管理 1234
总阅读115
粉丝0
内容724