保单分红早在200多年前就了已经出现。1762年,大名鼎鼎的公平人寿保险公司(The Equitable Life Assurance Society)在伦敦成立。公平人寿的精算师也是历史上第一位拥有精算师头衔的人——威廉·摩根。在对公平人寿的评估后发现,公平人寿早期对保单持有人收取的保费有些高,导致公司在经营业务当中产生了较大的盈余,威廉·摩根就认为保险公司赚取这么多利润对投保人而言是非常不公平的,因此就尝试运用了多种方法,将保险公司经营利润的一部分“返还”给保单持有人,其中就包括一套复归红利系统,这就是我们常说的英式分红。从分红险的起源,我们也能看出来,分红险其实很好的体现了保险公司在经营保险业务中所要把握的“公平性原则”。保险公司多收了一层“保费垫子”,客户拿到了红利抵御了通货膨胀,保险公司因为多收取了保费,抵御了经营风险。分红也更能体现出保险公司与投保人之间“风险共担、利润共享”这样一种互利共赢的状态。并且,香港保险业历经了180多年的历史,分红形态也更加成熟,并且设有美式分红、英式分红两种分红形式,能够为投保人解决不同的保险规划需求。
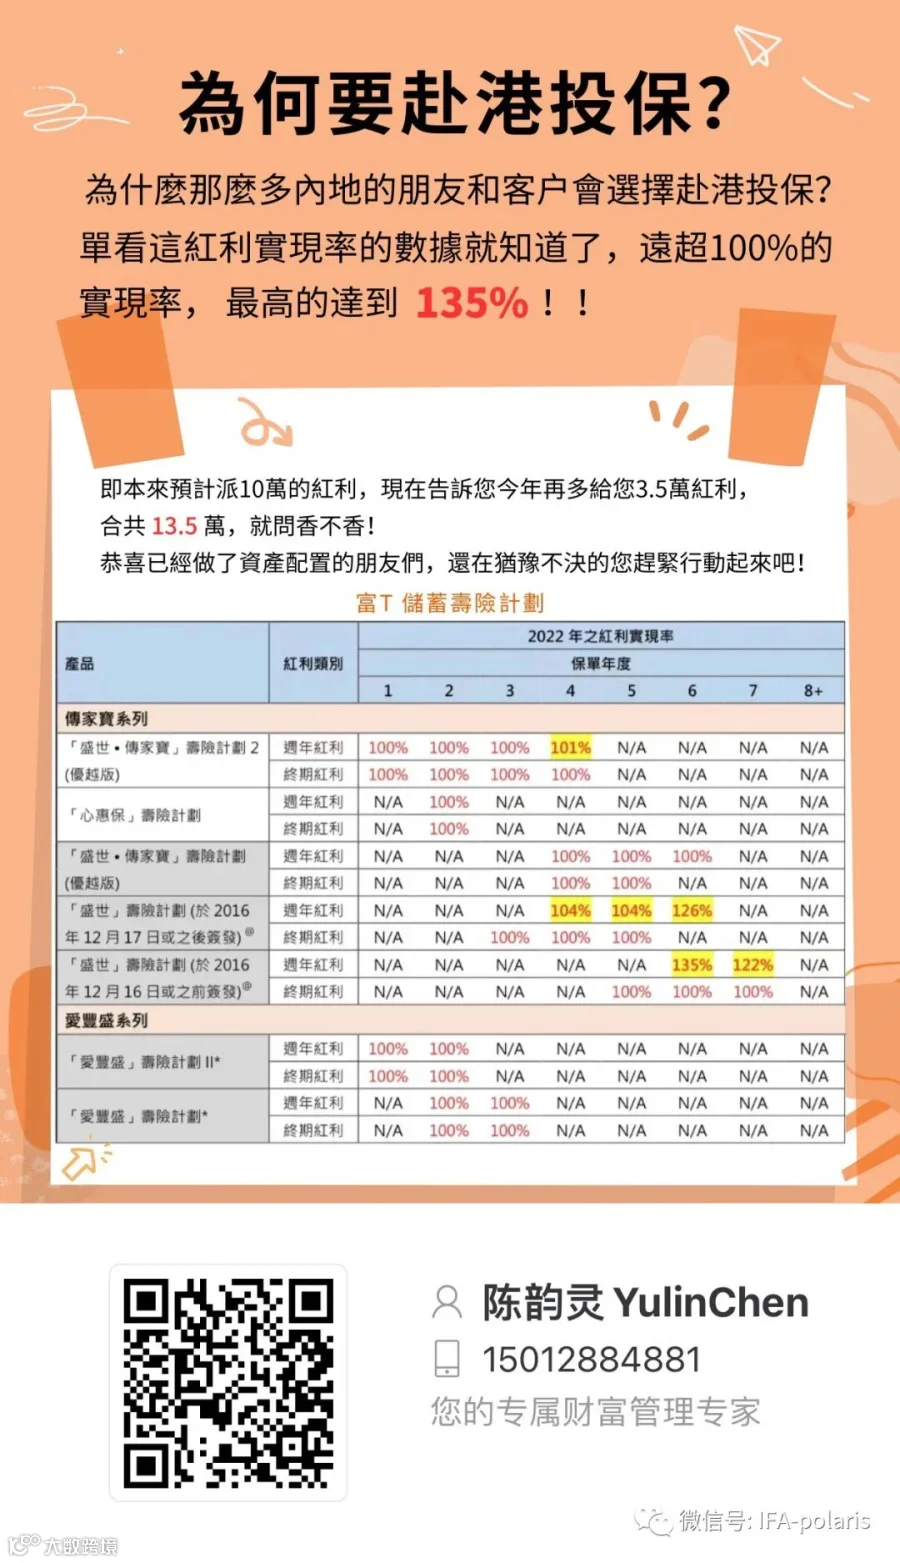
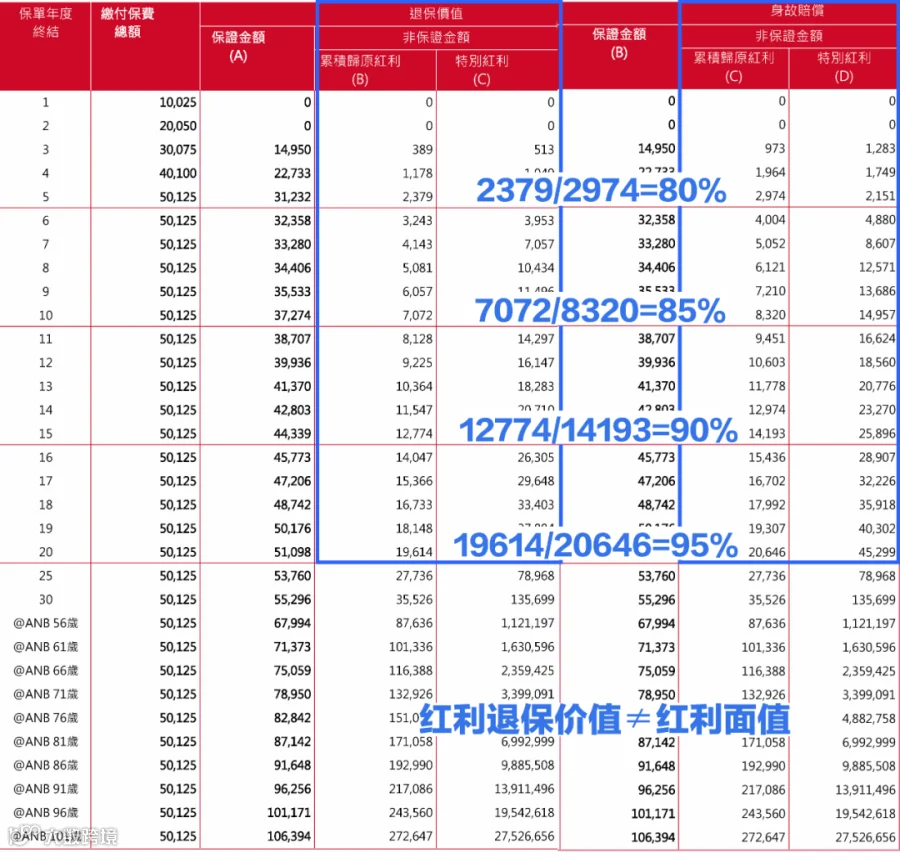
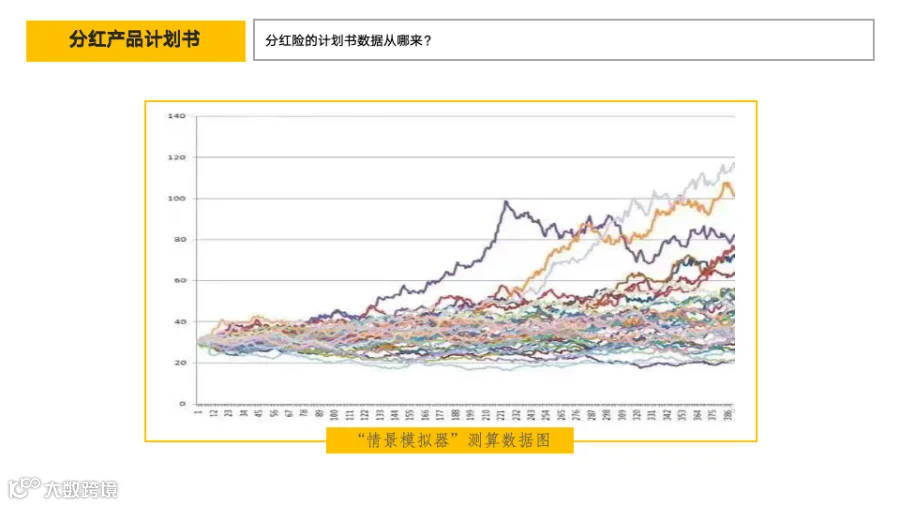
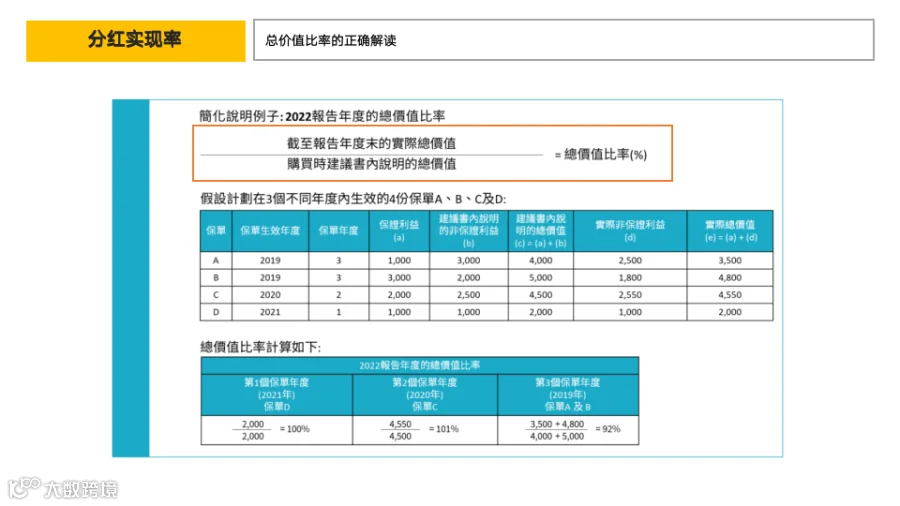
无论是英式分红还是美式分红,无论计划书演示的非保证分红有多高,如果实际派发无法达成,一切都是空谈。我们可以以经过了足够情景的样本假设计划书的演示作为基础参照,再加上更多年份的历史分红实现率就更有说服力一些。就买理财产品而言,如果连历史业绩都不好的产品,你真的相信他未来的投资能力么?那如何来计算分红实现率和总价值比率呢?分红实现率(也叫履行比率,英文 fulfillment ratio):红利实现率是用来衡量在指定时间内实际非保证利益的履行表现,并以客户购买产品时建议书内说明的非保证利益所达之百分率表示。总现金价值实现率(也叫总价值比率,英文 total value ratio):总现金价值实现率就实际总现金价值与建议书内说明的总现金价值作比较,总现金价值包括保证及非保证利益。由于非保证利益仅占总价值的一部分,而保证利益又是 100%派发的,因此对于某个保单年度,其“总现金价值实现率”一定高于“红利实现率。于此同时,在参考公司过往分红实现率时,还有一点值得注意。因为一张保单在某个保单年度的红利实现率是基于截至这个保单年度末的累积红利来计算的。一张分红保单在前两个保单年度所要派发的红利很少(甚至没有红利),公司想要达成最初几个保单年度的红利派发相对容易;而随着保单年度的增加,所累积的预期红利越来越多,实际中想要达成预期的红利派发也就更加困难。因此,对于一个全新的分红产品,其最初两个保单年度分红实现率的参考意义不大,后续保单年度有更高的参考价值。






 四葉草财富管理