以上是客户香港银行账户的截图,可以看出2023年5月5日入账了1656529.21港元。(约21万+美元)
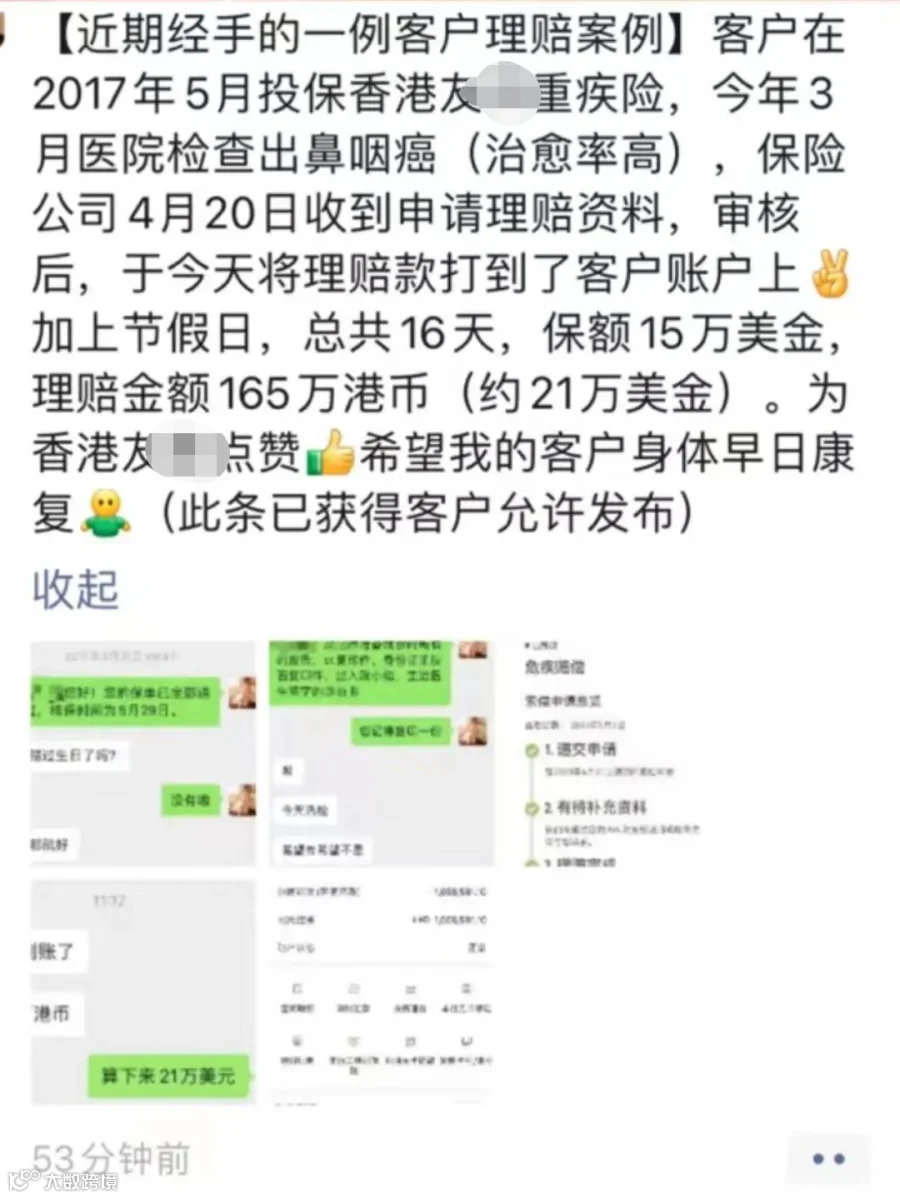

可以看得出来,这名客户是
★ 2017年投保的香港友B重疾险;
★ 2023年3月确诊鼻咽癌;
★ 2023年4月20日提交理赔资料给友B;
★ 2023年5月3日理赔审核通过;
★ 2023年5月5日理赔款到账。

几乎所有的客户都关心理赔会不会很麻烦?一旦有纠纷,是不是要去香港打官司?
香港保险投保需要投保人必须在香港签单,之后的理赔、提取分红、更改付款方式、更改保单受益人等售后服务都无需再来香港。
香港保险公司秉承“严核保、宽理赔”之服务理念,因此香港保险理赔程序非常简洁而且易于实现,所有理赔,投保人均无需亲自来香港。
香港保险热销,理赔只需快递,就是这么简单,就是这么任性。
理赔方式
如有需要,客户可以选择两种理赔方式:
1 、客户直接寄索偿单据或别的服务申请给中介人,递交公司,理赔完毕,由公司直接寄有客户姓名的现金支票予客户,并去信确认。
2、客户直接跟保险公司服务部联系,将索偿资料寄往公司,公司理赔完毕,将现金支票寄予客户。
另外,每个客户都会拥有一个网上服务账户,可以透过公司网址,了解自己账户数据。并每年均可收到红利派发信息的信件,以及与服务有关的信件通知。
下面小编为大家整理了一些G险理赔的资料,有需要的伙伴可以收藏备用~
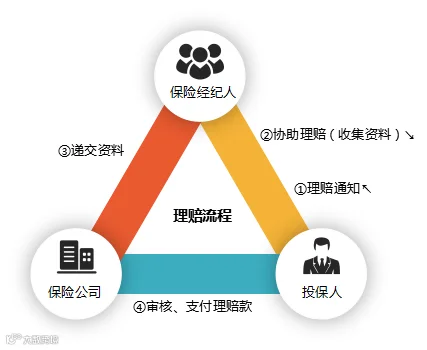
如上图,理赔流程大致分为4点:

这一步客户需要提出申请理赔,将详细的病因、现状告知保司。
保司会在第一时间核对客户的保单情况,结合病理报告,初步判断病症符合条款,告知是否能申请理赔,大概能赔多少金额。

根据客户给的信息,判断好应该按何种疾病进行理赔申请后,保司会把针对性的表格与材料要求发给客户(不同病症所需表格不同):
危疾保障理赔
理赔申请表;
医生报告(需要有医生签字及盖章);
确诊报告书及相关医疗报告;
相关文件需于诊断当日起计30天内交予保险顾问。
身故理赔
理赔申请表;
死亡证明书;
保单原件;
受保人及受益人/信托人/遗产承办人的身份证明;
有关索赔人有权获得赔偿的证明,如结婚证、遗产管理书或遗嘱证明书;
其他适用的附加证明。

这一步可快递寄送给保司,无需赴港。
如果保司在审核中需要补充提供材料,则会下告知函,要求客户将补充的证明和材料再寄给保司。

如果前期投保时如实告知,那么审核就会很快。
因此想要理赔快,最主要需做到的是如实告知、文件齐全。
前期投保时如实告知,后期理赔时才不会出现纠纷;材料越齐全,理赔越顺畅。