全球市场惊雷不断,美国硅谷银行倒闭...
接下来的瑞士信贷银行爆雷...
华人首选的两个最安全国家的银行不再被信任,一场千亿级别资金的大迁移正在上演!
据华商财内部人士消息:一个月内,仅华人资产从美国和瑞士分别转出了760亿美元和1650亿美元!香港成了资金去向的首选。
根据波士顿咨询公司2021年发布的全球财富报告,香港2023年将超越瑞士成为全球最大的跨境财富管理中心。

香港储蓄险是富豪们海外资产配置的第一步,三年封闭和资金回流香港,香港保险市场迎来大爆发!
其中最受欢迎的香港储蓄险,基本都是带分红的,也称之为香港分红险。
那么香港分红险为何这么火爆?其中一个原因在于
香港储蓄保单通过利用复利的公式(即利滚利)的收益率可高达7%。
与内地3%-3.5%,几乎不可能超过4%的保险收益率相比,香港储蓄型或理财型保险分红预期收益率普遍可以达到6%,有的甚至超过7%,这是港险最核心的优势。
不过我们在购买保单之初,通常也会被告知说储蓄保单的分红由保证和非保证的收益组成。
可以说,后者很大程度依赖于保险公司的规模和投资能力。
看到这里,是不是觉得这个“非保证”不真实?香港保险的非保证收益,到底该如何正确理解呢?我们现在就来看看香港储蓄险的真相吧!
香港美元储蓄险收益:保证部分和非保证部分
香港美元储蓄险的收益分为:保证部分+非保证部分=预期总收益
“保证部分”
是保险公司承诺的,由保险公司来兜底。保证部分的收益,亦是投资收益,但是其不会随着投资市场的表现而出现波动,也就是会刚性兑付的收益部分。
如果保险公司的投资胜过预期,那么盈余部分将会成为“非保证收益”;
如果保险公司的投资不及预期,那么保险公司会自己补足收益,以确保保证部分不受影响。
保证部分的收益是确定不变的,如果保证部分的收益不能达到,就是保险公司违约,事实上,由于香港的保险公司信用评级均相当高,发生违约的概率几乎不可能。
那么香港储蓄类产品的保证收益有多少呢?
大约年化0.8%左右。
从下图可以看到,友邦、宏利、保诚、富卫、安盛、万通,几款储蓄计划保证IRR均在1%以内,可以说是一个比较低的保证收益率。

对比国内尚存的3.5%复利增额寿险、人民币银行理财产品,有人觉得太低了。
但是1%左右的保证收益,和香港的低息环境是一致的。
香港是全球金融中心,利率水平相当低,存款和贷款的利率都很低。因此,对于保证收益有0.8%的产品,其实已然不错。
“非保证部分”
大家最为关心的非保证部分。
保险公司拿到投保人缴纳的保费后,会拿去进行投资。
国内的保险公司资产配置监管比较严格,更侧重于安全性,投资主要集中在银行存款、国债、保单贷款及部分不动产等,收益率相对比较低。所以我们看到国内的储蓄险收益率3%-3.5%,收益率不高但很稳定。
香港作为国际金融中心及亚洲财富管理服务枢纽,香港拥有完善的金融法治环境和全球资产配置等优势,香港保险投遍全球,可以投资最好的国家债券、企业债券,成熟发达国家股市和基金等。资金大、渠道广、分散投资波动低,以此获得更高收益。
香港保险公司的各保险产品都会对于投资部分做出一些说明。一般地,投资均分布于债券以及股票等几个不同的投资类别。
盈御2多元货币储蓄计划 投资策略
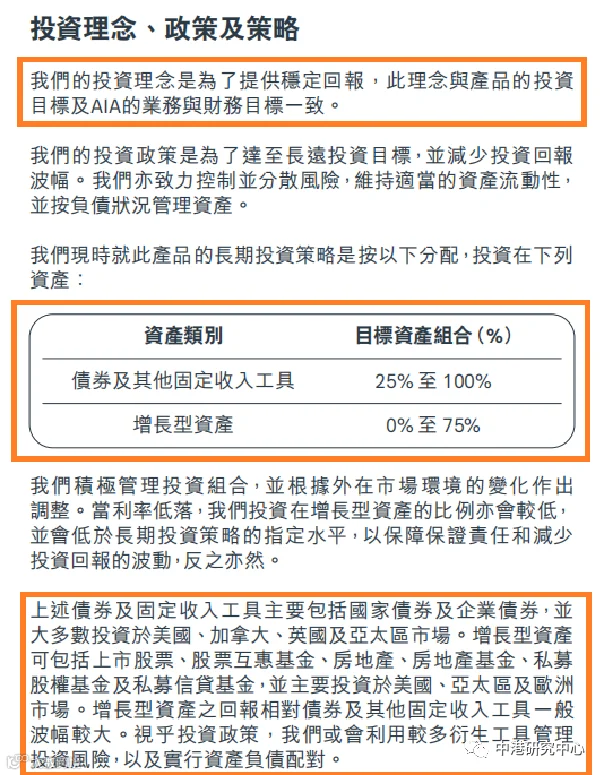
保险产品的收益是由其背后的资产投资组合所决定的。
保险公司主要有两大类投资:固定收益类资产(以国债、企业债和其他固收类资产为主)和增长资产(以股票、私募股权、对冲基金和投资性房地产为主)。
投资就会有波动,市场经济上升周期投资收益比较丰厚,遇到了经济衰退,投资整体收益就会降低下来。
香港保险公司都百年以上的历史,比如英国保诚,历经二十世纪二次世界大战、大萧条、美国网络科技泡沫崩溃、2008年全球金融危机等重大金融动荡,无论世界如何变化,始终如一信守承诺,也磨砺了团队的长期投资和应对能力。
回看保险公司不同经济周期情况下的投资回报率和投资能力分析,可以得到悲观情况和乐观情景,这些在保险计划书里有详细体现。
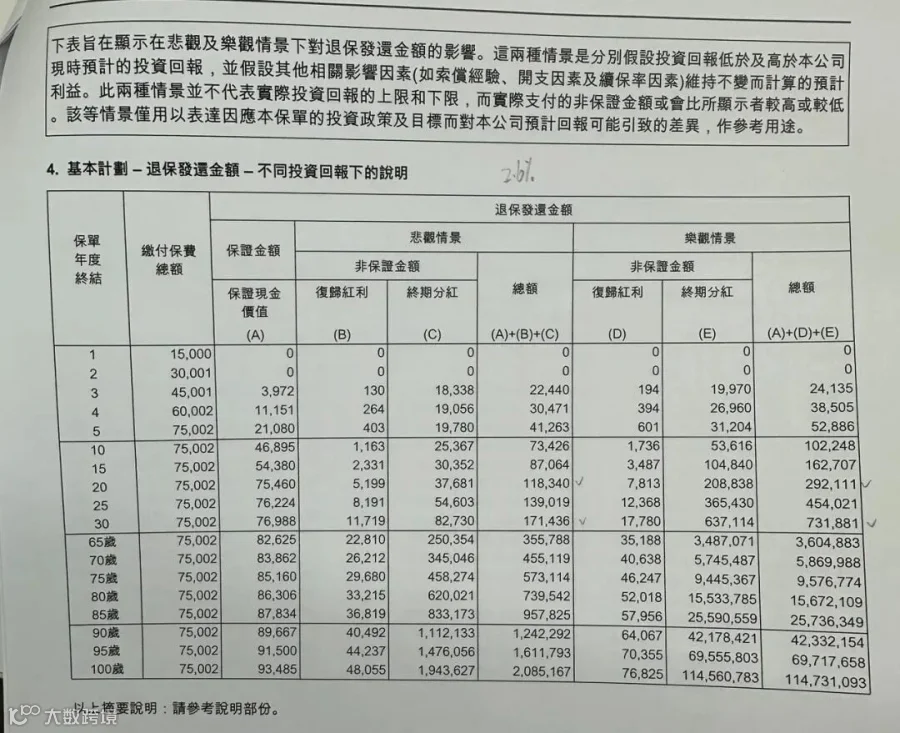
在审慎、客观、谨慎、缜密精算下,测算出更客观的中性值,也就是我们最终展示给客户参考的预期总额和预期收益。后期每年保险官网公布的分红履行率和总现金价值实现率,都是以该数据作为参考值。

如果非保证部分的收益出现波动,并非保险公司违约,这是合理波动。特别在保单生效的前几个保单年度,非保证收益出现一些波动都是合理的。
而中长期来看,香港此类储蓄型产品的收益是相当稳健的,20年平均年化收益可以达到或者接近6%。
保险公司每年都会在官网公布产品的分红履行率和总现金价值实现率。
只要登陆保险公司,过往或在售产品分红履行率都可以查看到,如下面截取了友邦的充裕未来、加裕倍安保分红实现率基本都在90%-100%以上,预期收益达成率表现都比较不错。
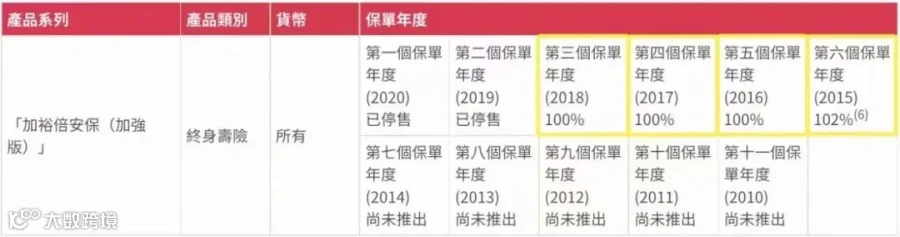
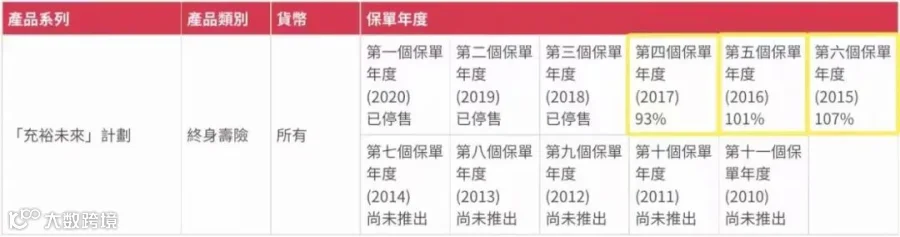
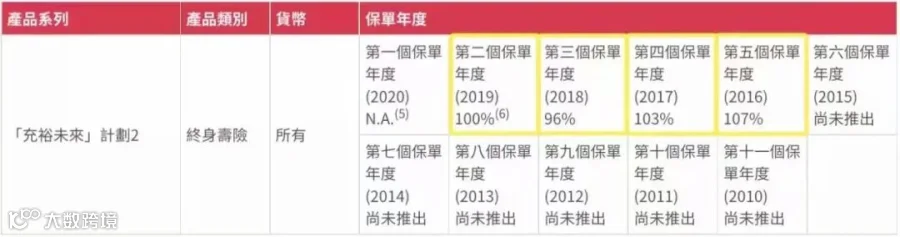
储蓄型保险产品并非高风险的投资,而是更注重于长期的收益表现。香港储蓄险和内地产品有本质区别,是基于美元的基准利率提供的保证收益,以及全球性的非保证收益 。
面对投资波动,保险公司如何应对?
一、保险公司的缓和调整机制:
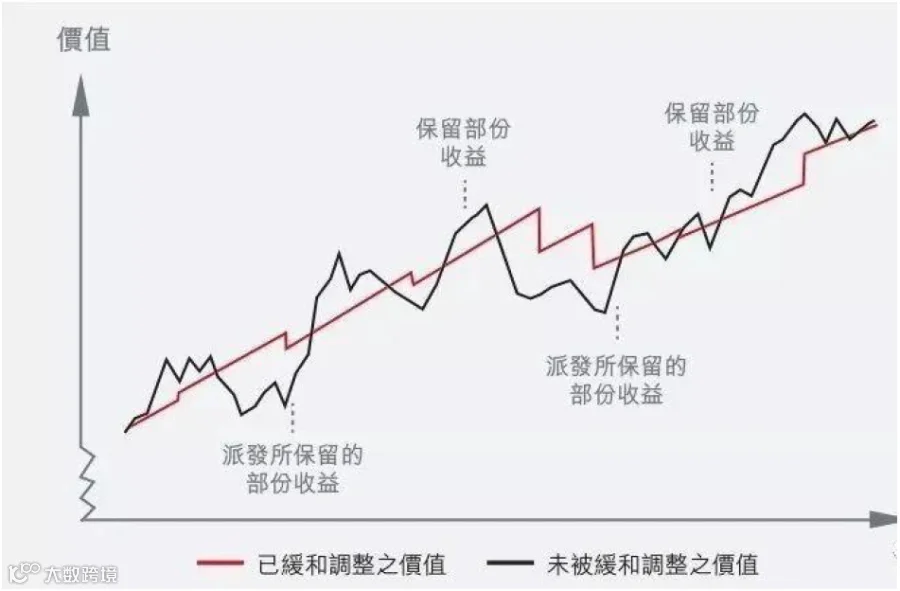
所谓的缓和调整机制是指,在市场波动情况下,分红情况天然地带有高低波幅,为了让客户得到更稳定的回报,香港保险公司均会有平滑机制,也叫缓和调整机制,目的是让红利不会完全跟随分红基金价值升跌,而造成相同程度的改变。
为此,保险公司会保留利好时期的投资回报,为日后回报较低时的红利派发提供缓冲,或者在回报不好的市场情况下,暂时提升分红率,以免保单价值波动情况过大。
总的来说,香港保险承袭了欧美的相关措施和机制,从根本上来说是在维护客户对分红保单的合理预期。
保险公司指定演示红利的时候,不是预先设定“低中高”,将风险与收益一股脑交给市场决定,而是审慎、保守地计算决定,有多大能力就吃多打完饭,所以分红回报是可以较好地达到的。
缓和调整是为了缓和分红保单业务基金表现的高低波幅而存在的。目的是为了长远地给保单持有人更稳定的回报。
二、实力强劲、拥有百年悠久历史的保险公司,都会拥有一笔遗留资产:
所谓的遗留资产我们可以理解为保险公司的金库。
有了这一大笔资金,不仅为保单持有人保证回报提供保障,更能灵活投资更多类别的资产。即便出现了巨大亏损的年份,也能够具有充足的偿付能力,不用担心为市场背锅。
三、政府部门严监管
香港保险监督管理部门对分红险做出严格监督,2017年1月1日出台了《承保长期保险业务指引》,其中包括一些列针对分红险的监管措施,
主要包括:公司需要指定分红保单业务管理政策;
分红演示不能有误导性,必须提供“悲观”与“乐观”情形展示,并告知客户非保证收益的潜在风险,每年在6月31日于公司官网披露分红保单红利实现率。
香港分红险的高“预期分红”,在严格监管下,理性、透明度强,也使各家保险公司必须重视非保证红利的承诺兑现。
香港保险公司都是经验过百年的信誉老店,绝不会为一时利益,而牺牲长远利益的逐利者。
信誉、品牌对它们而言,往往笔生意额更加重要,任何夸大、不切实际的数字,均会让它们付出惨痛代价。
保险公司的每一份产品均是经过严格、缜密的精算,衡量、预测未来的十年的经济环境、投资收益情况,才得出如计划书中所言是的分红数字,绝不是一拍脑袋,随便写上去的数字。
这些条款使得香港保险市场的竞争更加规范、更加透明,让保险公司不得为了吸引客户虚报预期投资收情况,而是基于保险公司投研团队对未来的精确计算。
保险公司能赚多少就告诉您能得多少分红,不会夸大不虚报,大家可以放心。因此,在投资表现优秀的年份,分红收益可以达到110%乃至更高。
当然保险公司的投资情况和经营情况每年都有变化,其收益率或多或少会有些微小浮动,有远高于预期收益的状况,偶尔也会有未达到最理想收益的状况。
例如,在2011年与2012年间,当时的减息环境与欧债危机等事件导致之前年度发出的保单分红收益较低。不过从长远角度看,当市场恢复正常后,预期收益结果逐渐得到了改善。
简单来说,“非保证”不等于拿不到。非保证只是反映了红利在特定年份会有所波动的现实,但是长远来看,凭借雄厚的资本和优良的资产管理能力,分红保单带给客户的回报依然是相当稳健的。
精算师不是敲着脑袋乱来,做所有计划书的现金价值规划都会在能力范围内达标。
总结