
大数跨境

【香港保险】赴港投保 | 步骤一览、五个真相、五个节点、六个注意点.......

【香港保险】赴港投保 | 步骤一览、五个真相、五个节点、六个注意点....... 四葉草财富管理
2023-08-01
0
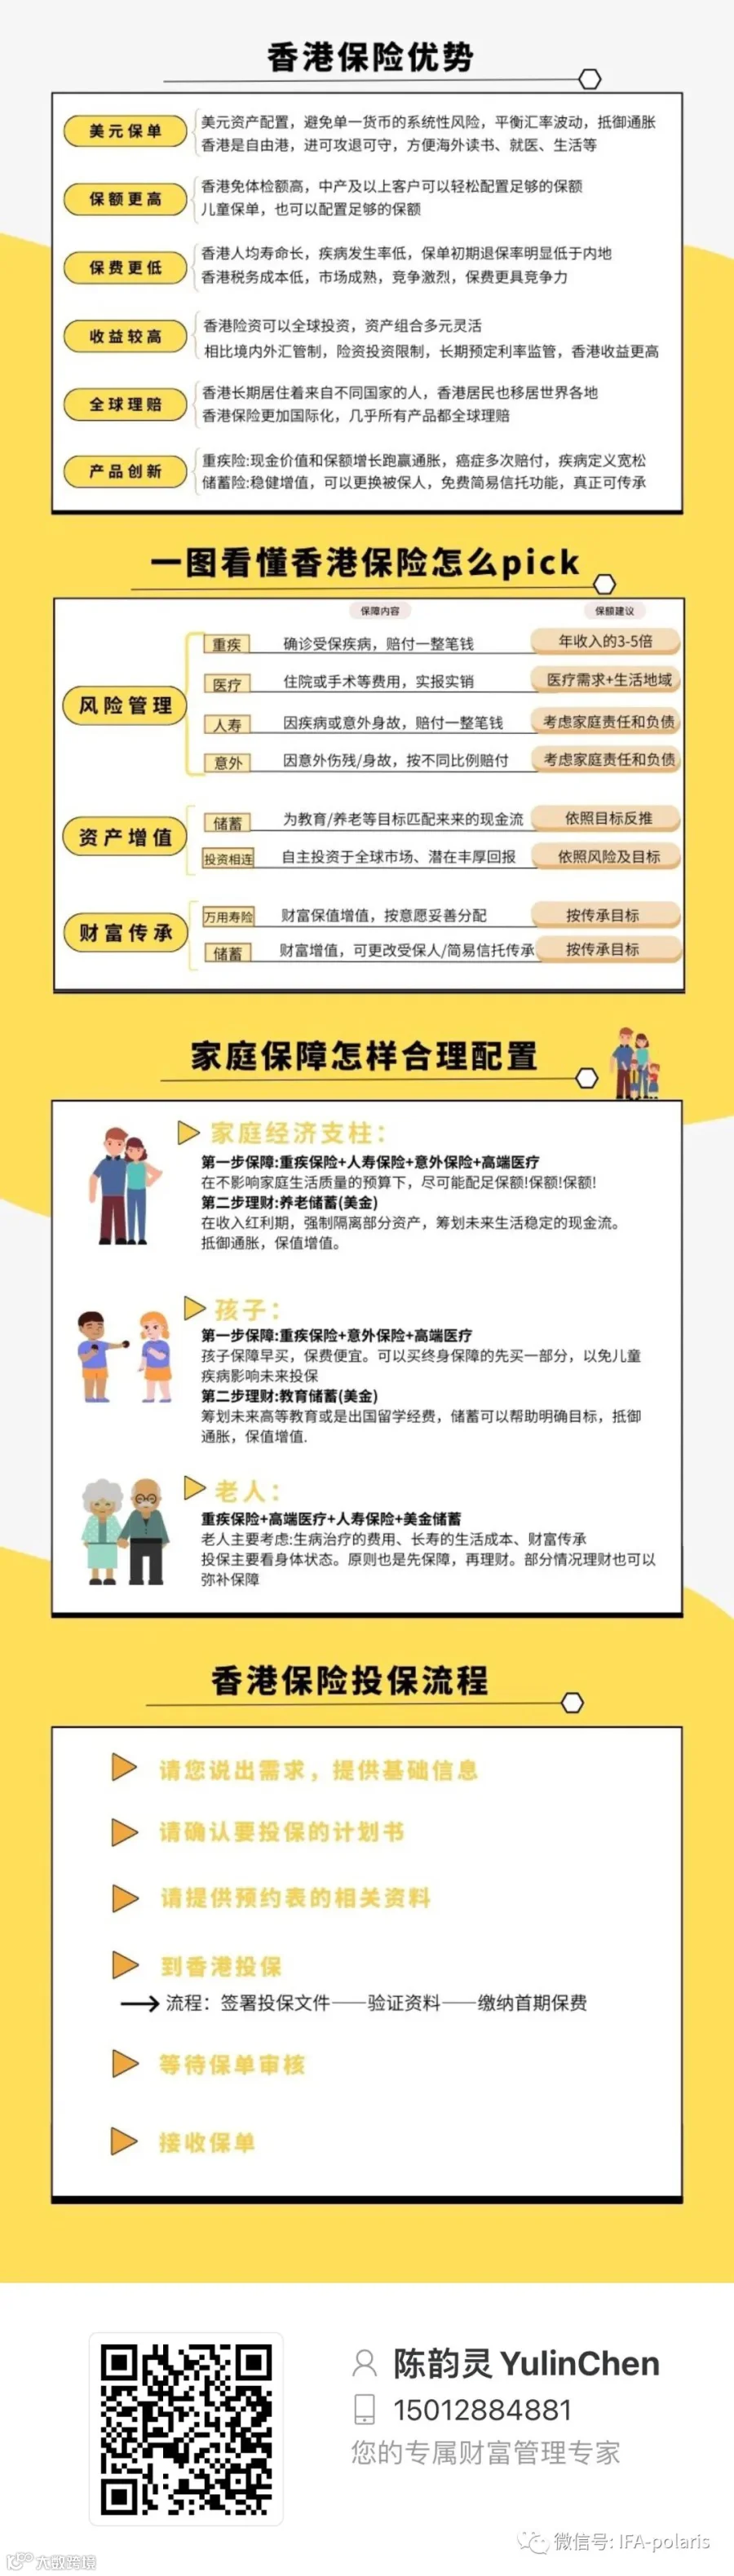
导读:步骤一览1、确定投保方案,提供健康记录、个人资料给理财顾问,看是否有需要特殊处理的(比如体检等)2、带身份证
步骤一览
1、确定投保方案,提供健康记录、个人资料给理财顾问,看是否有需要特殊处理的(比如体检等)
2、带身份证、通行证、visa/master信用卡、体检报告(如有)赴港
3、投保、交保费、体检(如需要)
4、等待核保结果,看是否需要补充资料等
5、核保分3种结果:

第一种:正常通过,那就等过等候期即可;

第二种:有特别条款(除外或者加费),看是否接受,接受的话签名等过等候期(香港的特别条款后面可以申请调整);不接受的话就退回保费,关掉投保申请。与此同时可以申诉,看是否调整特别条款内容。

第三种:搁置或者拒保,那么可以看下具体原因,调整身体状况,决定下次投保时间

个真相
香港法例41章保险公司条例规定:
在香港获授权之保险公司,在香港推荐人寿保险属合法,不论销售对象是香港本地人士,外国人士或中国内地人士。保险签署地在香港为合法保单,签署地在香港境外为非法保单。

啥意思?
就是说只有在香港本地签的保单,才合法;在内地签的,香港那边压根不认,一旦出事,两边法律都不管。

所以真要买港险,来回跑一趟是必要的支出。
除此之外,买香港保险还有这几个麻烦的地方:
① 缴纳保费需要开一个香港账户;
② 大陆外汇管制比较严,理赔款兑换是个问题;
③ 香港地区的监管不比银保监会,理赔时效性不能保证;
当然,上面说的还是一些在操作过程中会遇到的问题。

1、健康告知更严格
和内地有限告知原则不同,香港保险提倡无限告知。
所有身体状况、过去的就诊记录都要主动申报。告知不全,只要被查出来有问题,就有可能被拒赔。比如前两年闹得沸沸扬扬的海港城横幅事件,就是因为未如实告知造成的。

2、费率可能调整
内地长期重疾险,买完后每年交的钱都是固定的了。但香港健康险费率不保证?价格可能调整。
当然这种价格调整是针对所有投保人的,不会瞎调。有点类似于现在的长期医疗险。所以只要是买了大公司的保险,未来大幅涨价的风险不大。

3、重疾分类和定义有区别
根据最新颁布的重疾新定义规定,内地重疾险前28种重大疾病定义都是统一的,能不能赔、怎么赔每家保险公司都一样。
但香港的保险公司,则是自己定义疾病,所以,哪家严格哪家宽松,还真是不知道。

比如原位癌,香港保险可能只保特定部位,但内地是不分器官的。
所以在这一点上,其实很考验大家看条款的能力。

4、分红并不确定
很多人选择港险,都是冲着这点去的,这也是它最大的亮点。但请注意,这里的分红收益是不确定的。建议在买之前去了解下前几年的分红达成率。
5、“两年不可抗辩”不可行
内地的保险法,其实是非常保护投保人的,比如非恶意未如实告知,两年后保险公司无权追究等条款。
不过两年不可抗辩条款并不适用于香港保险,如果投保时忘告知了影响承保的情况,即使过了两年,保险公司也有权解除合同或者客户出险了不赔付。

当然,为了避免纠纷,建议大家不管是赴港还是在内地投保,都应该履行如实告知义务,毕竟契约精神人人遵守嘛!
五个重要时间节点
对于已经或者准备去购买香港保险的客户朋友们,提醒一定要牢记关于保单的几个很重要的时间概念,这与投保人的利益息息相关。
不然,很容易影响保单的保障效果。

1、冷静(犹豫)期
冷静期又称为犹豫期,也就是说让客户对保险产品的条款和一些保障的内容有充分地了解之后,再决定是否购买该保险产品。
如果客户在冷静期限内发现他并不适合该产品,那么他可以采取无损失退保的行动。这个冷静期限一般都是从核保通过之后开始计算,香港保险的冷静期限为21天,而国内保险的冷静期限为10天。

2、等待(候)期
指住院或大病保单生效后的某一段观察期,只有在观察期后,这些保障方可生效。香港保险和大陆保险等候期一般均为90天。
3、保费宽限期
对于不能及时缴费的朋友,保险公司都会宽限一个月或两个月时间,在宽限期内缴费,不影响保单的效力。
国内的保费宽限期一般是2个月,而港澳保险的保费宽限期是1个月。假如投保人过了这个期限还没有缴纳保费的话,保险公司会使用保单账户里面的现金储蓄金抵交保费;或者使用现金价值抵交保费;加入现金价值不足够的话,该保单便会自动失效。

4、保单复效期
单复效期即指投保人在没有缴清保费情况下,但是又没有申请退保的状况下,在一定的期间内,投保人可以申请复效。
香港保险公司的保单复效期为两年,国内保险公司也是两年,但是有一部分香港保险公司的保单复效期为五年。这个要根据你投保的不同公司对保单复效期时间的具体规定。

5、保险索偿期
出现保险事故后,为了方便保险公司了解情况,会对保险索偿时间有一定要求。
比如说:被保人不幸身故,要求立即通知保险公司,一般要求3个月内交齐材料。

万一被保人不幸患大病,一般要求在60天内通知,6个月内交齐材料。
住院,一般入院10天内通知,出院或者手术日30天后交材料。

也有客户问到,超时限了会有什么麻烦?
香港保险公司很少会因为超时限就拒赔,但是时间一旦长了,香港保险公司调查取证就比较困难,这肯定会对被保人自己的理赔时效产生影响。还是建议大家出险后立刻联系保险公司,保险公司会告诉客户在住院或者就诊的时候,要注意哪些细节,并且会立刻安排。

六个注意点
1、证件要带国内身份证、港澳通行证、入境小票(自助通关才有,人工为盖章),小朋友投保的话,还需要出生证、户口本。

2、部分保险公司投保已经不需要提供住址证明,如需开设香港银行帐户,是需要住址证明的。

3、保单回溯如果受保人过完生日不久,填写投保单时,记得勾选Date Back项(日期回溯),可以按上一岁的价格购买。

4、住宿问题。住宿的酒店尽量选择在保险公司附近的,这样方便投保。

5、附加险孩子的投保人保障是附加险,叫“付款人保障附加契约(PB)”,因为保费并不高,尽量考虑加上。

6、保单签字投保时记住你在投保单上的签名,记不住的可以拍照留底。万一发生理赔,保险公司是需要核对签名的。

【声明】内容源于网络
0
0
四葉草财富管理
1234
内容 724
粉丝 0
四葉草财富管理 1234
总阅读0
粉丝0
内容724