搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
【香港保险】财富管理的七大风险,投资前要先学会软着陆
>
【香港保险】财富管理的七大风险,投资前要先学会软着陆
四葉草财富管理
2023-09-14
2
导读:依照辩证法理论,即矛盾的对立统一性,世上没有任何东西是十全十美的,有好的一面就必然有相对立不好的一面。投资理
依照辩证法理论,即矛盾的对立统一性,世上没有任何东西是十全十美的,有好的一面就必然有相对立不好的一面。投资理财也是如此,在享受投资带来收益的同时,也必须要承担连带的风险,正所谓“欲戴其冠,必承其重”。对于每个人和家庭来说,理财收益的高低并不是判断理财产品好坏的唯一标准,更重要的原则是:在相等代价(风险)面前,什么样的投资或投资哪一类资产能产生更高的投资收益率。
在投资理财和管理财富的过程中,我们一定会面临市场系统性风险和个别特殊风险,所以,在决定投资理财之前,我们要先学会软着陆,最大限度预防风险对财富产生的负面影响。
国内的理财发展史从最初的银行储蓄开始,经历了银行时代、证券和房产时代、“宝宝类”理财时代、P2P时代,直到今天的海外理财和全球资产配置时代。随着人们接触的理财产品和理财渠道的增多,有人激进,倾向购买短期、高风险高收益的理财产品;有人稳健,倾向于低风险的长期理财规划。很多人在进行理财规划时,盲目追求高收益,忽视了收益背后的风险。而在成熟的投资者看来,财富管理的核心是风险控制,即对一系列不确定性的应对和管理。
财富管理的七大风险
在做实际理财规划时,投资者需要考虑的风险有哪些呢?总结起来有以下七个方面。
第一个风险是政治/政策风险。
这种风险几乎无法规避,而且也没有先兆。例如,2018年4月中国人民银行、中国银行
保险
监督管理委员会、中国证券监督管理委员会、国家外汇管理局发布的《关于规范金融机构资产管理业务的指导意见》(业界俗称资产新规)规定:“资产管理业务是金融机构的表外业务,金融机构开展资产管理业务时不得承诺保本保收益。出现兑付困难时,金融机构不得以任何形式垫资兑付”;“金融机构应当加强投资者教育,不断提高投资者的金融知识水平和风险意识,向投资者传递‘卖者尽责、买者自负’的理念,打破刚性兑付”;
“经金融管理部门认定,存在以下行为的视为刚性兑付:(一)资产管理产品的发行人或者管理人违反真实公允确定净值原则,对产品进行保本保收益;(二)采取滚动发行等方式,使得资产管理产品的本金、收益、风险在不同投资者之间发生转移,实现产品保本保收益;(三)资产管理产品不能如期兑付或者兑付困难时,发行或者管理该产品的金融机构自行筹集资金偿付或者委托其他机构代为偿付”;
“经认定存在刚性兑付行为的,区分以下两类机构进行惩处:(一)存款类金融机构发生刚性兑付的,认定为利用具有存款本质特征的资产管理产品进行监管套利,由国务院银行保险监督管理机构和中国人民银行按照存款业务予以规范,足额补缴存款准备金和存款保险保费,并予以行政处罚;(二)非存款类持牌金融机构发生刚性兑付的,认定为违规经营,由金融监督管理部门和中国人民银行依法纠正并予以处罚”。
自从新规一出,直接受影响的是在银行理财的投资者。图1给出了从2018年5月—2019年5月银行理财预期收益率走势图,从图上可以看出,银行理财的收益率总体走势在下降,因此,在资产新规生效的这段
时间
里,我们就要面临资产增值
速度
减缓的情况。
图1: 2018年5月—2019年5月银行理财预期收益率走势
第二个风险是信用违约风险。
2018年年中,我国P2P行业集中“爆雷”,给广大金融消费者上了一堂深刻的金融课。根据iiMedia Research的统计(见图2),2018年1月至7月末,中国P2P问题网贷平台数量多于850个,较集中分布在东部沿海一带,涉案规模超过8000亿元人民币,涉及人数超过1500万人。如此多的金融消费者被波及的一个重要原因是因为这些问题平台当时承诺的收益率非常高,有的年利率超20%。
图2:2018年中国P2P网贷“爆雷”情况,注:统计截至2018年7月24日。
但是大多数“爆雷”P2P的本质是“拆了东墙补西墙”的庞氏骗局,用下一个人的款,还上一个人的债,一旦市场饱和,找不到下家接盘的人就成了最终受害者。所以,在投资理财的时候,要选择规模大、信用好、有理财牌照的金融机构,比如银行,即使理财收益率低一些,但是发生兑付危机的概率较小。
第三个风险是通货膨胀风险,即我们的
货币
购买力风险。
目前,国民财富保值最大的焦虑来源就是通货膨胀。远的不说,今天的100元钱和20年前的100元钱购买力是相当不同的,20世纪90年代的猪肉的价格也就在3~5元一千克,而今天的猪肉价格维持在20元钱左右一千克,涨了近4倍。Trading Economics官网的通货膨胀数据显示,近10年来,中国市场通货膨胀在2011年左右达到峰值后逐步下降,从趋势线上可以看出年平均通胀率维持在2%~3%之间(见图2—10)。也就是说,如果投资理财的年回报率低于这个数字,则财富的实际购买力有可能会发生损耗。
第四个风险是资产配置失衡产生的风险。
《2018中国城市家庭财富健康
报告
》中称中国家庭户均资产规模162万元,但财富管理蕴藏风险,城市家庭财富管理整体处于“亚健康状态”;一方面房产占比过多挤占了家庭的流动性;另一方面家庭存在低收益资产上配置过多、高风险资产上投入太极端、投资不够多样化等特点。调研数据显示,在中国家庭资产配置中,房产比例高达77.7%,是
美国
的2倍多,但是金
融资
产仅为11.8%,不及美国的三分之一(见图3)。
图3: 2009—2019年中国通货膨胀数据
这种配置不均衡的比例就像一个“定时炸弹”,如果中国楼市在未来的某天发生系统性的风险,则配置失衡的中国普通家庭的资产就会首当其冲受到影响。
第五个风险是再投资风险(主要体现为利率风险)。
说得通俗一点,就是一份投资理财产品到期后投资者在市场上很难再寻获与之相当的收益率,如果新产品的收益率更低,则财富就有缩水的风险。前面谈及的资产新规就是一个很好的例子。放到债券市场,当利率下降时,债券价格上升,但再投资收益率就会降低,风险加大。
图4: 中美家庭总资产配置对比
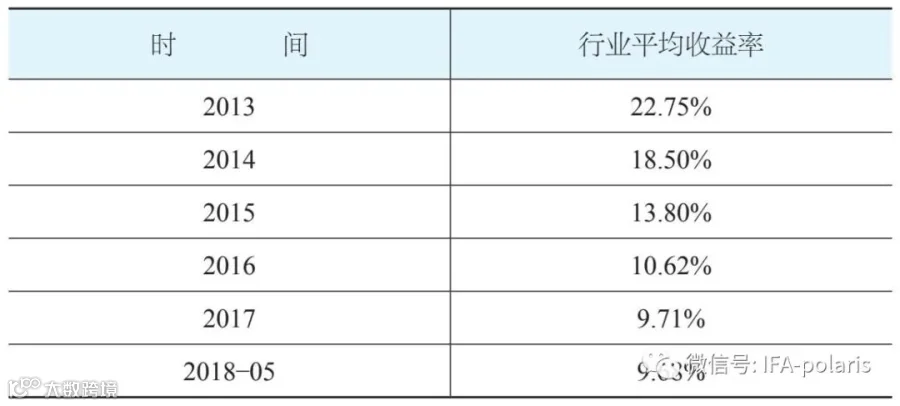
以P2P行业为例,它的行业收益率在不同程度地下降(见表1)。2013年P2P行业的平均收益率为22.75%,这个收益水平已经非常高了,到2018年5月收益水平已经降到了10%以下,5年跌幅高达57.45%。
表1: 中国近5年P2P行业平均收益率下降情况
在投资一些金融资产时,一些发行债券的公司或政府机构会在合同上写明发行商有权在到期日前赎回股票。这种情况通常会发生在市场利率下降的时候(这样一来,借方可以以一个较低的金融成本获得资金);但是这对投资人来说是一个风险,因为投资人必须在低利息时再投资。
第六个风险是不可赎回(流动性)风险。
投资理财的个人或家庭必须要留意所投资资产的属性,如投资金额、投资时长、收益能力、变现能力等因素。就拿投资房产来说,房地产的属性要求它具有金额大、投资时间长、变现能力相对较弱的特点。因此,如果一个家庭把全部身家押在房产上,那么长期抵御流动性风险的能力就会减弱。
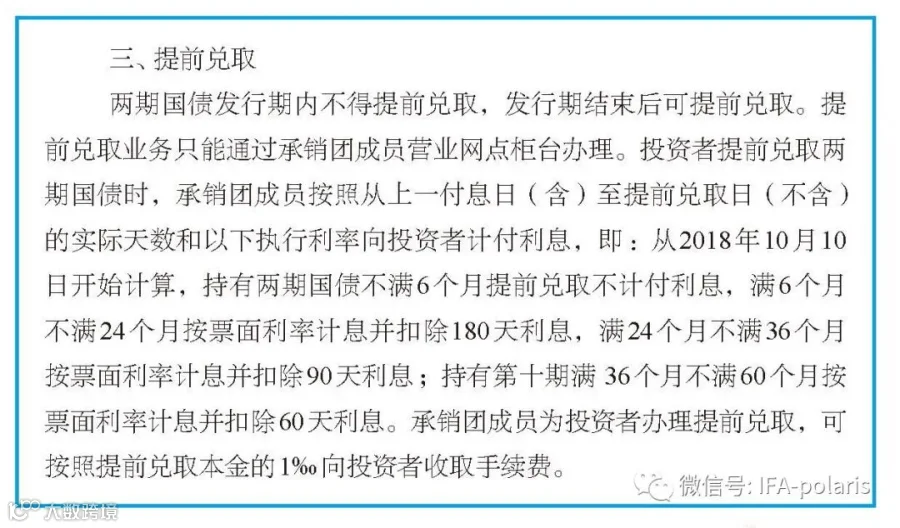
另外,一些银行理财产品或国债不能提前赎回,或者说提前赎回会损害资产的价值。图5是我国财政部颁布的储蓄国债部分条款信息,显示如果提前兑取,收益会受到不同程度的损害。因此,在投资过程中,如果面临不可赎回或者投资时间长的资产,应当做好长期现金流的预判。
图5: 2018年第九期和第十期国债部分条款
最后一个风险是诈骗风险,这种风险要求投资者必须具备独立思考和辨别真伪的能力,这种能力在现在金融科技的引领下已经对财富管理者提出了更高的要求。
2019年5月发布的《2018智能反欺诈洞察报告》显示,以移动网络为“温床”的金融诈骗,呈现受骗报案量占比高、受骗金额高、受害者低龄化的“两高一低”趋势。在网络
贷款
欺诈中,团伙欺诈的危害程度明显高于恶意欠贷、多头借贷、伪冒欺诈等个人欺诈行为,呈现“智能化、产业化、攻击迅速隐蔽、内外勾结比例上升、移动端高发”五大特征,给金融机构风控带来了严峻挑战;
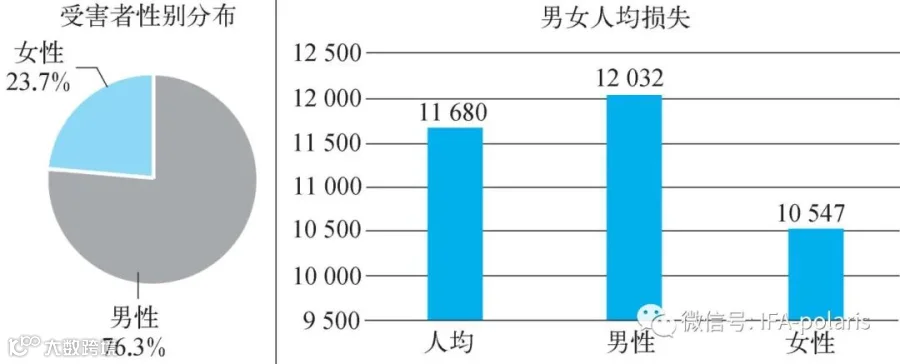
2018年,360手机卫士手机先赔接到的诈骗举报投诉案件中,金融诈骗损失金额占比高达35%,报案量在全部诈骗类型中占比14.9%;金融电信诈骗受害者中,90后占比37.6%;在网络普及呈现低龄化、中青年群体金融需求的日渐提升等趋势影响下,80、90一代正成为手机诈骗的重点目标;其中男性受害者居多,占76.3%,女性占23.7%;人均损失额度男性受害者为12032元,女性受害者为10547元(见图6)。
除此以外,市场上形式各样的庞氏骗局也层出不穷,因此,投资者在选择金融机构时要做好尽职调查工作,理性看待广告的数据,可以先在有关部门进行查询,实地询问(包括是否有银监会备案、理财编号、真实投向),然后再决定是否投资。
图6: 2018年金融理财类诈骗受害者性别及人均损失
以上七大风险是我们大多数个人和家庭投资者主要能够接触到的风险,除了这七大风险以外,还有来自投资本身的风险,比如国别风险、预先支付风险、政治风险、公司经营风险、极端黑天鹅事件的风险,这些风险在作投资决策时都应当考虑到。希望大家能够牢记这些风险,在具体实践投资起步之前,要先学会软着陆。
投资TIPs:
1.财富管理的核心是风险控制。
2.投资风险无处不在,投资者要做好风险预判,做最坏的打算,留出缓冲空间。
3.中国家庭资产配置比例趋向失衡,悬崖勒马,为时不晚。
4.收益率是本金的附加收益,切勿因小失大,丢了西瓜捡芝麻。
【声明】内容源于网络
0
0
四葉草财富管理
1234
内容
724
粉丝
0
关注
在线咨询
四葉草财富管理
1234
总阅读
1.9k
粉丝
0
内容
724



 四葉草财富管理