


根据市场预测,美联储可能在9月份开始降息,采取“预防性”措施以应对未来可能的“特朗普式”加息。
美元何时会降息,以及香港银行的高美元利率能维持多久,成为了一个问题。
因此,许多人利用暑假的时间去香港开设账户并存钱,希望能多赚一些。
香港作为国际金融中心,货币种类繁多,多达十几种。然而,最受青睐的货币仍旧是美元和港元。
香港众多银行为了吸引更多客户,竞相推出了极具竞争力的存款利率,部分美元定期存款的年化利率甚至达到了5%。
究竟在香港存款,哪家银行的利率最为优厚?香港的银行是否是存款的最佳选择?
不用急,我已经为大家详细梳理了相关信息!让我们继续往下看!
接下来,我们将重点关注香港银行在美元和港币定期存款的利率表现。
1、美元新客户存款利率
让我们先从较低额度的存款利率开始分析。
具体细节如下:

观察到,1万美元的定期存款利率范围相当广泛,最高可达到5.2%,而最低仅为0.8%。
不同存期的利率差异显著。
对于1个月的定期存款,恒生银行的利率表现最佳,高达5%;
3个月的定期存款,汇丰银行的利率最高,为5.2%,紧随其后的是创兴银行,利率也能达到5%;
6个月的定期存款,上海商业银行提供的利率最高,可达4.70%;
1年期的定期存款,大众银行的利率表现最佳,为4.5%。
综合来看,上海商业银行和大众银行在各期限的定期存款利率方面均表现优异。
接下来,我们继续探讨10万美元的定期存款在不同银行的利率表现。
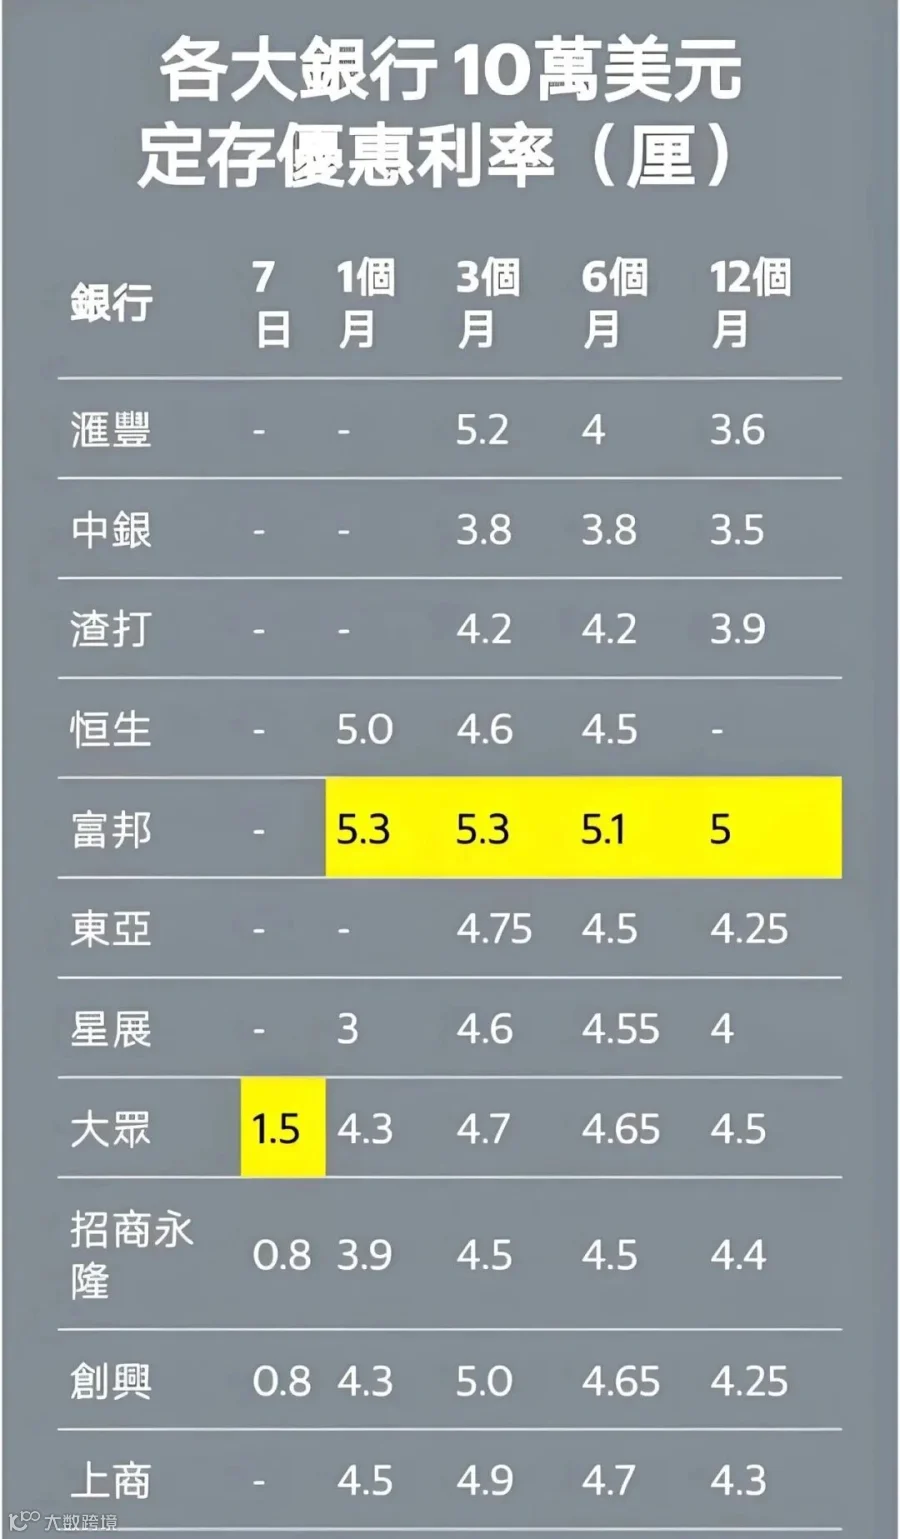
观察到,在1/3个月的短期定期存款中,表现最为突出的是富邦银行,其利率达到了5.3%,紧随其后的是汇丰银行,利率为5.2%。
对于6个月的定期存款,富邦银行的利率依然最高,为5.1%;而在12个月的定期存款中,富邦银行的利率最高,为5%,相比之下,中国银行的利率最低,为3.5%。
总体来看,无论是短期还是长期,富邦银行和大众银行在美元存款利率方面都显得相当有竞争力。

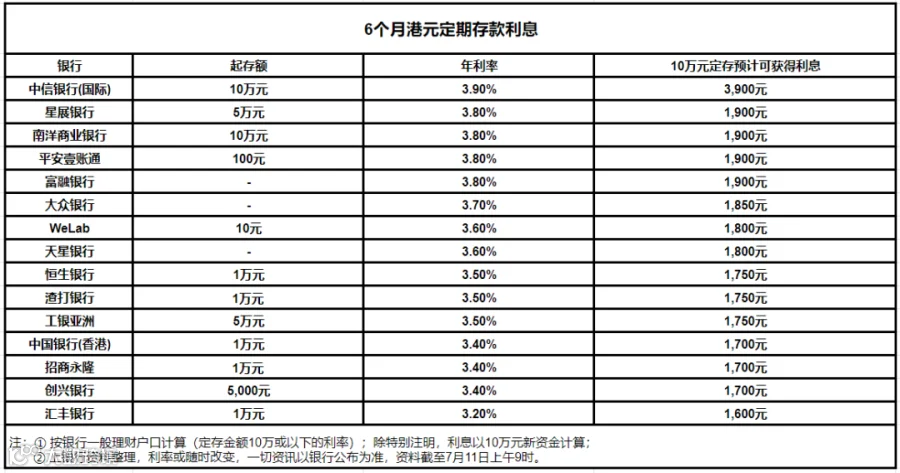
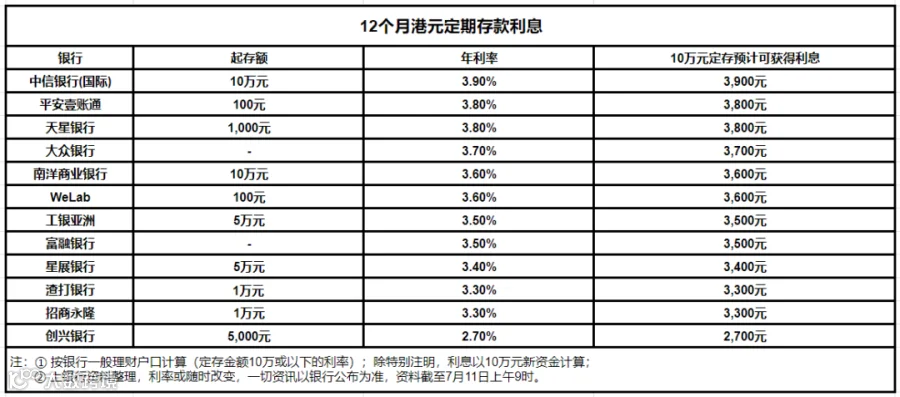
综上所述,不管是港币还是美元,这种利率都很不错。
但我们需要注意“香港各家银行的存款门槛要求,避免因额度不够而导致存不了。
并且,外币投资需面对汇率波动的风险,兑换货币时可能会有本金损失。
总之,如果是短期存钱,选择香港银行还是很赚的;
如果要做长期理财投资打算的话,港险君不建议大家选择香港银行。为什么呢?
别急,下面我就来给大家详细盘一盘!
香港银行的定期存款利率受多重因素影响,包括全球经济动态、货币政策调整以及市场供需状况。
因此,即便部分银行提供较高的利率,但随着时间的推移,利率的波动可能会对最终的收益造成影响。
同时,相较于其他理财产品,香港银行的存款利率并非最高。
因此,与香港银行的定期存款相比,我更推荐您考虑香港的储蓄分红保险。
1、利率稳定,长期回报率高。
相较于香港银行大约4%的利率,香港储蓄分红保险的预期回报率可达到6%至7%,收益更为可观。
以一个具体例子来说,假设为一个0岁孩子每年缴纳3万元,连续缴纳5年,这份保单在复利计算下,到孩子100岁时,预期增值可达到1.25亿美元。
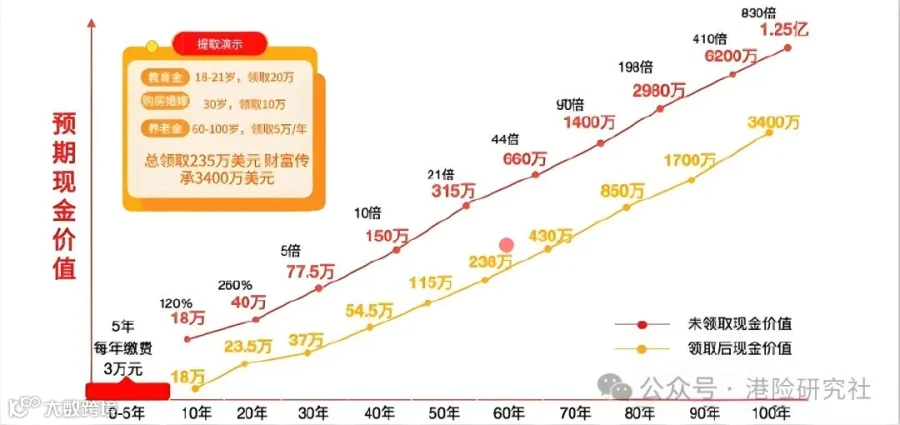
即便在需要资金的紧急情况下,储蓄分红保险也提供了灵活的取款选项。
例如,如果孩子在18至21岁期间,每年可以提取20万元用于支付学费和生活费;总计可达80万元。
到了30岁,若需要资金来成家立业,可以选择一次性提取10万元作为婚嫁金。
而在60岁至100岁期间,为了退休养老,每年可以提取5万元作为养老金;总计可达150万元。
最终在100岁时,保单持有者去世后,可以留下3400万元作为遗产,传承给后代,实现财富的延续。
由此可见,相较于银行存款,购买香港分红保险更适合作为长期的理财规划。
此外,香港储蓄分红保险还拥有其他显著优势!!
2、盈亏平衡的平滑机制
与公开市场的债券或股票不同,保险产品的计价不需要实时盯市(mark to market),也不需要频繁更新净值数据。
保险公司通过平滑机制,可以将盈利时期超出预期的收益部分暂时存储起来。当市场环境不佳时,再将这部分资金释放,以补贴客户,确保收益的稳定性。
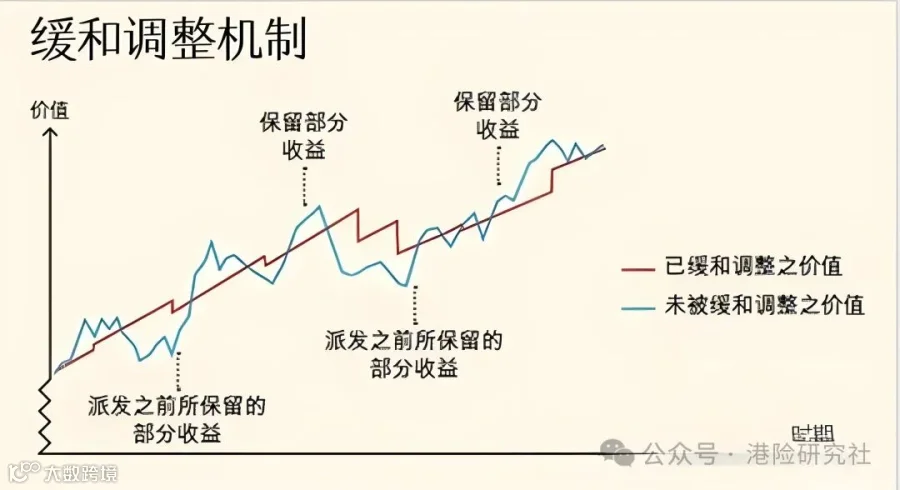
这种机制使得客户在面对市场波动时,无需过度担忧,从而享受到更加平稳的投资回报。
这种平滑机制确保了保险公司每年提供的分红实现率通常都能超过90%。
即便在某些年份保险公司的投资收益不尽如人意,平滑机制也能确保客户获得满意的分红回报。
3、税收和债务规避!
香港的分红保险具有显著的税收和债务规避功能。
对于经营企业的家庭成员来说,有必要防范个人资产与企业资产混淆的风险。通过香港保险单,可以设立一道防火墙,保护家庭资产不受企业债务的影响。
此外,个人资产税如遗产税、房产税,甚至是离婚后的财产分割问题,也可以通过香港保险单进行有效规避。
4、风险规避的灵活性
与银行定期存款相比,后者通常只涉及单一货币,并且利率容易受到汇率和宏观经济环境的影响,波动性较大。
而香港分红保险则通过货币转换、保单拆分、红利锁定等功能,提供了灵活的风险转移手段。
5、十大安全机制
与内地保险一样,香港保险业也受到严格的监管,保单具有法律约束力。保险公司的成立和退出门槛都很高,经营寿险业务需要接受严格的监管,并遵守严格的偿付能力标准。
这些措施确保了保险公司的经营稳定性和保单的安全性,为投保人提供了坚实的保障。
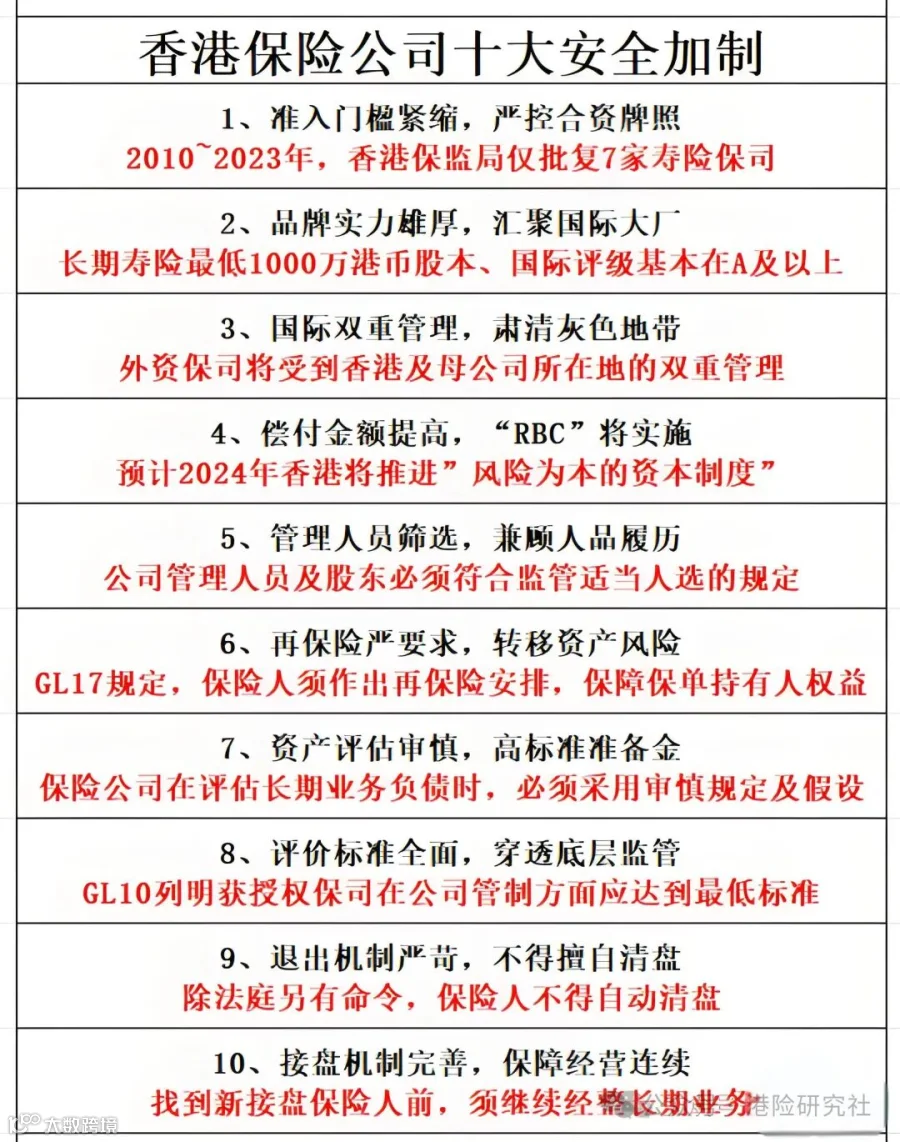
综上所述,相比银行定存,香港储蓄分红险的表现更好,更适合用来长期理财。
总体而言,对于那些有长期理财计划,希望通过时间复利效应获取更高收益,并实现强制储蓄目标的朋友来说,选择香港储蓄分红保险无疑是一个更优的选择。
不仅可以享受6%至7%的预期利率,还能享受避税、避债、轻松规避风险等多重优势。
然而,不同保险公司的产品之间存在显著差异,选择不当可能会导致数百万甚至数千万元的收益损失。