


国寿海外全新上市的「傲珑创富」突破传统英式分红的提领局限,采用美式分红模式,并主打「真提领255」!255提领不仅不会减少基本金额,且全部来源于周年红利。这意味着客户在提领红利时,既不会影响保单的后续增值能力,又因红利结构的优势,保单回报更具稳定性!
亮点速览:
1、美式分红,快速提领255,提领5%均为周年红利,不减基本金额/保额
2、保单前中期回报率较其他早期提领产品更高
3、总回本期6年,与市场主要竞争对手看齐
01.
傲珑创富:突破提领局限
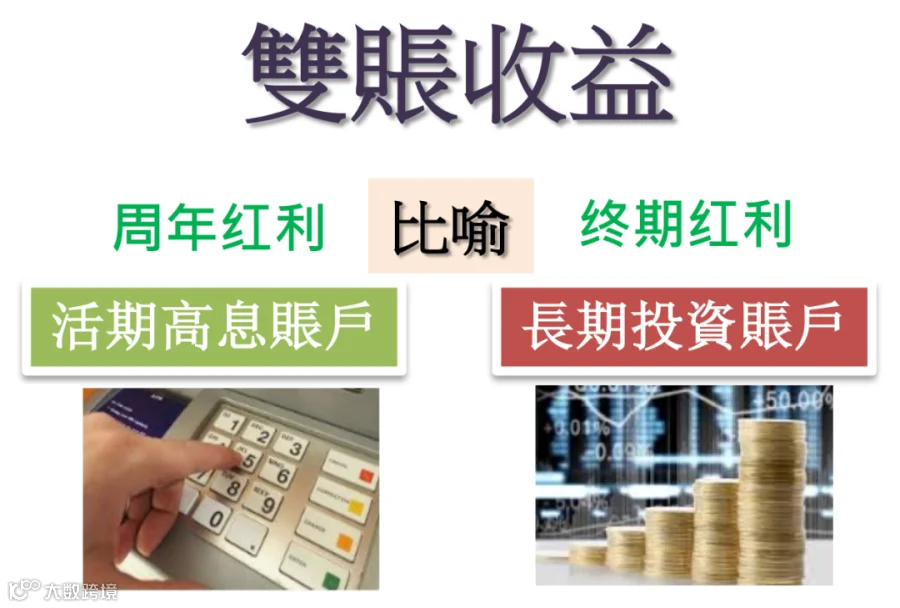
保险公司红利派发有三种:周年红利、复归红利和终期红利。按时间分,周年红利/复归红利每年派,终期红利在保单终止时支付。按形式分,周年红利为现金,复归红利为保额。

周年红利派现金,保证且可随时提领或累积生息。复归红利派保额,提领时取保额对应现金价值,需折现,提领越早,折现损失越大。
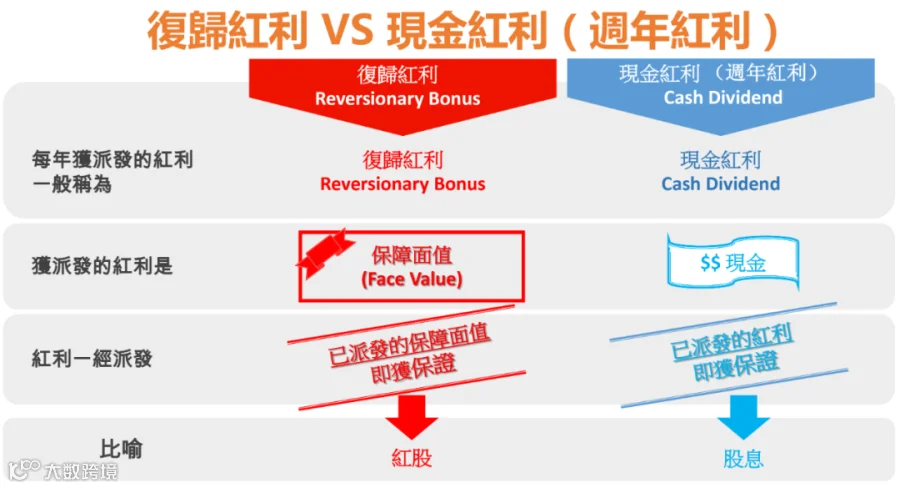
目前市场上主打提取的多为英式分红,红利结构复归红利+终期红利,提领要按部分退保折损保单现金价值。
而「傲珑创富」采用美式分红方式,包括周年红利和终期红利。其中,255提领全部来源于周年红利,一经派发即保证,不减少基本金额,也不会影响保单后续的增值潜力。在前期提供更高的回报,同时更具灵活性,确保回报更为稳定!

① 255提取不减基本金额:2年缴(支持预缴),第5个保单周年日起,每年领取总保费的5%直至138岁。
提领直接从周年红利累积生息账户中提现金,且这一提取操作不会减少保单的基本金额。此项设计不仅确保了保单的长期增值潜力,还为客户提供了稳定的现金流,直至138岁。
02.
傲龙真诀:真提领·傲群龙
1、主动派发、被动收钱:255提领不减基本金额
「傲珑创富」享受多重潜在回报:包含保证现金价值、周年红利与终期红利。从第5年起发放周年红利,第6年则开始发放终期红利。周年红利以现金形式派发,灵活提取或累积生息,目前累积年利率高达3.9%。
选择2年缴,自第5个保单周年日起,每年可提取总保费5%的现金,直至138岁,且不影响保单基本金额。
2、保障不减、价值递增:255提取后基本金额不变、保证金额持续提升
以50万美元x2年为例,第5年开始,每年领取5万美元,提领不减少基本金额,基本金额一直是100万美元。因此在每年提取5%后,保单余下的保证现价和预期现价不会像英式分红的提取那样减少,而是一直增长。


真提领255方案(左右滑查看期缴/预缴)
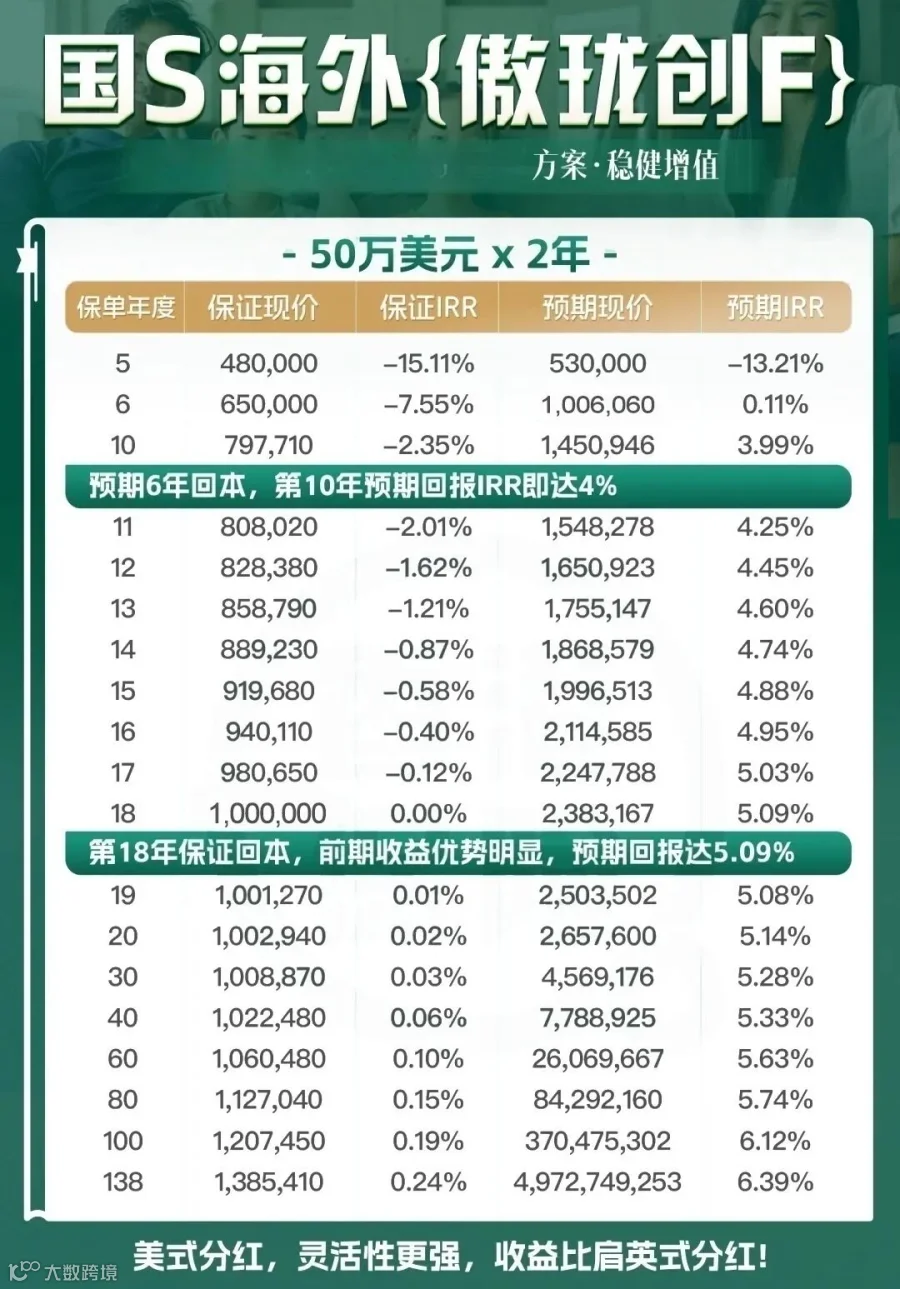

稳健增值方案(左右滑查看期缴/预缴)
3、保单分拆/无限次转换受保人/后补受保人/灵活身故赔偿支付方式,财富代代传承
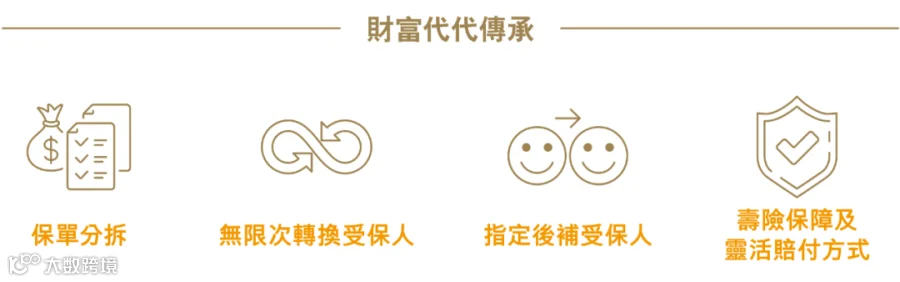
① 保单分拆:从第5个保单周年日起,把保单按指定百分比分拆为两份或以上新保单,按意愿把财富分配或传承给下一代;
② 无限次转换受保人/候补受保人:从第1个保单周年日起即可操作,轻松实现财富传承。同时,可指定最多2名候补受保人,并设定其优先次序,确保财富持续滚存,代代相传。
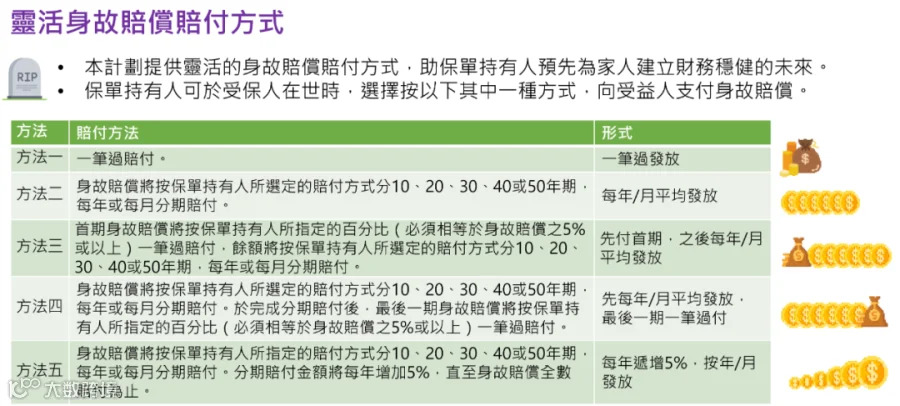
③ 灵活身故赔偿支付方式:5种身故赔偿支付方式,助力保单持有人预先为家人建立财务稳健的未来。
03.
市场比对
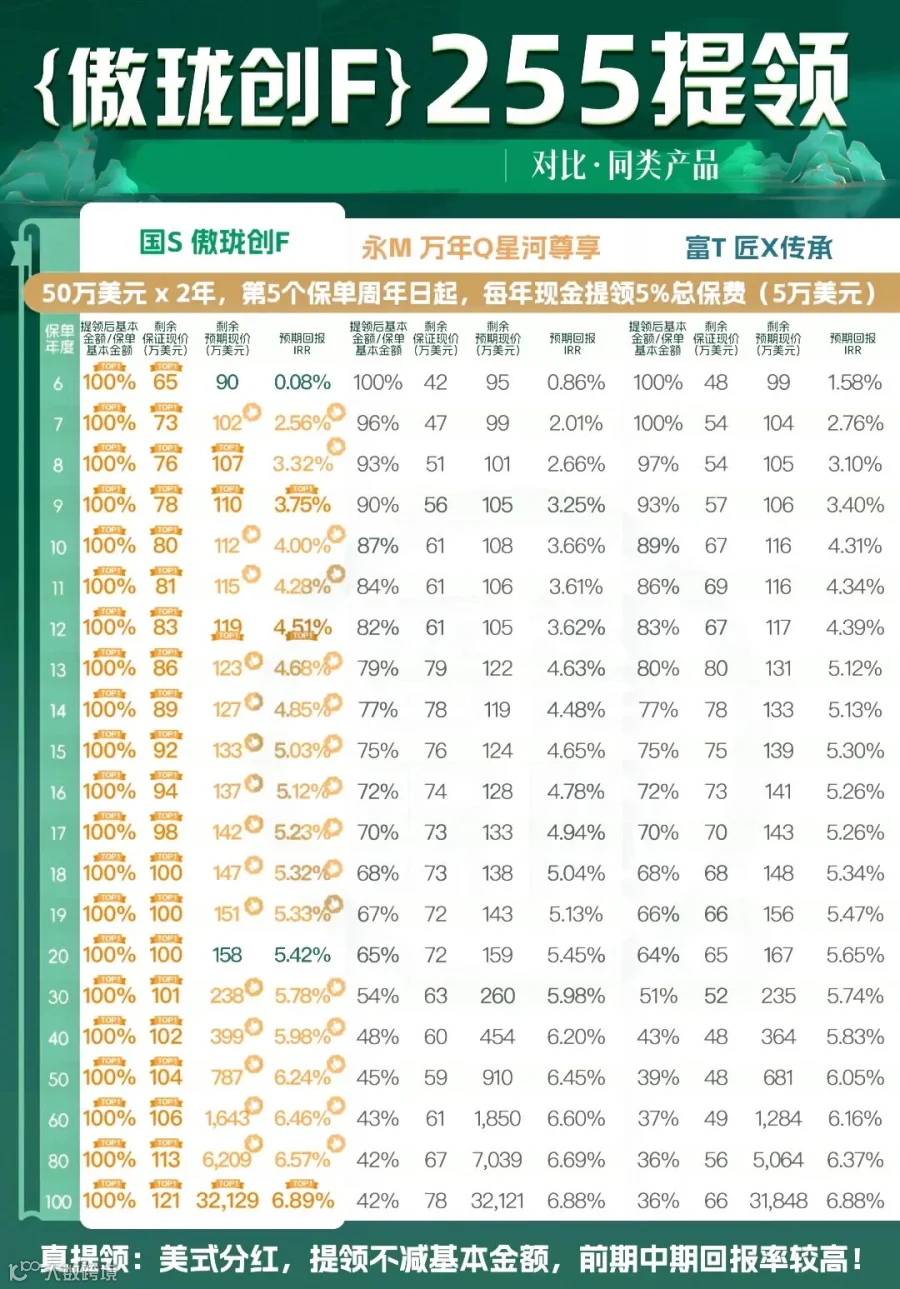
「傲珑创富」的独特优势在于其提领机制不影响保单基本金额,确保提领后保证现价与预期现价持续增长。以本金100万美元为例,从第5年起每年提领5%后,至第18年,保证现价仍维持100万美元,预期现价更是高达147万美元,预期回报率达5.32%。
相较市场上注重早期提领的产品,该产品在保持财富稳健增长的同时,更凸显其长期价值。此外,「傲珑创富」的255提领策略在预期回报方面较永M的「万年Q星河尊享」更胜一筹,展现了其强大的市场竞争力。

2、「傲珑创富」 vs 友B「盈Y3」万T「富R千秋」

04.
服务创新 线上提领红利
国寿海外不仅致力于产品创新,更在服务上追求卓越。客户在享受「傲珑创富」的红利提取时,无需繁琐的线下表格递交,只需在网页版个人客户专页进行线上操作,即可轻松完成,既省心又高效。