


面对香港保险市场所呈现的高收益以及独特功能,不少朋友既心生向往又感到迷茫,害怕选错产品、落入陷阱。今天特意为您呈上详尽的挑选指引,帮助您轻松抓住重点,做出明智的抉择。

在挑选香港保险时,首先要对保险公司的综合实力进行考量。可以从以下三个方面着手:
1)偿付能力:这是评判保险公司财务稳定性的关键指标。香港保监规定,偿付能力充足率必须不低于 150%,若低于此标准,将会面临严格的监管。
2)信用评级:优先选择国际公认的 A 级及以上评级的公司,例如标准普尔、穆迪、惠誉等,以此确保保险公司可靠且稳健。

3)资产规模:
大公司往往资产雄厚,经营稳健,是判断其实力的重要标准。
香港主流保险公司如友B、宏L、周DF、保C等,均属行业佼佼者。


香港的分红险因高收益而闻名,分红险的收益主要由保证部分和分红部分构成。就保证部分而言,长远收益在 1%以内。
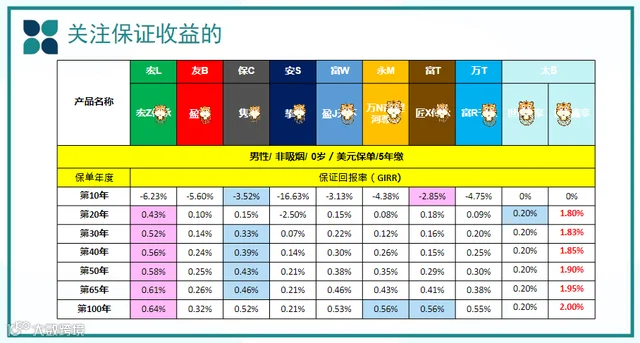
少数产品例如某一款,其保证收益高达 2.0%,预期收益能够达到 5.1%,这实在是很难得。多数产品虽然保证收益比较低,但是从长远来看都能超过 7%,尤其是宏 L 和友 B 的某些产品,长远收益高达 7.19%。


分红实现率即实际分红与预期分红的比率,直接关乎您的实际收益。
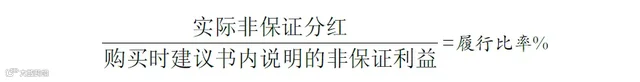
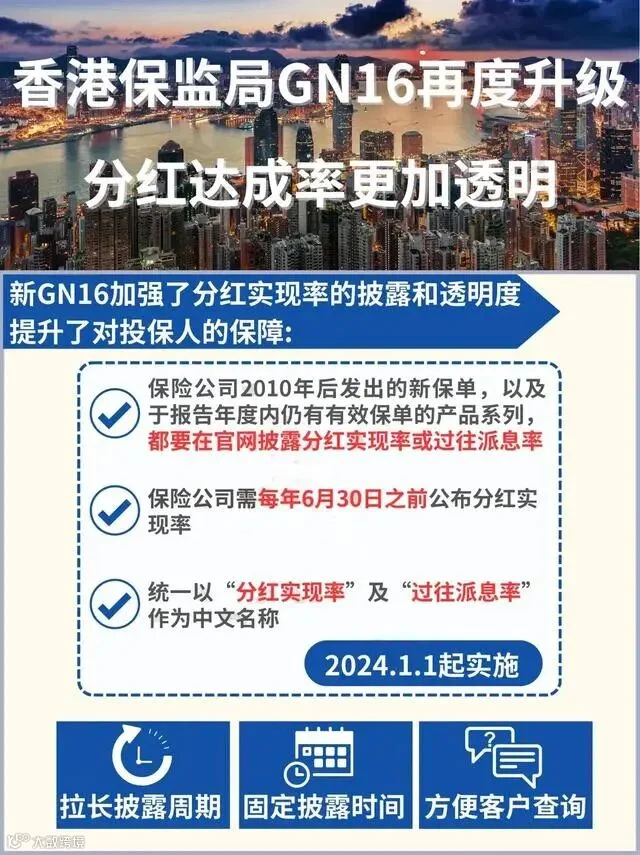
新GN16条例要求保险公司每年公布此数据,透明度大增。
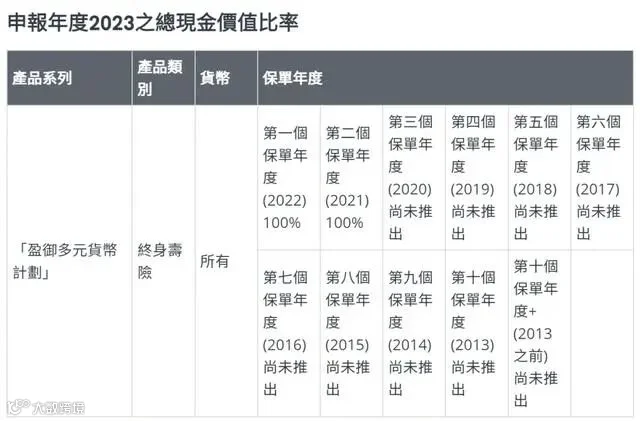
选择分红实现率高的公司及产品,例如友 B 盈 Y 系列、周 DF 的某爆款产品,它们连续多年达成 100%分红,收益更具保障。
比如,友 B 盈 Y 系列,其分红实现率连续 2 年达成 100%。
周DF旗下爆款产品,连续8年完成100%分红实现率。
 这也就表明,选准了保险公司,选准了产品,
那收益便有了更为有力的保障。

香港保险产品的复利收益之所以能够达到 7%,其底层逻辑在于它的投资策略。
保险公司的资金投资面向全球,投资渠道亦是多种多样加微信qzehkbx咨詢,涵盖了固定收益类资产、权益类资产等。
投资的标的包含银行存款、政府债券、企业债券、股票基金、股票市场、不动产等等。
这正是它能够实现长远回报率超过 7%的主要缘由。
以友 B 这样的大型保险公司为例,
能够十分清晰地看到,投资地域广泛分布于多个国家。
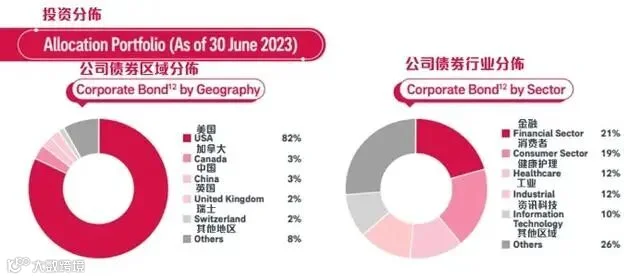
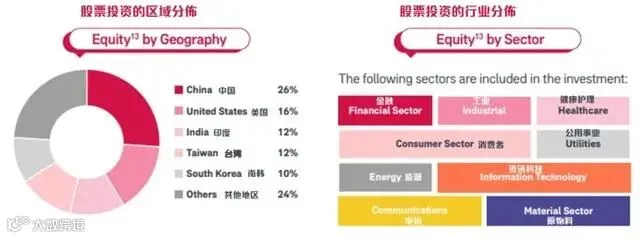
投资标的“一篮子组合”,存款、股票、债券、不动产都有。
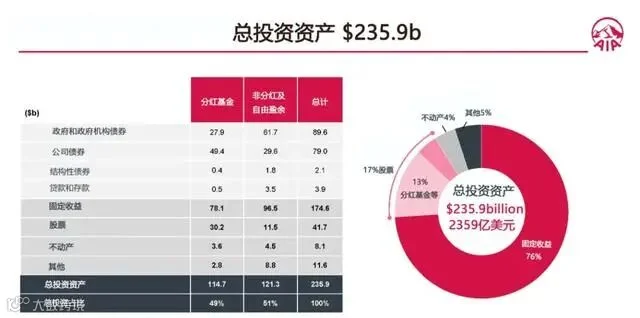
投资布局在固收和权益类资产上,主打的是稳健均衡、长期投资的特性。
因而其盈 Y 系列能够获得连续 2 年 100%分红的出色成绩。
这类产品就相对适合,追求高收益并且较为稳定的朋友。

每家保险公司的投资策略存在一定差异,但基本上都是依据不同的经济周期,选取不同的权益/固收类资产配置比例,以此为客户谋取更大的利益。
以保 C 这样的大型保险公司为例,它就属于较为激进的策略。
常年保持高比例的证券类资产,基本维持在 40%以上,所以整体投资的波动性通常更高。
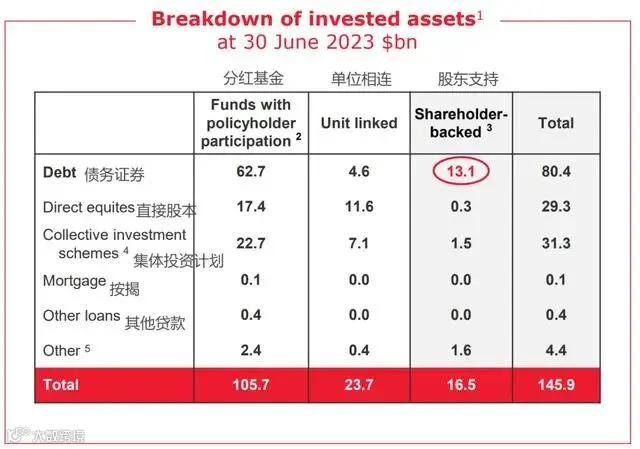
旗下爆款隽F,稳健资产的最高配置仅占30%,而高达70%却投向股票市场。
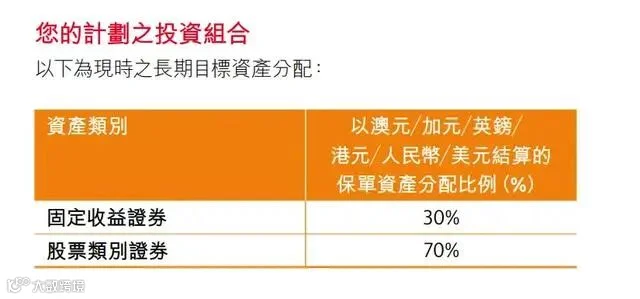
这意味着实际分红可能会因股市的波动而受到显著影响,从而产生较大的波动。
像这类产品就相对适合,追求超高收益并且能够接受较高风险投资的朋友。
所以,在选择产品时,要依据自身的投资偏好进行筛选。

香港保险每月都会对优惠政策进行更新。
通常有保费预缴和保费折扣这两项优惠。
9 月的最新优惠如下【点击看大图】:
2 年预缴最高能够享受 8%的保证利率,5 年预缴最高能够享受 5.2%的保证利率。

抓住最后几天的窗口期。
倘若有规划教育金、补充养老金、隔离企业债务风险、
婚前资产保护、财富私密精准传承、投资多元货币增值等需求,
不妨尽早行动,锁定一个高优惠的收益。