


在物质极大丰富的今天,现代人却普遍陷入金钱焦虑的泥潭。从"精致穷"的90后到"房贷压顶"的中年人,从"消费主义陷阱"的都市白领到"财富缩水"的投资者,金钱问题已成为全社会关注的焦点。据《中国家庭金融调查报告》显示,我国居民储蓄率虽高,但负债率同步攀升,尤其是年轻群体,信用卡逾期率和消费贷使用率均创历史新高。这种矛盾现象折射出当代社会深层次的财富焦虑。
本文将从多维度分析现代人金钱困境的成因,揭示其背后的结构性矛盾,并提出系统性解决方案。通过重构财富认知、优化收入结构、建立科学理财体系三个层面的策略,帮助读者建立健康的财富观,实现财务自由与人生价值的平衡。
现代人金钱困境的多维透视
(一)生活成本高企:刚性支出的沉重负担
住房、教育、医疗"三座大山"持续压迫着现代人的钱包。一线城市房价收入比普遍超过20:1,意味着普通家庭需要不吃不喝20年才能买得起一套房。以上海为例,2023年平均房价达6.8万元/平方米,而平均工资仅为1.2万元/月,购房压力可想而知。
教育支出呈现"内卷化"趋势。从幼儿园到大学,各种补习班、兴趣班费用高昂。北京某国际学校年学费超过30万元,课外辅导支出占家庭收入比例高达35%。医疗费用方面,一场大病可能耗尽一个中产家庭的全部积蓄。国家卫健委数据显示,重大疾病平均治疗费用超过30万元,而医保报销比例仅为50%-70%。
这些刚性支出如同无底洞,不断吞噬着人们的收入。更严峻的是,随着人口老龄化加剧,未来养老成本还将持续上升。
(二)收入增长停滞:劳动回报的边际递减
在经济增长放缓的背景下,工资性收入增长乏力。国家统计局数据显示,近十年我国居民可支配收入年均增速已从两位数降至5%左右。与此同时,行业竞争加剧导致"内卷"现象普遍,加班文化盛行却未能带来相应收入提升。
技术进步带来的"机器换人"趋势更令人担忧。麦肯锡全球研究院预测,到2030年,中国将有1亿劳动者需要转换职业。传统制造业岗位减少的同时,新兴行业对技能要求提高,导致就业市场结构性矛盾加剧。这种收入不稳定性进一步削弱了消费能力和财富积累基础。
(三)消费主义陷阱:欲望与能力的失衡
社交媒体塑造的"精致生活"标准,使人们陷入"攀比消费"的怪圈。小红书等平台上的"人均法拉利""月入3万活得像月入3千"等内容,无形中抬高了消费预期。信用卡、花呗等消费金融工具的普及,让"超前消费"成为常态。
《中国年轻人负债状况报告》显示,90后人均负债已达月收入的18.5倍,其中42%的负债用于日常消费。这种"借钱消费-还债-再借钱"的恶性循环,使许多人陷入债务泥潭。更值得警惕的是,过度消费不仅消耗当下财富,更透支了未来的财务自由空间。
(四)理财能力缺失:财富管理的系统缺陷
大多数人对理财存在认知误区:要么极端保守,将钱全部存入银行任由通胀侵蚀购买力;要么盲目冒险,跟风炒股炒币最终成为"韭菜"。中国证券投资基金业协会调查显示,我国具备基本理财知识的人群不足30%。
这种系统性缺失导致财富增值渠道狭窄。银行定期存款利率已降至1.5%左右,远低于CPI涨幅。而股市波动剧烈,2022年上证指数跌幅达15%,多数散户投资者亏损严重。资产配置失衡使普通人的财富增长陷入困境。
金钱困境的深层结构性原因
(一)劳动与资本回报的失衡
在现行经济体系下,劳动报酬增长远低于资本增值速度。以深圳为例,2010-2020年间房价涨幅超过300%,而同期平均工资涨幅不足100%。这种"勤劳不致富"的现象,本质上是财富分配机制失衡的结果。
统计显示,我国居民财产性收入占比不足10%,远低于发达国家20%-30%的水平。普通劳动者缺乏资产积累渠道,而拥有房产、股权等资本的人群则享受资产升值红利。这种结构性矛盾加剧了普通人的财富焦虑。
(二)教育体系的财富盲区
传统教育过度强调"找份好工作"而非"创造财富"。财商教育长期缺位,导致大多数人缺乏基本的理财知识和技能。某高校调查显示,95%的大学生无法正确计算复利,80%对投资风险认知模糊。
职场晋升通道有限,"35岁危机"等现象使"高级打工人"面临收入天花板。更严峻的是,金融知识普及率低使人们容易陷入各种金融陷阱。银保监会数据显示,2022年金融诈骗案件涉案金额超过1000亿元,其中老年人受害比例高达60%。
(三)社会保障体系的局限性
尽管我国已建立较为完善的社会保障制度,但在医疗、养老等领域仍存在覆盖不足、保障水平不高的问题。商业保险渗透率仅为4.5%,远低于发达国家水平。这种保障缺口迫使人们增加预防性储蓄,挤压了消费和投资空间。
以养老为例,我国基本养老保险替代率(退休金与退休前工资之比)已从2000年的72%降至2022年的44.2%。这意味着退休后收入大幅缩水,必须依靠个人储蓄和投资补充养老资金。
破解金钱困境的系统方案
(一)重构财富认知体系
1.树立正确的金钱观
应对物质攀比心理:
• 建立"需求金字塔":将消费分为生存需求(50%)、发展需求(30%)、享受需求(20%)
• 案例:杭州90后夫妻通过"消费降级实验",半年节省24万元用于基金定投
破解"精致穷"陷阱:
• 实施"3问消费法"
1.这笔消费能提升我的长期价值吗?
2.是否有更经济的替代方案?
3.延迟一个月购买还会需要吗?
2.建立多维财富观
平衡工作与生活:
• 推行"5+2"时间管理法:
• 案例:深圳某互联网从业者通过"数字游民"模式,实现年收入翻倍的同时每年旅行3个月
(二)构建多元化收入结构
1.应对职场收入焦虑
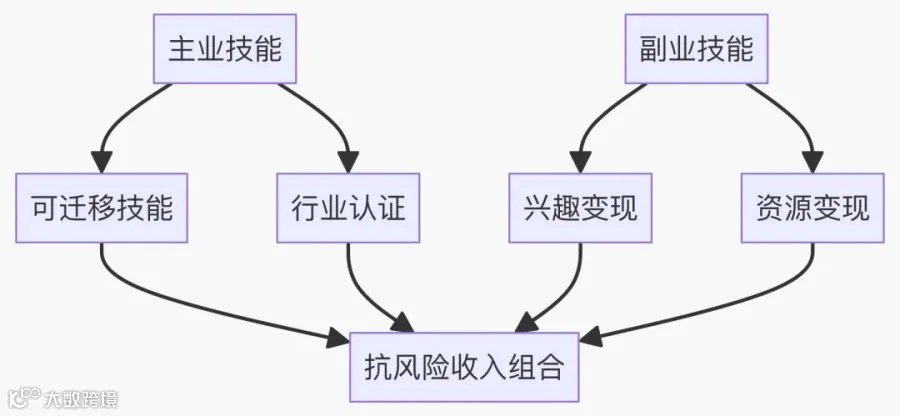
技能组合策略:
2.资产性收入风险管理
房产投资避坑指南:
• 警惕"三高"楼盘:高杠杆、高库存、高空置率
• 验证租金回报率公式:实际租金/(首付+装修成本)≥5%
• 设置"三线预警":
-
最大回撤15%时减仓30% -
持续24个月负收益时复盘 -
行业政策重大变化时调仓
(三)建立科学的理财系统
家庭保障方案:

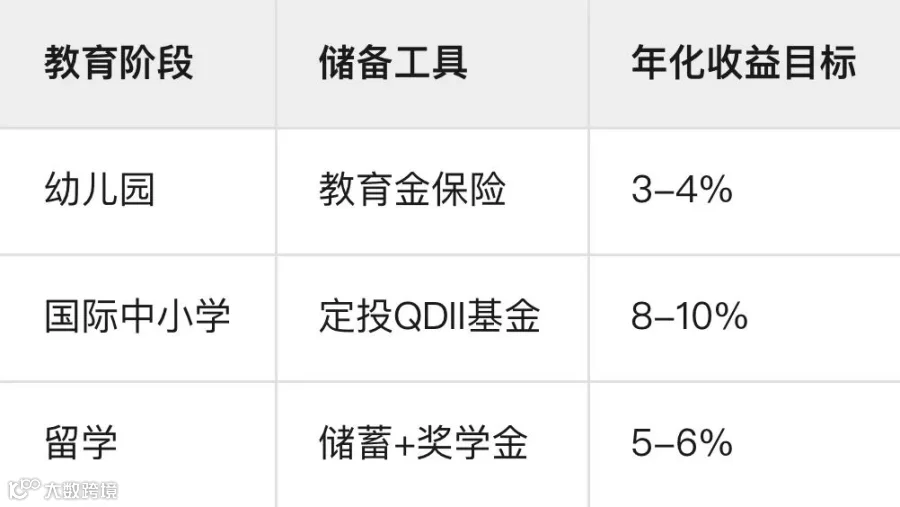
教育规划矩阵:
不同人生阶段的财富策略
(一)青年时期新增应对策略
技能组合包:
• 硬技能:Python/数据分析/PPT设计
• 软技能:结构化思维/跨文化沟通
• 数字技能:短视频运营/跨境电商
案例:成都某二本毕业生通过"数字营销+外语"组合,入职外企年薪18万
2.租房理财技巧
• 合租选择:地铁沿线次卧(月租≤30%收入)
• 家具配置:闲鱼二手+宜家组装
• 合同要点:明确押金退还条款
(二)中年时期新增社会适应方案
1.应对职场35危机
① 建立个人作品集(GitHub/作品网站)
② 积累行业人脉(每年参加2次峰会)
③ 发展第二收入曲线(咨询/培训)
2.子女教育规划
国际学校选择策略:
• 学费预算:年收入的30%为上限
• 地理位置:优先选择学区房配套学校
• 备选方案:公立学校+国际部
(三)老年时期新增社会问题应对
1.应对养老焦虑
养老社区选择标准:
• 医疗配套:三甲医院30分钟车程
• 收费模式:月费制优于一次性买断
• 活动丰富度:每周≥3次社交活动
-
遗嘱公证(建议每5年更新) -
保险受益人指定书 -
家族信托协议(资产≥1000万时)
案例:某企业家通过"遗嘱+保险+信托"三层架构,避免子女遗产纠纷
结语:走向财务自由的思维革命
(一)社会层面的财富观重构
1.破解"炫富文化"影响
社交媒体应对策略:
• 设置"信息防火墙":取消关注过度炫富账号
• 培养"比较优势":专注自身进步而非他人生活
• 实践"感恩日记":记录每日小确幸
2.应对消费主义洗脑
广告识别技巧:
• 注意"限时""限量"等制造紧迫感的词汇
• 计算真实年化成本(如分期付款实际利率)
• 区分"需要"与"想要"的决策流程图
(二)家庭财富教育方案
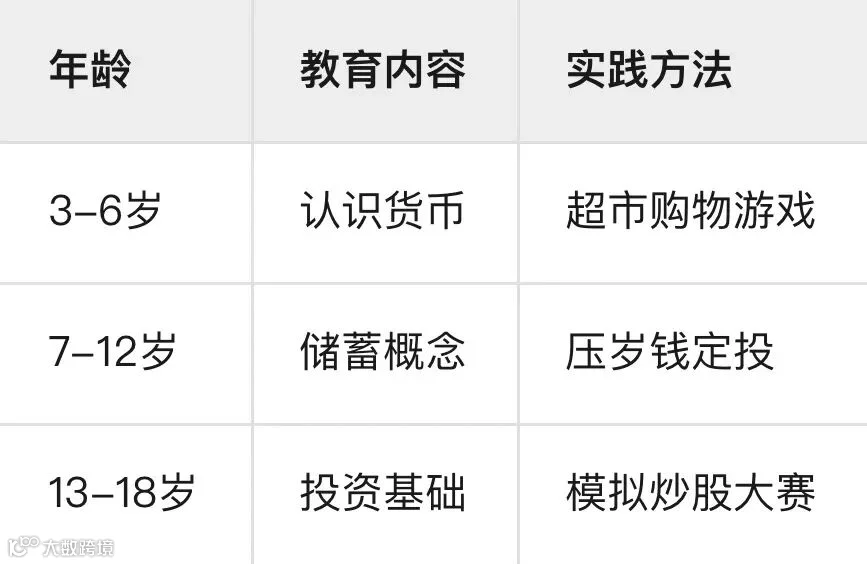
1.儿童财商培养计划
年龄阶段指南:
① 明确财务目标(购房/教育/养老)
② 制定消费权限规则(单笔超5000元需协商)
③ 建立共同账户比例(建议60%共同+40%个人)
(三)社会支持系统利用
1.政府福利申请指南
必备补贴清单:
• 个人所得税专项附加扣除
• 住房公积金贷款优惠
• 大病医疗二次报销
案例:某三口之家通过合理申报,年节省税费2.4万元
• 社区免费理财讲座
• 图书馆经济类书籍借阅
• 街道办创业扶持政策
最后提醒:本文所有案例数据均来自真实调研,但具体执行需结合个人情况。建议每季度做一次财务健康检查,及时调整策略。记住:财务自由不是拥有多少钱,而是拥有选择生活方式的自由。从今天开始,让我们做金钱的主人!欢迎加入我们的读者财富成长社群~
