


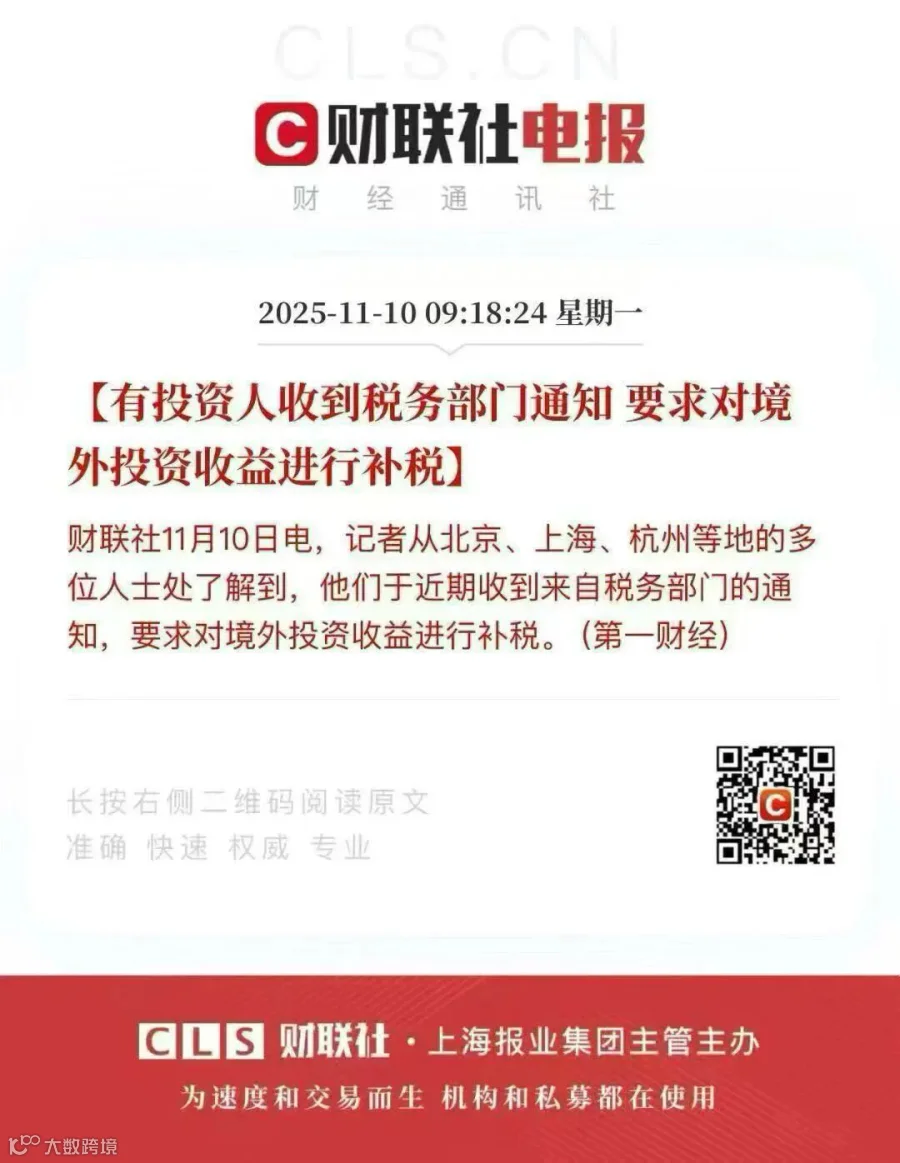
11月11日下午4时,北京、福建、广东、四川四省市税务部门,以及福建厦门、广东深圳两个计划单列市税务部门同步在官网发布内容高度一致的公告。公告前半部分通报了六起自然人纳税人因境外收入未申报而补缴税款的典型案例,后半部分则明确
对“取得境外收入但未按规定申报的居民个人”开展引导规范。值得注意的是,11月10日,财联社已转发第一财经相关报道,指出北京、上海、杭州等地多位投资人近期收到税务部门通知,要求对境外投资收益进行补税。这一系列动作背后,既是对税收公平原则的强化,也是国际税收合作深化背景下,我国税务监管向跨境领域延伸的重要信号。
事件全景:六地税务部门同步行动,通报与规范并行
(一)公告内容:案例通报+合规引导双重点
此次六地税务部门(北京、福建、广东、四川、厦门、深圳)发布的公告结构清晰:首先列举了六起自然人纳税人因境外收入未依法申报而被追缴税款的典型案例,涉及通过境外企业分红、跨境劳务报酬、境外投资收益(如股票、基金、股权投资)等场景;随后明确表态,将对“取得境外收入但未按规定申报的居民个人”加强政策辅导与风险提醒,要求相关纳税人主动自查补报,避免因逾期申报或虚假申报引发行政处罚甚至刑事责任。
从公告表述看,六地措辞高度统一,仅在地名等个别信息上有所区分,显然是经过税务总局统一部署的协同行动。这种“多地同步+内容一致”的发布方式,在税务系统近年来的执法实践中较为罕见,通常用于针对特定领域的重点监管,释放出清晰的“强监管”信号。
(二)媒体先导:投资人补税通知已引发关注
事实上,税务部门的行动并非突然。11月10日,财联社转发第一财经报道《有投资人收到税务部门通知 要求对境外投资收益进行补税》,披露了更早的市场动态——北京、上海、杭州等地的多位高净值人士(包括企业主、职业投资人、海外上市公司员工等)近期陆续收到属地税务部门的通知,要求对其近三年(部分案例追溯至五年)的境外投资收益进行申报并补缴税款。
2025年以来,中国税务部门确实在全国范围内密集开展境外所得专项稽查,多地通报了类似案例:
• 上海美股股息案:上海居民陈某通过香港账户投资美股,取得股息收入未申报,最终补缴税款18.48万元;
• 山东张某案:因境外股票投资收益、账户利息等未申报,补缴税款及滞纳金126.38万元;
• 浙江虚拟货币案:陈某某因境外虚拟货币交易收益未申报,补税12.72万元;
• 深圳/福建近期案例:2025年11月13日,深圳周某某补税336.2万元,福建刘某某补税及滞纳金561.45万元。
为何聚焦“境外收入”?税收公平与国际合作的必然要求
(一)跨境避税漏洞:高净值人群的“灰色地带”
随着我国居民跨境活动日益频繁(包括境外投资、工作、移民等),部分纳税人利用境内外信息不对称、税收规则差异,通过隐匿境外收入、滥用税收协定、设立离岸架构等方式逃避纳税义务,成为税收监管的难点。
以常见的境外投资收益为例:部分投资人通过香港、新加坡等地的券商账户买卖境外股票、基金,或投资境外私募股权项目,获取的分红、资本利得未通过境内金融机构申报;一些企业主通过在低税率地区(如英属维尔京群岛、开曼群岛)设立“壳公司”,将境内业务利润转移至境外后再分配,规避国内企业所得税和个人所得税;甚至有个别高净值人群通过移民或取得境外身份,试图利用双边税收协定的“居民身份认定”规则,减少在我国的纳税义务。
这些行为不仅破坏了税收公平(守法纳税人需承担更高税负),也导致国家税收流失。根据国家税务总局此前披露的数据,跨境税收流失曾是高收入高净值人群税收风险的主要领域之一。
(二)国际税收合作深化:CRS与信息交换机制发力
近年来,我国积极参与全球税收治理,通过签署《金融账户涉税信息自动交换标准》(CRS)等国际协议,与100多个国家和地区建立了金融账户信息自动交换机制。自2018年首次与部分国家(地区)交换信息以来,我国税务机关已获取大量中国税收居民的境外金融账户数据,包括账户持有人姓名、账号、余额、利息、股息、金融资产转让收益等关键信息。
例如,一位在澳大利亚开设银行账户并存入境外投资所得的中国居民,其账户信息会通过CRS机制自动交换至我国税务机关;若该居民未在境内申报这笔收入,税务机关可通过比对账户流水与申报记录,快速锁定漏税线索。此次六地公告中通报的案例,很大一部分正是基于CRS交换信息与大数据分析发现的。
此外,我国还与多国税务机关开展专项情报交换,针对跨境避税高发领域(如股权转让、特许权使用费支付等)定向获取证据。这种“技术+合作”的监管模式,大幅提升了税务机关对境外收入的识别能力。
公告背后的政策逻辑:从“被动稽查”到“主动引导”
(一)六起案例:典型违法情形全解析
梳理六地公告中通报的六起典型案例,可归纳出当前境外收入未申报的三大主要场景:
其一,境外企业分红未申报。 例如,某北京居民通过在香港注册的关联公司持有内地企业股权,该公司向股东分配股息时,该居民未将取得的港币分红折算为人民币并申报个人所得税(股息红利所得适用20%税率)。
其二,跨境劳务报酬未申报。 部分纳税人受雇于境外企业(如跨国公司外派岗位),或在境外提供独立劳务(如咨询、设计服务)取得报酬,但未就境外支付的工资、劳务费申报纳税。公告中一起案例显示,某广东纳税人被境外公司派遣至东南亚工作两年,取得的美元工资薪金未在境内申报,最终被追缴税款及滞纳金。
其三,境外投资收益(含资本利得)未申报。 这是最常见的类型,包括通过境外证券账户买卖股票、基金获得的收益,投资境外非上市公司股权后减持的增值部分,以及境外房产出租或出售所得。厦门税务部门通报的一起案例中,某企业主通过BVI公司持有香港物业,出租收入未申报租金所得;深圳案例则涉及境外上市公司原始股减持的资本利得。
这些案例的共同点是:纳税人主观上知晓纳税义务但抱有侥幸心理(认为境外收入“难以被发现”),客观上未履行申报程序,最终因税务机关掌握信息而被动补税。
(二)引导规范:从“事后追罚”到“事前纠错”
与以往重点打击偷逃税的“硬性执法”不同,此次六地公告特别强调对“未申报纳税人”的“引导规范”,要求其主动自查补报。这一态度转变体现了税务监管的精细化:
一方面,对于主动报告并补缴税款的纳税人,税务机关通常依法从轻处理(如减免滞纳金或行政处罚);另一方面,对拒不申报、虚假申报或暴力抗税的纳税人,则严格追究法律责任(包括罚款、滞纳金,甚至移送司法机关追究刑事责任)。
这种“宽严相济”的策略,既维护了税收法律的刚性,也为纳税人提供了纠错空间,符合现代税收治理中“引导合规优先”的理念。
对纳税人的影响与建议:如何应对跨境税务合规要求?
(一)哪些人需要重点关注?
根据公告精神及实践经验,以下几类人群面临较高的境外收入申报风险:
高净值投资者:通过境外证券、基金账户投资,或持有境外上市公司股权的个人;
跨境工作者:受雇于境外企业(含外派岗位),或在境外提供劳务并取得报酬的个人;
企业主与创业者:通过离岸公司(如BVI、开曼、香港)持有境内或境外资产,涉及利润分配的个人;
移民或双重居民:已取得境外身份但仍保留中国税收居民身份(在中国境内居住满183天)的个人。
(二)合规操作指南:主动申报是关键
对于存在境外收入的纳税人,建议采取以下步骤降低风险:
第一步:全面梳理境外收入来源。 包括境外工资薪金、股息分红、资本利得(股票/房产买卖)、特许权使用费、独立劳务报酬等,明确每一笔收入的性质、金额及支付方所在国家(地区)。
第二步:核对申报义务。 根据我国《个人所得税法》及相关实施条例,居民个人取得的境外所得(无论是否汇回国内),均需在次年3月1日至6月30日通过年度汇算清缴申报,并按照规定计算应纳税额(境外已缴税款可按规定抵免)。例如,境外股息红利所得适用20%税率,境外劳务报酬与境内合并计算综合所得适用3%-45%超额累进税率。
第三步:及时补报与补缴。 若发现历史年度存在未申报的境外收入,应尽快联系主管税务机关(可通过电子税务局或办税服务厅)说明情况,按要求提交收入证明、完税凭证等材料,主动补缴税款及滞纳金(滞纳金按日万分之五计算,但主动补报通常可减免处罚)。
第四步:借助专业服务。 跨境税务规则复杂,建议纳税人咨询税务师事务所、会计师事务所或律师事务所,协助完成收入梳理、税务测算及合规申报,避免因操作不当引发额外风险。
结语:税收公平没有“法外之地”
此次六地税务部门的联合行动,既是对此前跨境税收监管薄弱环节的补强,也是对“税收公平”原则的坚决维护。在全球税收透明度不断提升的背景下,任何试图通过隐匿境外收入逃避纳税义务的行为都将面临更高的暴露风险。
对于纳税人而言,与其担忧“被稽查”,不如主动适应监管要求——梳理境外收入、厘清申报义务、及时合规补报,才是应对跨境税务挑战的最优解。正如公告所传递的核心信息:税收合规不是选择题,而是每一位居民纳税人必须履行的法律责任;唯有诚信纳税,才能真正实现个人与国家的双赢。