


“我和向太都达成一致,以后遗产一分钱都不会留给儿子,都交给郭碧婷来管,两个儿子都看着办吧。”
2026年2月,香港影视大亨向华强在视频号上的一席话,如同一颗深水炸弹,瞬间引爆了整个华人圈。
没有拐弯抹角,没有商界套话,这位一手打造“中国星”帝国的“龙五”,用最直白、甚至有些“绝情”的方式,宣告了一个时代的终结——那个“父死子继、家产均分”的传统豪门剧本,在他这里彻底翻篇了。
紧接着,向太陈岚的“补刀”更是将这场风波推向高潮。她历数两个儿子的“败家史”:大儿子向佐,为捧成影帝烧掉数亿却票房惨败,甚至被“朋友”骗走几百万做“公益”;小儿子向佑,更是劣迹斑斑,打架入狱、创业失败、借钱度日……在向太眼中,这些亲生骨肉,非但不是“接班人”,反而成了随时可能引爆家族财富的“定时炸弹”。
于是,一场颠覆常规的传承大戏上演了:
数百亿的核心资产——影视版权、核心地产、天价珠宝,悉数注入家族信托;
两个亲生儿子,被排除在资产管理之外,仅作为受益人按月领取定额生活费;
掌管钥匙的,不是长子,也不是幼子,而是被认为“最会守财”的儿媳郭碧婷。
一时间,“豪门恩怨”、“宠媳灭儿”的八卦甚嚣尘上。然而,当我们剥开喧嚣的舆论泡沫,会发现向华强夫妇这套看似“无情”的组合拳背后,隐藏着一套精密无比的制度逻辑。
这不仅是一个“有钱任性”的故事,更是一份写给所有中国家庭的“反面教材”与“生存指南”。它残酷地撕开了中国式传承中最痛的伤疤:当血缘不再是信任的通行证,当子女的“无能”成为家族财富的掘墓人,我们该如何用一套冰冷的制度,去守护身后温热的人心?
本文将跳出娱乐视角的狂欢,为您深度拆解向氏信托背后的架构密码、条款玄机,并提炼出可供普通家庭借鉴的传承心法。
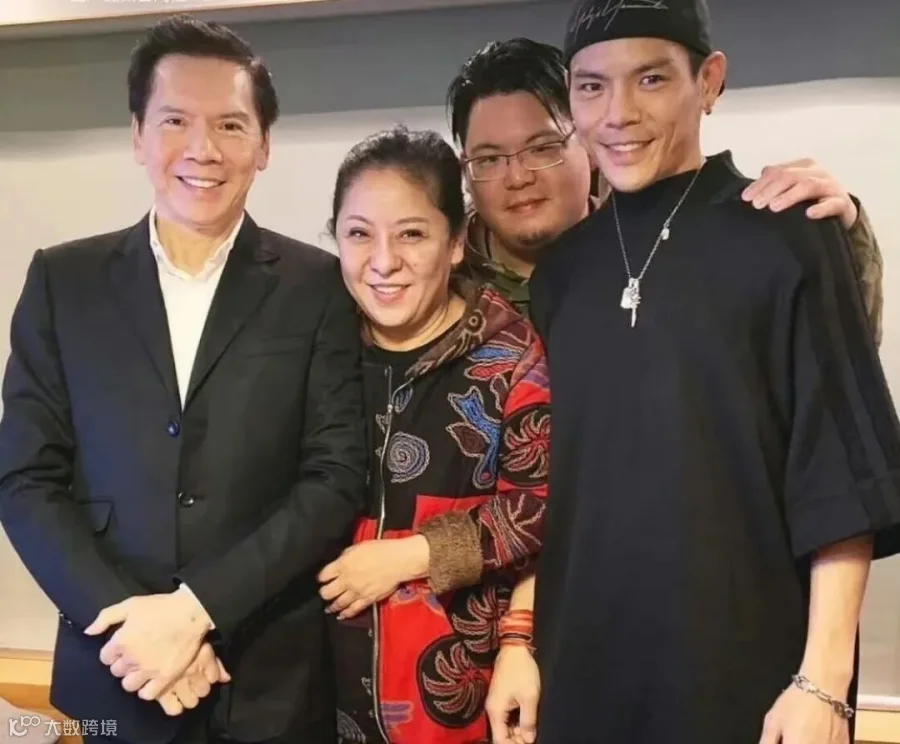
💬 事件回顾:从“视频号宣言”到信托落地
向氏家族的财富版图
向华强与向太自上世纪80年代起深耕香港影视行业,逐步建立起庞大的商业版图:
影视资产:通过中国星集团等平台,出品《黑金》《暗战》《黑社会》等经典港片,积累了庞大的影视版权与片库资源。
不动产:在香港、内地及东南亚等地持有多处豪宅、酒店及商业物业。
珠宝收藏:向太以收藏翡翠、钻石等珠宝闻名,部分藏品估值过亿。
据公开报道,此次纳入信托的资产总规模约在数百亿港元量级,被视为向氏家族“压箱底”的核心财富。
“传媳不传子”的信托安排
根据向华强在视频中的表述,核心安排如下:
资产注入:夫妻二人将名下主要资产一次性或分批注入家族信托基金,信托财产独立于其个人资产。
管理架构:指定儿媳郭碧婷为家族信托的主要管理人,负责日常运营与投资;两个儿子不直接持有资产,仅作为受益人之一,按月领取定额生活费。
激励约束:向华强强调,此举意在防止子女“躺平”或被骗,未来十年将根据儿子们的表现决定是否调整安排,并保留修改遗嘱的权利。
舆论焦点:从“豪门恩怨”到“传承制度”
该安排迅速引发全网热议,焦点主要集中在:
“传媳不传子”:挑战了“子承父业”的传统观念,引发对“贤能传承”与“血缘优先”的讨论。
郭碧婷的角色:舆论从“豪门儿媳”的八卦视角,转向对其“守财能力”和“管理角色”的分析。
信托工具:公众开始关注家族信托这一此前略显神秘的法律工具。
🗣️ 动机深潜:向太向生为何做出这个决定?
向华强、向太在视频和直播中,多次解释了他们的心路历程,核心原因可归结为以下几点:
1. “两个儿子都不适合理财,钱给他们,没多久就(可能)被人骗走”
向华强在视频中直言不讳:
“我和向太这么精明,为什么生两个儿子这么容易被人骗?钱交给他们,没多久就会被骗光。”
这句话背后,是多年累积的失望与教训:
大儿子向佐:为捧他当男主角,向家投入巨资拍电影,结果票房惨淡,累计亏损数亿。向华强曾坦言这是自己“电影生涯最大的败笔”。此外,向佐还曾因轻信他人,被骗走数百万元做“公益捐款”。
小儿子向佑:有过打架、闹事、入狱等负面记录,且多次创业失败,甚至以“借高利贷”来向父母施压要钱。向太在直播中痛心总结:“慈母多败儿,我到五十多岁才明白。”
这些经历让向华强夫妇深刻认识到,将巨额财富直接交给儿子,无异于“把孩子往火坑里推”。
2. “遗嘱可以先立,但财产不能先分”
向华强反复强调一个核心原则:
“遗嘱可以先立,但财产不能先分。分之前儿子是儿子,分了以后,儿子可能变成老子。”
这句话道破了无数家族内斗的根源:过早分割财产,会让孩子心态失衡,从“被照顾者”变为“掌权者”,最终为争夺利益反目。向华强选择将财产置于信托中,就是为了在生前就锁定规则,避免“分家”引发的家庭战争。
3. “我们也是太喜欢这个孙辈,而且郭碧婷也是很会守财的那种人”
向华强不止一次在视频中表达对孙辈的喜爱,以及对郭碧婷“守财”能力的高度认可:
“我们也是太喜欢这个孙辈,而且郭碧婷也是,我们看到她也是很会守财的那种人,非常会处理,不浪费,我跟向太都很放心嘛。”
在他们看来,郭碧婷低调、顾家,将钱款用于子女教育和家庭,不乱花钱。因此,将财富交由她管理,既能保障孙辈的未来,也能确保家族财富不被挥霍。
4. “孙子孙女长大也不能移民去美国”
向太在访谈中透露,她对美国“非常讨厌”,因此在信托条款中加入了硬性规定:
“孙子孙女长大也不能移民去美国,她非常讨厌美国,不能去美国读书,第二就不能移民美国,如果你移民去美国,就取消了他们的(遗产)资格。”
这一条款不仅体现了向太的个人立场,更是一种“价值观传承”,旨在防止家族财富和后代因海外身份而外流。
5. “谁让我开心,我就让谁开心;谁让我不开心,我就让谁开心”
面对小儿子的不满,向华强在直播中展现了强硬态度:
“他不高兴,那他也做点事情让我高兴吧,那世界也公平一点吧。”
这种“结果导向”的奖惩机制,被直接写入了信托条款:如果儿子消极躺平,生活费可被调整甚至暂停。向华强甚至给向佑留了一个“十年观察期”,表现好才有机会调整安排。

🏛️ 家族信托:财富传承的“基础设施”
什么是家族信托?
家族信托是委托人(家族成员)将合法财产委托给受托人(信托公司等),由受托人按约定为受益人(家族成员)的利益或特定目的进行管理和处分的制度安排。其核心功能包括:
财富保护:实现资产隔离,防范债务、婚姻、继承等风险。
有序传承:按委托人意愿跨代分配财富,避免争产。
专业管理:由专业机构长期管理资产,实现保值增值。
税务筹划:在合法合规前提下,优化税务成本。
家族信托在中国的发展
内地市场:自2013年平安信托推出首单家族信托产品以来,行业进入快速发展期。截至2024年末,家族信托余额已突破6000亿元。
香港及离岸市场:凭借成熟的普通法体系、优惠的税收政策及专业的服务生态,成为内地高净值人群设立跨境信托的首选地之一。
香港为何成为热门选择?
法律优势:承袭英国普通法体系,信托制度历史悠久,对信托财产独立性的保护更为成熟。
税务优势:2006年起取消遗产税,资本利得税豁免政策友好,利于长期财富传承。
金融优势:无外汇管制,资本市场开放,便于全球资产配置。
专业服务:拥有大量经验丰富的律师、会计师、信托专家,可提供一站式服务。
🔍 向氏信托的架构亮点与条款设计
所有权、控制权与受益权的“三权分置”
向氏信托的核心设计在于实现了“三权分置”,从制度上避免了传统继承方式的弊端:
所有权:信托财产在法律上归属于受托人,不再属于向华强夫妇的个人资产。
控制权:通过信托文件约定,由受托人(专业机构)与郭碧婷(管理人)共同行使投资决策等管理权,向佐、向佑不直接参与。
受益权:向佐、向佑作为受益人,仅享有按约定领取生活费等信托利益的权利,不具备对信托财产的直接支配权。
资产类型的全面覆盖
向氏信托的资产类型高度多元化,几乎涵盖了超高净值家庭的主要财富形态:
股权类资产:中国星集团等上市公司的股权及相关权益。
不动产:分布于香港、内地及东南亚的豪宅、酒店、商业物业等。
金融及影视版权资产:现金、理财产品、影视版权及片库等。
珠宝及艺术品:向太收藏的翡翠、钻石等高价值藏品。
激励与约束并存的分配机制
信托条款通过精细的规则设计,将“给钱”转变为“给规则”:
对儿子的“保障+约束”:
基本生活费:按月发放,标准以保障基本生活、杜绝奢侈挥霍为原则。
行为挂钩:若儿子消极躺平、不工作,生活费可被调整甚至暂停。
观察期:向华强预留了十年观察期,表现良好可调整安排,体现了制度的灵活性。
对孙辈的“长期导向”:
教育优先:信托收益优先用于孙辈的教育、医疗等长期发展支出。
行为约束:据传设有“红线条款”,如禁止孙辈赴美读书或移民,触碰将取消继承资格,旨在防止家族财富外流。
治理结构的专业化与人性化
引入专业受托人:由持牌信托公司担任受托人,承担法定管理责任,确保信托财产独立运作。
设立管理委员会:据媒体报道,信托可能设立由家族成员、专业顾问等组成的委员会,对重大事项进行集体决策,实现权力制衡。
郭碧婷的“管家”角色:她并非信托的“所有者”,而是“管理人”和“守门人”,负责执行信托条款,其权力受到明确限制。
与内地信托制度的对比
内地信托:基于大陆法系,信托财产独立性有《信托法》保障,但在跨境资产配置、税务筹划等方面存在局限。
向氏信托:大概率采用“内地资产+香港/离岸信托”的混合架构,以充分利用香港的制度优势。
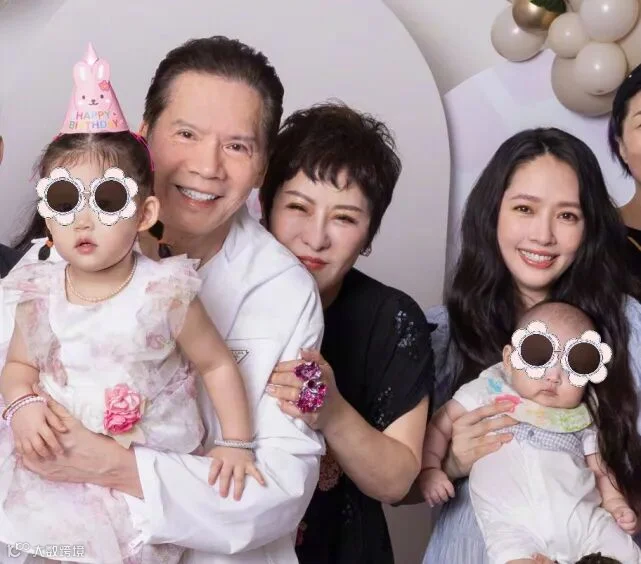
🎯 直击痛点:向氏信托解决了哪些传承难题?
1. 防止“富不过三代”:从“给钱”到“立规矩”
向氏信托通过“三权分置”和“条件分配”机制,将财富转化为激励后代奋斗的制度安排,而非一次性消耗的资源,直击“富不过三代”的魔咒。
2. 隔离企业经营风险:家企风险的有效切割
将核心资产注入信托,使其独立于企业家个人资产。即使企业经营出现风险,信托财产也不会被轻易用于偿债,保障了家族财富的“安全垫”。
3. 规避婚姻与继承纠纷:减少家族内耗
信托财产的独立性可以有效避免因婚变导致的财产分割,也能通过清晰的受益权安排,减少法定继承可能引发的内斗,维护家族和谐。
4. 应对“接班难”:能力与责任的平衡
面对儿子们在商业判断和自律性上的不足,向氏信托选择将管理权交给能力更受认可的郭碧婷,同时通过激励约束机制引导儿子们承担责任,是“能力导向”传承观的体现。
5. 实现跨代传承与价值观延续
通过为孙辈设立教育基金、行为约束等条款,向氏信托不仅传承财富,更致力于传承家族的价值观和家风,确保家族精神的延续。
🇨🇳 本土启示:中国家族能从向家学到什么?
向华强家族信托案例,对中国本土家族,尤其是企业家和高净值家庭,具有极强的现实启发意义。
1. 传承不是“分钱”,而是“立规矩”
向华强说:“遗嘱可以先立,但财产不能先分。” 这句话点明了核心:传承的关键不在于财产的物理分割,而在于提前用制度(如信托、遗嘱)设定好分配规则、行为约束和奖惩机制。
2. 选“守财人”,而非“继承人”
向家没有将财富交给儿子,而是选择了他们认为“会守财、不浪费”的儿媳郭碧婷。这启示我们,传承的关键不是“血缘”,而是“谁有能力、有品行守住财富并造福后代”。
3. 用“现金流”代替“一次性给钱”
向家安排儿子按月领取生活费,而非一次性继承巨额资产。这启示我们,对普通家庭而言,也可以通过年金、保险、信托等方式,为孩子提供“终身现金流”,保障其生活,同时避免其因“一夜暴富”而迷失。
4. 把“家风”写进“制度”
向氏信托将“禁止躺平”、“禁止移民美国”等家风条款写入文件。这启示我们,家族传承不仅是财富的传递,更是价值观的延续。可以将教育优先、禁止挥霍、鼓励奋斗等家规,通过法律文件固化下来。
5. 尽早规划,动态调整
向华强在视频中提到,未来会根据儿子的表现调整遗嘱。这启示我们,传承规划不是一劳永逸的,应预留调整空间,用“激励”代替“惩罚”,引导后代向上向善。
⚠️ 风险提示与理性看待
法律与税务风险
家族信托的设立和运行需严格遵守相关法律法规。跨境信托架构还需考虑不同司法辖区的法律冲突和税务影响,操作不当可能引发风险。
治理与执行风险
信托的长期有效运行依赖于良好的治理结构和执行能力。若内部矛盾激化或管理人失职,可能导致信托目的无法实现。
理性看待“豪门故事”
向氏信托的具体条款细节多源于媒体报道,最终解释权归信托文件本身。公众在借鉴时应保持理性,避免被情绪化信息误导。
🚀 结语:走向制度化传承的新时代
向华强家族信托案例,标志着中国家族财富传承正在从“情感分配”走向“制度传承”。它清晰地传递出一个信号:在财富代际转移的过程中,真正决定家族基业长青的,不再是单纯的血缘关系,而是精心设计的制度、有效的治理和代代相传的价值观。
对于正在或即将面临传承挑战的中国家庭而言,重要的不是复制某个“豪门剧本”,而是从中汲取智慧,尽早启动属于自己的传承规划,用制度为家族财富和精神的延续保驾护航。