


近期,国家税务总局及各地税务部门陆续披露境外所得个税查补案例,并同步发布中国税务居民境外收入征税规则表。这些官方信息犹如一面“透视镜”,清晰照见了境外收入税务合规的红线与路径。今天,我们就来拆解这些权威内容,为高净值人士、跨境工作者和投资者提供一份“避坑指南”。
案例警示:境外收入不申报,代价有多高?
先看一组来自地方税务局的真实查补案例:
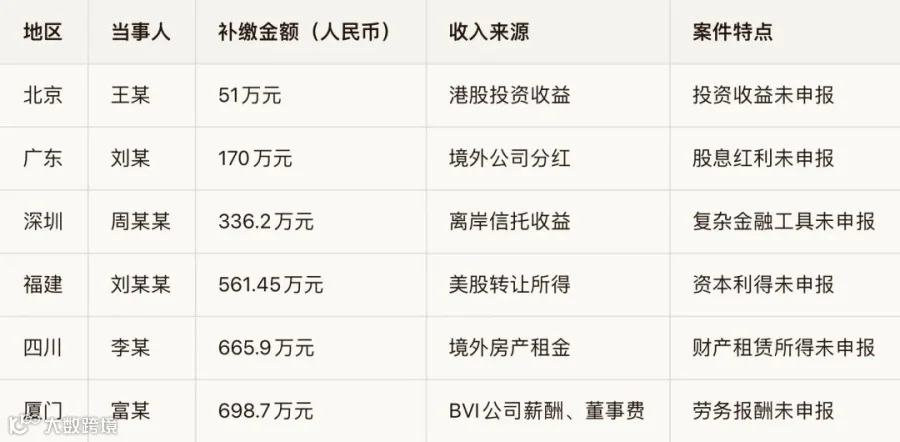
案例背后的共性逻辑:
收入类型全覆盖:从“传统”的投资收益、股息红利,到“复杂”的离岸信托、BVI公司薪酬,税务机关的监管触角已延伸至各类境外所得。
“未申报”是核心违规点:所有案例的核心问题都是“收入产生但从未向税务机关申报”,而非“计算错误”或“政策理解偏差”。
金额越高,风险越集中:补缴金额从51万到近700万不等,反映出高收入群体的境外收入规模与税务合规压力正相关。
税率表解密:境外收入如何计税?
另一份根据现行税收政策整理的“中国税务居民境外收入征税范围及税率表”,则明确了“钱该怎么交”:

计税规则的关键解读:
“综合所得”与“经营所得”:全球合并计税
若您是中国税务居民(境内有住所,或无住所但一个纳税年度内居住≥183天),境外取得的劳务报酬、稿酬、特许权使用费(如境外讲课费、版权费),以及生产经营所得(如境外开公司的利润),需与境内同类所得合并,再按3%-45%(综合所得)或5%-35%(经营所得)的累进税率计税。
“其他所得”:单独计税,税率20%
境外的利息、股息红利、租金、财产转让所得(如港股分红、境外房产租金、美股买卖差价),以及偶然所得(如境外中奖),不与境内所得合并,直接按20%的比例税率计税。
“抵免”是关键:避免双重征税
若境外已就该笔收入缴纳过税款,可在计算应纳税额时抵免(抵免限额为“境外所得按中国税法计算的应纳税额”),剩余部分才需在中国补缴。
从案例到规则:普通人如何行动?
1. 第一步:确认“税务居民身份”
境内有住所,或无住所但一个纳税年度内(1月1日-12月31日)在境内居住≥183天 → 中国税务居民,需就全球收入申报纳税。
若不满足,则为“非居民”,仅需就境内所得或境内支付的境外所得纳税(规则不同)。
2. 第二步:梳理“境外收入地图”
对照案例中的收入类型,逐一排查自己的境外收入:
投资收益:港股、美股、基金、私募等的分红、买卖差价?
劳务报酬:境外公司的工资、董事费、咨询费?
财产所得:境外房产的租金、转让收益?
其他:离岸信托收益、BVI公司分红?
3. 第三步:建立“申报-抵免”双轨制
申报义务:次年3月1日-6月30日,通过“自然人电子税务局”申报境外所得(无论金额大小,只要属于应税范围,均需申报)。
抵免操作:保留境外完税凭证(如香港的IR56表格、美国的W-2/1099表),在申报时填写“境外税收抵免”模块,减少重复缴税。
4. 第四步:警惕“复杂金融工具”风险
案例中“离岸信托收益”“BVI公司薪酬”等复杂结构,容易成为税务监管的“重点关注对象”。若您持有此类资产或收入,建议:
聘请专业税务师/会计师,梳理交易实质与税务影响;
提前与税务机关沟通,确认“受益所有人”“合理商业目的”等判定标准,避免被认定为“避税安排”。
写在最后:合规不是成本,而是安全垫
从官方案例的“补缴金额”到税率表的“计税规则”,我们看到的不仅是税务监管的力度,更是“合规创造价值”的逻辑——只有提前规划、如实申报,才能避免因“小疏忽”导致“大损失”(滞纳金、罚款、信用惩戒等)。
如果您对境外收入的税务处理仍有疑问,不妨从“梳理收入、确认身份、准备凭证”这三件事做起,迈出合规的第一步。
互动话题:你在境外收入申报中遇到过哪些困惑?欢迎在评论区留言,我们将邀请专家为您解答~
(注:本文案例与税率表信息均来自官方/权威媒体报道,具体税务处理请以主管税务机关认定为准。)
📢 免责声明
重要提示:本文内容仅供参考,不构成任何税务、法律或投资建议。文中涉及的案例与政策解读均基于公开信息整理,具体操作请以最新法规及主管税务机关的认定为准。作者及发布平台不对因依赖本文内容而产生的任何投资损失或税务风险承担责任。
👤 作者简介:YulinChen
10年以上跨境财富管理咨询经验,专注为高净值客户提供全球资产配置与合规规划支持。
