


前言:
截至2026年8月,内地并未出台全国统一、专门针对香港保单收益的征税执行细则。近期北京、杭州等地出现的20%补税个案,是对《个人所得税法》居民全球所得规则的个案化执行,主要针对已提取的分红、预缴保费利息等“已落袋收益”;香港保监局与保联亦确认未接获全国性专项文件。未来若财政部、税务总局就“境外保单红利税目归属、退保增值计税基数、英式复归红利实现时点”出台正式文件,才算真正落地。本文所有测算均为基于现行税法框架的顾问级推演,非对既成细则的描述。
2026年8月,跨境财富管理圈的情绪被两条并行线索牵引:一条是中国税务机关对离岸信托全周期征税的2026年第21号公告正式落地,另一条则是北京、杭州等地陆续出现的“香港保单分红补税”个案。市场上充斥着“港险征20%”的惊呼,但在我过去两周接待的数十位高净值客户中,绝大多数困惑并非源于税率本身,而是源于对“征什么、何时征、怎么算”这三个底层逻辑的认知断层。
特别是对于占据内地访客新单保费80%以上的英式分红储蓄险(Whole Life / Endowment with Reversionary Bonus),其复杂的“面值与现金价值背离”、“复归红利与终期红利叠加”机制,使得传统的税务计算模型难以直接套用。此外,关于终身寿险无现金价值、重疾险分红、投资连结保险(ILAS)的属性混淆,也导致了大量的误读。
本文旨在剥离市场噪音,回归法律文本与精算逻辑。我们将结合香港保监局的最新统计数据,深入剖析英式分红保单在“居民全球所得纳税”原则下的真实税务成本,并为大额保单持有人提供一份基于合规视角的资产检视清单。需要特别说明的是,本文基于现行法律法规及公开征管口径进行分析,不构成任何形式的税务、法律或投资建议,具体涉税事宜请以主管税务机关的最终认定及专业税务顾问的意见为准。
法规溯源: 20%并非“新税”, 而是“旧规”的执行闭环
首先必须明确一个法律事实:近期引发震动的“20%”,并非财政部新开征的税种,而是对《中华人民共和国个人所得税法》既有条款的执行闭环。
根据《个人所得税法》第一条规定,中国税收居民需就其境内外全部所得缴纳个人所得税。第二条将“利息、股息、红利所得”列入应税范畴,第三条明确规定该税目适用20%的比例税率。而第四条第五项规定的免税范围,仅限于“保险赔款”(即身故赔偿金、重大疾病理赔金、医疗费用报销金)。
2026年8月7日,国家税务总局通过新华社等官方渠道回应称,现行个人所得税法已规定居民纳税人就境外所得承担纳税义务,近期出现的个案补税是对已有法律规定的常态化执行,并非针对香港保险出台的新政策。这意味着,征税的靶心从来不是“保单”本身,而是保单产生的“收益性质现金流”。 2026年的变化主要在于征管手段的升级:随着CRS(共同申报准则)进入2.0阶段,香港保险公司需将保单持有人、受保人、受益人以及保单的现金价值、红利派发等核心数据回传内地税务机关。金税四期的大数据比对,使得过去依赖信息不对称的“隐性红利”被迫显形。
值得注意的是,针对保单红利、退保增值等收益的具体税目归属(如“利息、股息、红利所得”抑或“财产转让所得”)及计算方法,目前国家层面尚未出台专门针对境外保单的系统性实施细则。实践中,各地主管税务机关通常依据实质课税原则进行个案核定。因此,本文后续的税务推演,均基于现行税法框架下的法理逻辑与当前征管实践,不代表未来必然的执法口径。
数据复盘: 内地访客港险结构的质变与税务敏感度
要理解征税的影响,必须先看清过去十五年资金的流向与结构。根据香港保监局(IA)的公开数据,内地访客的新造保单保费经历了从“保障主导”到“储蓄主导”的根本性转变。
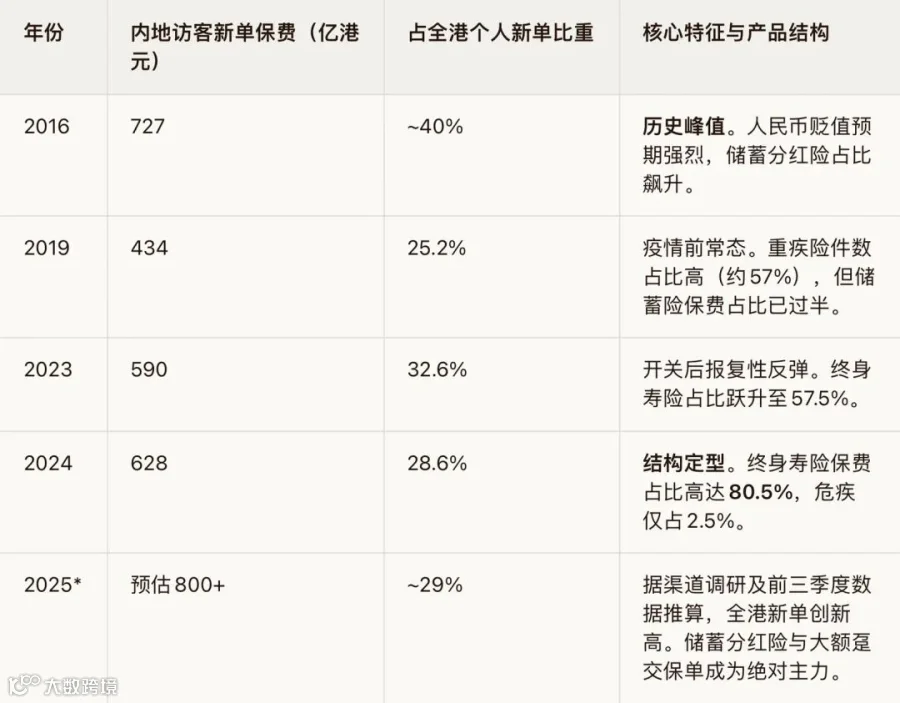
*注:香港保监局自2025年起调整披露口径,未再单独发布全年内地访客细分数据。表中2025年数据为基于前三季度全港长期业务增长趋势(同比增长50.6%)及行业调研得出的预估数值。
数据背后的税务含义:
存量巨大:2010年至2024年间,内地访客累计新单保费已超过4700亿港元。若计入续期保费与复利滚存,存量资产池估计在1.5万亿至2万亿港元之间。
储蓄为王:当前存量保单中,超过85%属于具有现金价值的储蓄分红险或终身寿险。这类产品较高的“非保证红利”正是当前税务合规关注的重点。
大额化趋势:2025年全港个人新单中,趸交(整付)保费占比高达48.9%。在经纪渠道,千万港元级别的大额保单占比已逼近30%。这些大额保单的红利基数庞大,一旦启动提取,涉及的税务处理将极为复杂。
险种辨析: 厘清征税边界与豁免领域
在展开复杂计算前,必须严格界定不同险种的税务属性。市场上常见的混淆主要集中在以下四类:
1. 终身寿险:有现金价值,且是合规关注重点
一个常见的误区是认为“终身寿险没有现金价值”。事实上,香港市场的分红型终身寿险不仅具有极高的现金价值(Cash Value/Cash Surrender Value),而且是CRS申报的核心标的。
身故赔偿:属于《个人所得税法》第四条第五项明确的“保险赔款”,依法免税。
现金价值/红利:属于资产增值部分。在退保、部分提取或保单贷款时,超出已缴保费本金的部分,在当前征管实践中存在被认定为应税所得的可能。
2. 重疾险:保障赔付免税,但“分红附加”需留意
纯粹的定期寿险和消费型重疾险因无现金价值,通常不涉及个税问题。
理赔金:重疾确诊赔付、医疗报销、身故赔偿,均属于“保险赔款”,完全免税。
分红型重疾险:香港市场许多重疾产品附带储蓄分红功能。虽然理赔金本身免税,但如果投保人选择退保或提取保单内的滚存红利,这部分增值在法理上属于应税范畴(尽管实务中针对小额重疾分红的稽查优先级相对较低)。
3. 投资连结保险(ILAS):最复杂的“类基金”产品
投连险没有传统意义上的“分红”概念,其账户价值完全挂钩底层投资组合(基金单位)。
税务定性:不属于典型的“利息、股息、红利所得”,而更接近“境外证券转让所得”。中国个税法目前对境外资本利得未有全国统一的系统性执行细则,但法理上属于居民全球所得的一部分。
征税逻辑:赎回账户价值超过投入本金的部分,可能被参照“财产转让所得”适用20%税率。其复杂性在于频繁的内部基金转换是否被视为“实现(Realization)”而触发纳税义务,目前尚无定论。
4. 储蓄分红险:英式分红的税务复杂性
这是当前争议的漩涡中心。香港主流的储蓄分红险(如友邦「盈御多元货币计划」、保诚「隽富」、宏利「环球货币保障计划」等)多采用英式分红(English Style / Reversionary Bonus)机制。理解其税务逻辑,必须先理解其独特的精算结构。
核心拆解: 英式分红机制下的征税逻辑与计算
不同于美式分红(现金红利直接到账),英式分红通过增加“保额”来滚存红利,这导致了“面值(Face Value)”与“现金价值(Cash Value)”的长期背离。
1. 英式分红的三大构成
一张典型的英式分红保单,其价值由三部分组成:
保证现金价值(Guaranteed Cash Value):退保时的底线价值,通常在前期低于已缴保费,随持有期拉长逐步回升。
- 复归红利/归原红利(Reversionary Bonus):每年公布,直接增加到保单的面值上。一旦公布,面值保证,但若此时退保,需按折现率(Discount Rate)换算为现金价值(早期通常约为80%,后期随保单年度趋近100%)。
- 终期红利(Terminal Bonus):在保单终止(退保、身故、满期)时一次性公布的红利。它不保证,每年波动,且同样存在“面值”与“现金价值”的差异。
关键结论:只要保单处于生效状态且不进行提取操作,复归红利和终期红利的增加仅仅是“账面保额的增值”,属于未实现收益。在当前的中国税法体系及征管实践中,未实现收益通常不触发纳税义务。但需强调,这属于征管层面的实操口径,并非法定的永久性豁免,未来若出台专项规则,纳税时点可能前移。
2. 征税的触发时点
税务机关关注的不是“增值”,而是“变现”。以下是三种主要触发场景:

3. 复杂的计算过程:以大额英式保单为例
假设一位45岁的内地税务居民,趸交100万美元购买某英式分红储蓄险。持有至第20个保单年度,基于计划书演示数据(注:以下为假设性演示,实际红利为非保证)如下:
保证现金价值:$1,020,000
复归红利面值:$1,800,000(折现后现金价值约$1,764,000)
终期红利面值:$3,400,000(折现后现金价值约$3,332,000)
身故赔偿总额(面值):$6,220,000
退保总金额(现金价值):$6,116,000
情景一:持有至身故
受益人获得622万美元赔偿。依据《个人所得税法》,此为保险赔款,全额免税。这是香港大额保单最核心的传承优势,不受20%潜在税负影响。
情景二:第20年整单退保
客户拿回611.6万美元现金。
应税所得参考值 = 退保总金额 - 累计已缴保费 = $6,116,000 - $1,000,000 = $5,116,000
应纳税额估算 = $5,116,000 × 20% = $1,023,200
税后净得估算 = $6,116,000 - $1,023,200 = $5,092,800
注:此计算假设税基为全额增值,且按20%单一税率。实际核定中,税务机关可能区分保证与非保证部分的属性,具体以个案为准。
情景三:每年提取复归红利(美式化处理)
假设从第10年起,客户每年申请提取复归红利的折现值约4万美元。
这4万美元属于“已实现的红利”。
年应纳税额估算 = $40,000 × 20% = $8,000
此类操作会影响本金摊薄的计算,进而影响未来退保时的税基。
情景四:部分退保(减保)
假设第15年,客户急需资金,申请部分退保,拿回80万美元。此时保单尚未回本(累计已缴保费仍为100万)。
由于提取金额(80万)< 累计已缴保费(100万),通常不产生应税所得(未产生实质性利润)。
但是,这80万美元的提取会被按比例扣减“保证现金价值”和“复归红利”。未来退保时,计算“退保总金额 - 累计已缴保费”中的“累计已缴保费”基数会相应减少,从而在未来时点产生应税义务。
顾问视角:
英式分红的税务计算难点在于“本金摊薄”。不像银行存款,本金始终固定。保单部分提取时,保险公司会告知本次提取中有多少来自“保证现金价值”(对应本金),多少来自“红利现金价值”(对应收益)。税务机关目前倾向于依据这一原则进行核算,但尚未出台全国统一的细则。这也是大额保单持有人需要高度关注的不确定性所在。此外,预缴保费在保险公司账户产生的利息(通常年化3%-5%),性质上明确属于利息收入,按现行税法应缴纳20%个税,这一点在过往的业务沟通中常被忽略。
投资连结保险(ILAS)的特别考量
对于配置了投连险的高净值客户,情况更为特殊。
无“分红”概念:其收益完全取决于底层基金单位的涨跌。
赎回即实现:当客户赎回投连险账户单位以获取现金时,赎回价格与初始买入价格的价差,构成了应税增值。
基金转换:在香港,投连险内部不同基金之间的转换通常不视为“变现”,但在内地税法未明确的情况下,较为严格的税务主张可能将其视为一次卖出和一次买入,从而触发资本利得核算。
税务定性模糊:由于缺乏明确的“境外资本利得税”细则,各地税务机关对投连险的处理方式不一,有的参照“财产转让所得”20%征收,有的暂未追缴。但鉴于CRS信息的透明化,合规风险正在上升。
离岸信托与保单的叠加效应
近期落地的《关于境外信托收益所得税征收管理有关事项的公告》(2026年第21号),对持有大额保单的家族信托架构产生了深远影响。该公告将离岸信托视为“透明导管”,对财产装入、存续期收益及清算环节均明确了纳税义务。
对于“信托持有保单”的常见架构,需注意:
装入环节:将保单装入离岸信托,可能被视同转让金融资产,触发当期所得税义务。
存续环节:信托持有保单期间产生的分红、利息等收益,无论是否分配给受益人,原则上需由委托人/受益人按年申报纳税。
穿透原则:税务机关有权穿透信托外壳,直接追溯至实际控制人(委托人/受益人)的纳税义务。
因此,单纯依靠“信托+保单”的双层架构来实现税务递延的时代已经结束。高净值家庭需要重新审视信托契约中的税务承担条款,并与保单的税务属性进行联动规划。
市场展望与顾问建议
随着CRS 2.0数据的全面交换和金税四期的深度运行,香港保险“隐性避税”的信息不对称红利已经消退。未来的跨境财富管理将呈现以下趋势:
功能回归:香港保险的核心竞争力将从“隐形高收益”回归到“美元资产配置、跨法域资产隔离、确定性身故传承”。身故理赔金的免税属性依然坚挺。
结构分化:小额重疾险、纯保障型保单受影响极小;大额储蓄分红险的持有成本因潜在的20%税负而增加,税后内部回报率(IRR)预计将从演示的6%-7%降至5%左右甚至更低(具体取决于提取节奏与红利实现率)。
合规前置:高净值家庭需要将“税务合规”置于“收益演示”之前。
给大额保单持有人的四点行动建议:
全面体检:梳理名下所有港险保单,区分险种(终身寿/重疾/投连),明确分红类型(英式/美式),计算已缴保费本金与当前现金价值的比例(回本情况)。特别注意那些早年购买、目前现金价值已远超本金的老保单。
检视提取策略:对于英式分红保单,若无紧急现金流需求,尽量避免在回本前进行部分提取,以免打乱本金摊薄逻辑。优先考虑利用保单贷款(Loan)解决短期流动性,而非部分退保(Withdrawal),因为贷款通常不被视作收入实现,但需注意利息支出的税务处理。
咨询专业税务意见:不要仅凭保险代理人的口头承诺。务必聘请熟悉内地与香港税法的税务师,对大额保单的未来提取进行模拟测算,评估主动申报(Voluntary Disclosure)的可能性与成本。针对预缴保费利息等易被忽视的应税项目,也应一并纳入申报考量。
架构审视:对于通过离岸信托持有保单的架构,需结合2026年第21号公告,重新审视信托作为“穿透实体”后的税务影响。必要时,可考虑结合境内外家族信托、保险金信托(ILIT)等工具,在合规前提下寻求最优解。
香港保险征税风波,本质上是全球税务透明化进程中的一个必然节点。对于从业者而言,这要求我们告别简单的收益率推销,转而深耕复杂的法律、税务与精算逻辑。对于客户而言,这既是挑战,也是契机——迫使我们以更理性、更合规的眼光,重新审视家族财富的底仓配置。
在这个新的时代,真正的财富安全,不再建立在信息的黑箱之上,而是源于对规则的敬畏与专业的驾驭。香港保险依然是优秀的财富工具,但它不再是那个可以蒙眼狂奔的“税务盲区”,而是需要精心打理、合规申报的“透明资产”。
免责声明:本文基于《个人所得税法》、香港保监局公开数据及CRS监管趋势撰写,旨在提供专业分析,不构成任何形式的税务或投资建议。文中涉及2025年数据为市场预估;具体保单的税务处理,请以主管税务机关及专业税务顾问的认定为准。