


风暴中心:从“内部配额”到“账户冻结”
2026年8月25日傍晚,香港警方就ZD Group(ZD Global Group)投融资案回复财新:截至8月24日,接获39名投资者报案,案件暂列“诈骗”,由湾仔警区重案组跟进,暂未有人被捕。
这不是普通的私募兑付延期。
此前8月7日,ZD实控人黄瑞委聘的禤氏律师行(Huen & Partners)向投资人发出函件,明确告知:ZD Group关联实体Renascence Global Capital SPC Limited(RGC)旗下的Number 1 Segregated Portfolio(SP1)银行账户“现时处于冻结状态”,无法自行解冻,因此不能兑付赎回款。
市场估算,卷入其中的资金达十亿至二十亿港元级别,投资人以内地跨境赴港的高净值客户为主,香港本地中小投资者亦有参与,多个微信维权群规模近百人。
从2026年3月中环流传匿名举报信,到5月赎回放缓、7月下旬SP1账户冻结、8月警方刑事立案,这家成立仅八年的“香港家办”在2026年夏末彻底停摆。
主体画像:黄瑞与ZD Global Group的“金融集团”外壳
2.1 创始人与品牌定位
ZD Global Group由黄瑞于2018年在香港创立,对外自称“集金融投资与科技金融于一体的多元化金融服务集团”,旗下挂有基金公司、资产管理公司、证券公司等多类金融服务机构招牌,近年主打“联合家族办公室(Multi-Family Office)”身份。
黄瑞公开头衔包括ZD GROUP创始人、ZD GLOBAL董事、英睿国际合伙人,并通过间接持股与海盈证券(Mouette Securities)存在历史关联——后者持有香港证监会第1、4、9类牌照,但海盈证券已于2026年3月及7月两度发澄清公告,否认与ZD Global、MS Global、RGC等存在隶属、代销、托管或资金往来关系。
2.2 内地扩张与圈层获客
ZD Group在内地广州、深圳、上海、北京等9个城市设分支,并延伸至新加坡、美加等地。获客高度依赖三条线:
• 家办与潮汕同乡熟人圈:黄瑞在公开活动自称合伙人多为“家族式朋友、潮汕同乡熟人”;
• 福布斯光环:与福布斯中国合办“2024福布斯中国家族办公室峰会”,借此制造“头部家办”信用;
• 券商销售与大V引流:部分客户经海盈证券销售人员、社交媒体大V、港险经纪人转介。
2.3 架构迷宫:品牌层—香港LPF—BVI SPC
资金路径被刻意拉开多个法域:

ZD Group 与 MS Global 的真实关系及资金流向还原
3.1 MS Global 不是“第三方通道”,是黄瑞手里的香港募资壳
MS Global Investment LPF(2021年12月香港注册有限合伙基金)在ZD体系里扮演的角色,远比“合作方”更内核:
• 签署人即黄瑞:香港公司注册处LPF登记文件签署人为黄瑞本人;
• 与海盈证券的暗线:港交所嘀嗒出行配发公告曾写“MS Global由Mouette Securities(海盈证券)一名主要股东控制”,媒体推演黄瑞间接持海盈约30%权益;但海盈在2026年3月19日《重要声明》、7月28日《澄清公告》两度否认与ZD Global / MS Global / RGC有隶属、代销、托管、资金往来;
• 与RGC的暗线:RGC(BVI SPC)实益拥有人Chen Hongxin与ZD Global Fund SPC(开曼)合伙人陈洪鑫拼音一致,陈为黄瑞多年商业伙伴;公开查不到ZD Group与RGC的直接股权,但“同一圈层、同一批签字人、同一批投资人划转”构成事实控制链。
结论:MS Global是ZD在香港本地持牌监管边缘用的募资/出入金主体;RGC是2026年4月后承接存量的离岸资金池;两者不是独立第三方,而是“香港壳—BVI池”的前后手。
3.2 资金流向:五跳闭环(2021–2026.8)
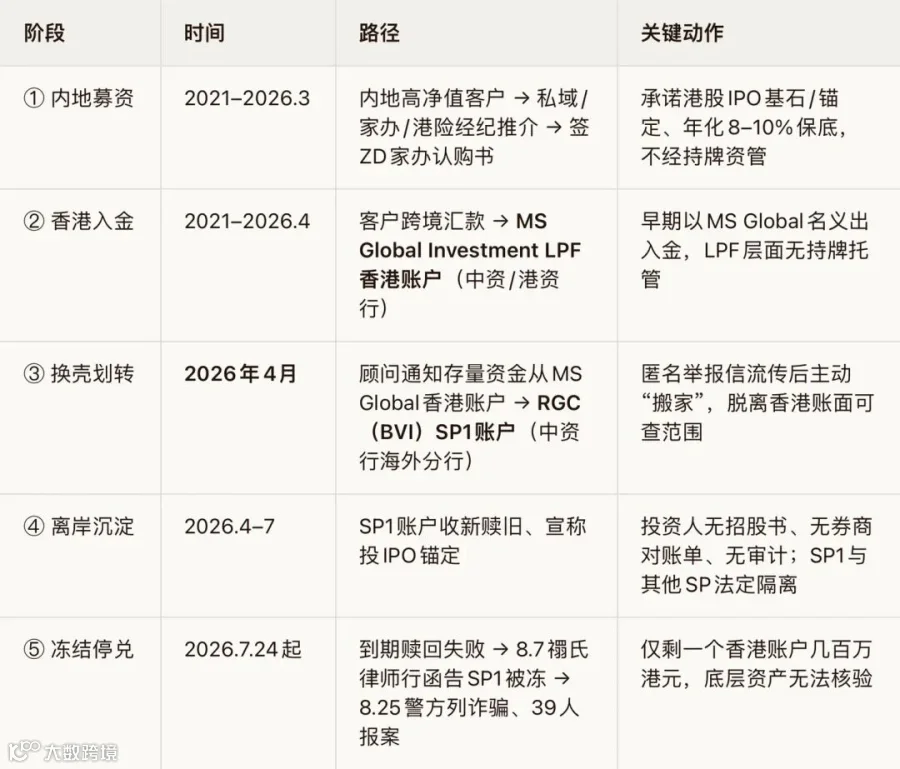
• 换壳前(MS Global阶段)已有部分资金以“IPO包盘、基石配货”名义转出至上市公司承销端或关联方,但无持仓回执;
• 换壳时(2026.4)是存量+新增一并迁BVI,不是“新钱进新池、老钱留香港”,所以后续冻结直接卡死全部存量投资人;
• RGC SP1开户在中资银行海外分行,这也是香港警方与银行合规能直接冻账户、但内地投资人却无法直接查流水的原因;
• 日彤财富(尖沙咀保险经纪,黄瑞系)2026年初4300万港元异常转出,说明在MS→RGC换壳前,已有同源资金经港险质押/经纪端分流的痕迹。
3.3 为什么“MS Global → RGC”这步是本案核心拐点
1. 监管脱钩:MS Global虽无资管牌,但毕竟是香港LPF,香港证监会/银行有形式留痕;划到BVI SPC后,香港监管对底层无管辖权,只剩警方刑事线能冻;
2. 追偿断路:SPC各SP隔离,投资人告RGC只能锁SP1,黄瑞/陈洪鑫在ZKC、Zentral、英睿国际的内地实体可层层切割;
3. 时间巧合:2026年3月中环举报信 → 4月换壳 → 5月赎回放缓 → 7月SP1冻 → 8月列诈骗。换壳正好卡在举报扩散与监管关注之间,被律所分析视为“规避核查+资产隔离”的典型动作。
3.4 提炼判断
MS Global Investment LPF并非外部通道,而是黄瑞2021年起在香港注册的募资前端——LPF登记签署人即黄瑞,GP历经Zentral Performance、ZKC Holding变更,与海盈证券存“主要股东控制MS Global”的港交所披露但被海盈公开切割。
产品套路:“港股IPO基石/锚定+保底+配货”
4.1 标的包装:基石、锚定与“包盘”
港股IPO链条中,基石投资者(Cornerstone)需在招股前锁定、上市后有锁定期;锚定投资者(Anchor)在国际配售阶段下单、无强制锁定期但价格等同机构。两者本属机构游戏,散户通常通过公募或持牌资管间接参与。
ZD的话术是:集团以旗下实体出资担任基石/锚定,让高净值客户“共享打新收益”。举报信与媒体还原的“包盘(全包宴)”分三步:
1. 与上市公司或包销商拟条款,把新股筹码尽可能纳入自控;
2. 饥饿营销,令市场其他基金拿不到货;
3. 加价转售给散户,条件为收益的30%—70%上交ZD,散户留小头。
4.2 保底收益:违背资管常识
早期锚定产品设“类似保本”条款,承诺年化10%以上固定收益;后期“IPO Plus锚定基金”基准年化约8%。
港股打新从来不是无风险套利,香港资管规则下持牌机构亦不得对私募类IPO基金做保本保收益承诺。ZD以家办/离岸壳募资,绕开香港证监会直接监管,用“固定收益+满配基石”同时刺激贪婪与稀缺感。
4.3 配货模式:热门搭冷门
想买热门IPO份额?必须先搭配6个月以上“铁锚”“基石”的冷门项目份额。这种“爱马仕式配货”既放大募资规模,也让投资人难以单独清算热门票。
4.4 离岸隔离与信息黑箱
资金进入BVI SPC的SP1账户,投资人拿不到正式招股书、底层持仓证明、券商对账单;SPC各SP法定隔离,即便未来胜诉,跨SP追偿难度也极高。
崩塌时间线:2026年三月至八月
• 2026年3月:中环流传匿名举报信,指控ZD发行“保底IPO基金”、对多项目做全包盘;同期香港证监会与廉署“导火线行动”搜14处拘8人(另案),市场开始盯上IPO配售灰产。
• 2026年4月:尖沙咀日彤财富管理(ZD关联保险经纪)何姓女CEO涉4300万港元“监守自盗”被拘,财新牵出ZD系;同月出入金从MS Global换至BVI RGC。
• 2026年5—7月:赎回放缓;7月24日前后到期产品无法兑付;7月30日香港证监向富途发限制通知书,冻结某实体客户资产上限1.25247亿港元,理由为“虚假营造IPO股份市场需求”。
• 2026年8月7日:禤氏律师行函告投资人SP1账户被冻,不能赎回。
• 2026年8月19日:警方回复财新,截至8月17日24人报案,列诈骗、湾仔重案组跟进。
• 2026年8月24日:报案数升至39人,仍无人被捕,案件继续刑事方向推进。
至此,ZD仅剩一个香港账户未被冻结,账面仅数百万港元,底层资产真实性存疑。
为什么是诈骗而不是民事违约:监管与牌照视角
香港警方以“诈骗”而非“合同纠纷”列案,释放了明确信号——调查重点不在“投资亏了否”,而在“募资时就没打算按说的做”。
6.1 多家族办公室的牌照红线
香港证监会2020年《有关家族办公室的申领牌照责任的通函》明确:多家族办公室若向多个高净值家族提供全权资产管理,通常须持第9类(资产管理)牌照;“独资或合伙”不被接纳为业务架构豁免。潮汕同乡熟人圈不等于单一家族豁免。
ZD以“家办”之名行募资之实,募集环节无对应牌照,资金不入持牌资管账户,脱离SFC直接监管。
6.2 持牌券商的防火墙
海盈证券虽有1/4/9牌,但覆盖不到上游“合伙人私下集资”;其2026年3月、7月两次澄清:与ZD Global、MS Global、RGC无代销、托管、资金往来。这意味着投资人无法向持牌券商追索。
6.3 SPC不是护身符
独立投资组合公司(SPC)是合法工具,但SPC≠受监管≠保本。各SP资产隔离,反而成跨境追偿屏障。
6.4 证监同步锁定“虚假需求”
富途1.25亿港元资产被限,理由直指“虚假营造IPO需求”。这与ZD包盘、凑户头、制造打新热度的手法高度吻合,说明监管把簿记建档与股份分配列为打击重点。
投资人困局:跨境、离岸、熟人三重锁
1. 资金出境路径复杂:内地投资人多经私域渠道、港险质押、亲友账户分拆汇出,民事追偿时先遇外汇合规质疑;
2. 刑事阶段资产冻结:香港警方/证监冻结下,短期无兑付来源;
3. 离岸主体追责难:BVI RGC、开曼SPC、香港LPF三层嵌套,实控人黄瑞据传已离港,内地实体英睿商务股份已于2025年11月转让切割;
4. 维权成本高:需赴港报案、公证、聘港律,且39人报案只是冰山一角,大量投资人未计入;
5. 底层凭证缺失:很多人从未收到招股书、持仓证明、审计报表,证据链只能靠微信聊天与转账记录补。
行业警示:四类红色警报
ZD案不是孤例,而是跨境家办IPO募资灰产的浓缩样本。对高净值投资者,至少四条红线不可碰:
• “港股打新+保本保底”:IPO有破发、锁定期、流动性折价,固定收益承诺即庞氏或自融信号;
• “内部基石额度稀缺”:真正优质配额机构自留,主动分给散户的通常是包装;
• “先转BVI/开曼SPC再投”:募集主体与底层标的分离、无持牌资管托管,等于主动放弃监管保护;
• “持牌券商/福布斯/家办峰会背书”:品牌联名不转移兑付责任,海盈切割、福布斯撤名已是常态。
香港证监会通函、富途冻结案、ZD刑事立案三者叠加,标志港股IPO配售“包盘+散户化募资”模式已进入监管收网期。
尾声:家办光环下的本金回归为零
黄瑞与ZD Global Group的故事,起点是2018年中环一间办公室,巅峰是2024年福布斯家办峰会主舞台,终点是2026年8月湾仔警署的39份报案录口供。
它利用的是内地高净值人群对“港股打新黄金年代”的记忆、对香港持牌体系的模糊信任、对同乡家办的人情背书。当SP1账户被冻、律所代发停兑函、重案组接手,所有光环折算成一句最朴素的提醒:
离岸架构不等于安全,家办牌子不等于牌照,基石份额的保底短信不等于底层资产存在。
截至2026年8月28日,案件仍在香港警方刑事调查初期,无嫌疑人被捕,无官方兑付方案。对于已卷入的内地投资人而言,保留转账凭证、募集文件、聊天记录,尽快赴港报案并同步咨询熟悉香港证券法与跨境追偿的律师,是当前唯一可执行的动作。
潮水退去,中环的风照常吹过皇后大道——只是这一次,吹散的是二十亿港元量级的信任。
【声明】主要信源:财新网(8月19日、8月26日)、凤凰网财经风暴眼(8月25日)、香港警方回复、禤氏律师行函件、海盈证券澄清公告、香港证监会限制通知书(7月30日富途案)、香港公司注册处LPF登记文件、港交所嘀嗒出行配发公告(据媒体援引)。本文基于公开报道整理,不构成法律意见与投资建议。