


随着这位百岁老人离世,梅艳芳2003年12月病榻前设立的遗嘱信托(Karen Trust,汇丰国际信托有限公司任受托人)正式触发终局条款——母亲身故后,信托剩余资产扣除管理费、丧葬费及未结讼费,全数捐予妙境佛学会,兄长梅启明不在受益人序列,分文不得。
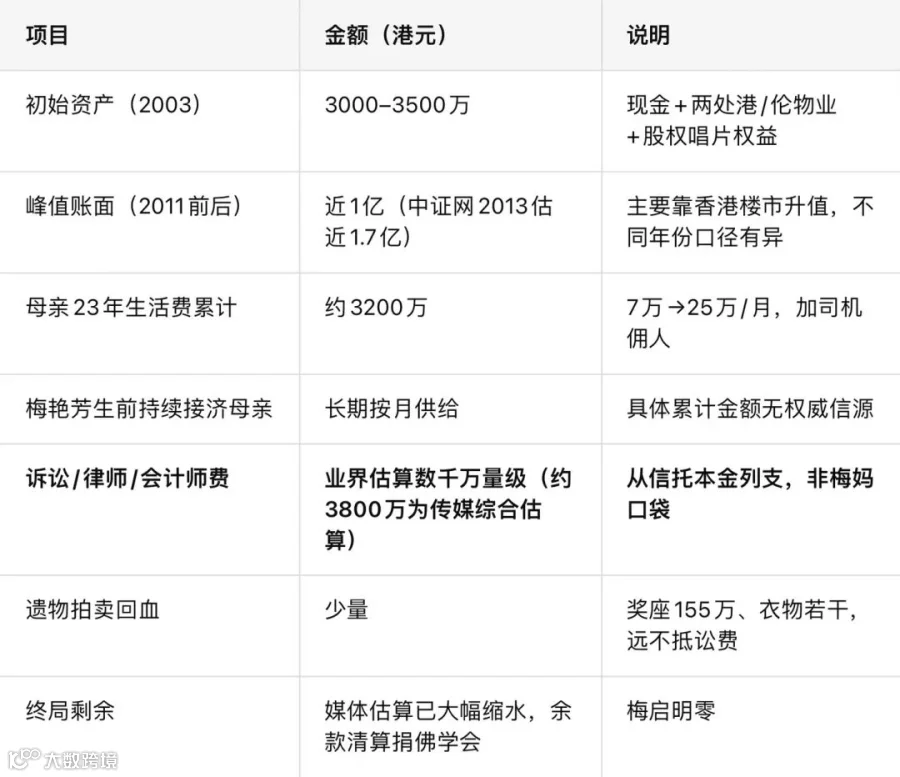
一场从2004年打到2026年、业界估算累计诉讼及相关费用达数千万港元量级(约3800万港元为传媒综合估算,非法院认定数),并从信托本金列支、逼到两度拍卖梅艳芳遗物变现的家族争产案,在法律层面落下帷幕。
作为常年服务国内与海外高净值家族的财富管理从业者,我每年都会被客户问起梅艳芳信托:"这个案子到底算成功还是失败?"我的回答始终是:从资产隔离的角度看,它近乎教科书;但从家族治理的角度看,它是一面代价3800万港元讼费的警示镜。
23年时间、两代人诉讼、数次拍卖遗物变现——这个案子值得每一个做传承规划的人认真读完。下文从可公开核验的事实出发,完整复盘立约背景、诉讼全景与架构得失,最后落到对内地家办业务的实操启示。
梅艳芳2003年12月30日因宫颈癌病逝,终年40岁。约27天前(12月初),她在养和医院病房签署遗嘱 + 信托契约,资产初始估值 3000万–3500万港元,后随香港楼市升值,媒体估算峰值在2011年前后近1亿港元(中证网2013年报道估算近1.7亿港元,时间点不同口径有异)。
公开报道还原的分配层级:
1. 挚友赠与:跑马地毓秀大厦、伦敦两处不动产,归造型师刘培基;
2. 晚辈教育:170万港元(媒体亦折算约140万元人民币)作四名外甥、侄女大学教育基金,专款专用;
3. 母亲终身赡养:覃美金为终身受益人,初始每月7万港元,配司机、佣人;后续依香港《财产继承(供养遗属及受养人)条例》经法院多次调增,最终稳定在每月25万港元;
4. 终局慈善:母亲身故后信托终止,剩余资产扣费后捐妙境佛学会;
5. 兄长梅启明:不在受益人名单,无继承权。
立约背景港媒与庭上均提及:梅艳芳清楚母亲嗜赌、不善理财,若一次性给近亿现金,大概率迅速耗尽;兄长梅启明长期无稳定职业、负债缠身。她选了"按月放水流"的防挥霍信托。
技术性质:这是遗嘱信托(pour-over trust,即死后资产依遗嘱注入生前契约)——契约生前签,但主力资产未及过户,靠遗嘱死后注入信托。这一细节,决定了2004–2011年所有攻击都围绕"遗嘱是否有效"展开。
团队当时做了三类证据固化:有律师与主治医生在场见证、汇丰信托职员与其详谈过分配逻辑、签署过程留有录音。2008年高院认定神志清醒,这几环是关键。
23年诉讼全景:梅妈攻遗嘱、攻生活费;梅启明全程陪跑零继承
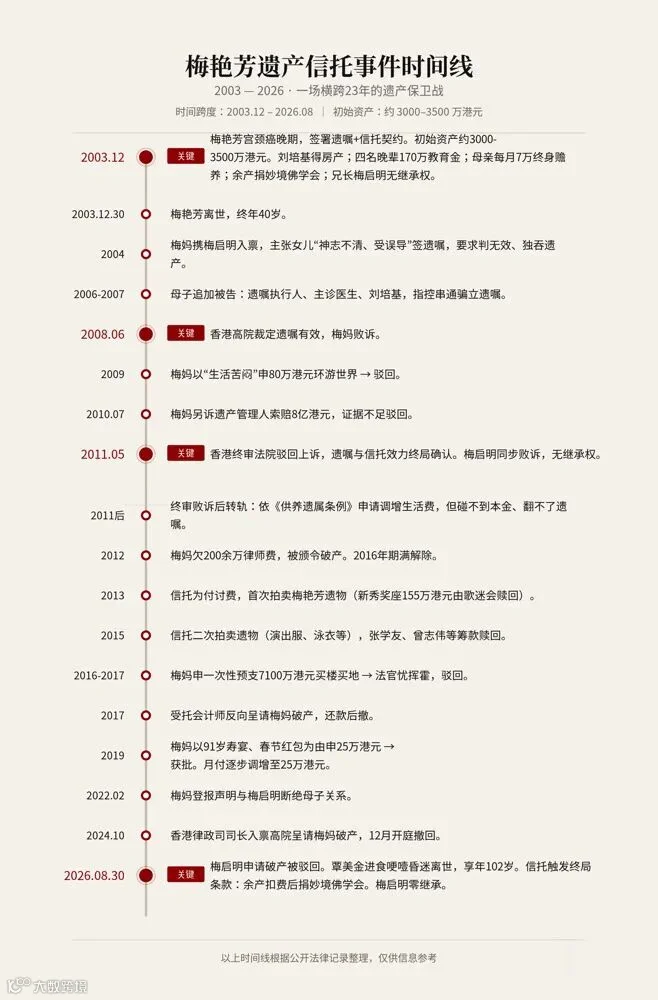
• 2004年初(梅艳芳离世仅4天):覃美金携长子梅启明入禀,主张女儿"神志不清、受误导"签遗嘱,要求判遗嘱无效、独吞全部遗产。
• 2006年3月、2007年8月:母子再把遗嘱执行人、主诊医生、遗产受益人(含刘培基方)告上高院,指控三方串通骗立遗嘱。
• 2008年6月:香港高院裁定遗嘱有效,覃美金败诉,法官认立嘱时神志正常、药物未影响判断。
• 2010年7月:覃美金另诉遗产管理人疏漏,向会计师行索偿8亿港元,证据不足驳回。
• 2011年5月:香港终审法院驳回上诉,遗嘱与信托效力终局确认。此后任何法院都不再重审"神志不清"问题。
梅启明在此阶段所有诉求同步被拒——他本就不在受益人列,无资格主张继承。
▍第二波:攻"生活费不够"(2011后,只能碰现金流)
终审败诉后,母子转轨到《供养遗属条例》下的"调整赡养额"战场,但碰不到本金、翻不了遗嘱:
• 2009年:覃美金以"生活苦闷"申80万港元环游世界 → 驳。
• 2017年:93岁前后申一次性预支7100万港元(或"未来15年共5500万生活费一次性发")买楼买地 → 法官忧挥霍,驳。
• 2019年:以91岁寿宴、春节发红包为由申25万港元 → 获批,是少数小额放行。
• 月度生活费从7万 → 12万 → 20万 → 最终25万港元,由受托人依法院命令调增,不是信托自愿加价。
▍第三波:破产与反噬(2012–2024)
• 2012年:覃美金欠200余万港元律师费,被颁令破产,2016年期满解除。
• 2017年:受托会计师反向呈请其破产,还款后撤。
• 2024年10月:香港律政司司长入禀高院呈请其破产,12月开庭经各方同意撤回。
• 信托为付抗辩费、管理费,2013、2015年两度拍卖梅艳芳遗物(新秀奖座155万港元由歌迷会回购、演出服、泳衣等),张学友、曾志伟、歌迷会筹款赎回。
▍亲情崩盘
• 覃美金每月领的钱中,据梅启明自述(澎湃2024年引述)拿1–2万港元贴补梅启明一家;梅启明屡次欠债向母要钱。
• 2022年2月:覃美金登报声明与梅启明断绝母子关系,导火索含梅启明起诉电影《梅艳芳》侵权,母斥其"财迷心窍"。
• 2026年8月30日:据港媒转述,梅启明称接记者电话才知母逝,当日赴医院;后于殓房称要"土葬、与妹合葬",办后事钱拟向信托申请,"不给就告到底"。法律上讲,梅妈身故后"赡养母亲"条款已终止,信托剩余只走清算捐慈善,梅启明无受益人身份、无丧葬费请求权。
账目摊开:信托扛住了争夺,没扛住消耗
把23年现金流摆正,才能看清代价:
家办视角:这单信托"赢在哪、漏在哪"
赢的三件事(制度层面确实及格)
1. 所有权/受益权分离:覃美金23年只能领月付,不能处分为本金;即便2012、2024两度被呈请破产,债权人也碰不到信托池,只能执行她已领到手的生活费余额。《信托法》15/16/17条的内地法理同构。
2. 跨长寿风险:委托人预估母亲领10年,实际领23年(80→102岁),按月释放+法院依通胀调增,没让"人活着钱没了"发生。
3. 终局不可逆转:母殁即捐,梅启明争23年零继承,条款在终审后无解。
漏的四件事(家办做单子必须补)
① 临危设立 + pour-over,把"总开关"交给遗嘱效力
生前未把房产、存款、股权过户进信托,信托生死系于遗嘱。于是2004–2011年对方只需打"神志不清"一条线,若当年梅艳芳提前半年做 Living Trust 并完成资产过户,梅妈连挑战入口都找不到。
② 无"不争条款"(No-Contest Clause)
普通法高阶家办会在信托写:受益人挑战信托即暂停/剥夺其分配、且自担抗辩费。梅案没有。结果数千万港元讼费从本金扣,信托甚至卖遗物变现——防挥霍信托被诉讼挥霍反杀。
③ 受益人预期管理为零
梅艳芳没在生前把"为什么不给一次性"向母亲讲透,母亲从"我以为全归我"跌到"每月7万还要被信托管",落差变仇恨。信托越刚性,越需要家庭会议、意愿书、沟通留痕做软垫。
④ 未预设"兄长吸血"的阻断机制
梅妈月付里长期分1–2万给梅启明,委托人没在契约里禁止"受益人将月付转移给非受益亲属"。虽不破本金,但激化母子绑定,间接延长诉讼动机。
家办的真功夫,一半在架构,一半在"家庭会议+意愿书+代际沟通"。只出法律文本不出沟通方案的家办,交的是半成品。
跨境对照:香港样本给内地家办的映射
梅案适用香港法律,但内地高净值客群(尤其粤港澳双向配置家庭)常问:换成内地法,这套还能不能抄?
法律底座已通,登记实务仍涩
《民法典》第1133条明确"自然人可依法设立遗嘱信托",《信托法》第8、9、13、15、16、17、52条给出信托财产独立、隔离、存续的底层逻辑,与香港普通法结论相通。但实操中:
• 不动产信托登记:2024年起北京、2025年上海、广州、厦门先后试点"不动产信托财产登记",此前房产进信托只能先过户给自然人受托人再签内部协议,税负与限购摩擦大;
• 股权进信托:涉及其他股东优先购买权、《公司法》变更程序;
• 遗嘱信托生效:仍要走继承程序,遗嘱效力争议一样能拖垮信托注入。
内地家办可吸收的改良版(把梅案教训翻成正向清单)
1. 能生前装信托,别死后靠遗嘱。客户55–65岁体健时,把核心房产、保单、股权、现金分批过户至家族信托,遗嘱只兜底未装部分;
2. 设"不争条款"+ 诉讼费自担:境内虽无普通法 No-Contest 传统,但可在信托合同约明"擅自起诉挑战信托者,暂停或削减其分配,并由其承担受托人抗辩费用";
3. 受益人沟通留痕:设立前由独立家办顾问主持家庭治理会,形成会议纪要、意愿书视频,未来若涉能力争议,这些是最便宜的防御证据;
4. 现金流分层+通胀公式:赡养老人用"基准月付+CPI/医保成本自动调整+重大医疗额外批付",比固定7万港元更平滑;
5. 预留"诉讼准备金账户":信托内单列一小池子,专用于应对潜在争议,不挤占养老与慈善本金;
6. 慈善终局可换形式:不一定全捐佛学会,可设家族慈善信托+后代激励(如考上大学配捐、创业免息贷),让"断后代争产"不意味着"后代零绑定"。
信托是冷工具,传承是热工程
梅艳芳离开23年后,母亲也走了。信托按她写的剧本走到最后一页:刘培基拿了房,晚辈拿了学费,母亲领了23年月薪,余款去妙境佛学会,梅启明分文不得。从"钱去哪"看,满分。从"家还在不在"看,满门破碎、母子登报断绝关系、兄长边缘化、数千万讼费吃本金,代价刺眼。
我们做国内与海外家办的人,常把"设立信托"当成交付物。梅案提醒我们:交付物是信托契约,交付目标是委托人死后二十年家族不崩。 前者几周能做完,后者要在委托人清醒的年份里,把资产、条款、受益人预期、争议防火墙、跨法域登记一起织起来。
覃美金102岁离世那天,Karen Trust 进入清算。对我们而言,这单案子才刚刚开始教人——
财富管理的最高段位,不是把信托做得多像教科书,而是让信托在最长的时间、最真实的人性、最贵的讼费面前,仍然替那个人,把"我想照顾谁、想拦住谁、想留什么给世界"说完。