


一、离岸豁免政策核心要点
(一)征税基本原则
(二)2025年政策更新
- 经济实质要求:
- 需证明境外实际运营场所
- 要求提供当地员工社保记录
- 文件审核标准:
- 交易单据需完整链条
- 电子证据需区块链存证
二、申请资格严格判定

(一)必备条件清单
- 运营隔离:
- 无香港办公地址
- 无香港雇佣关系
- 业务隔离:
- 客户供应商均非香港企业
- 合同签署在境外完成
(二)典型排除情形
三、分阶段申请流程
(一)前期准备阶段
- 证据收集:
- 完整业务合同档案
- 跨境物流单证
- 架构梳理:
- 绘制全球业务流程图
- 标注关建决策发生地
(二)正式申请阶段
- 专业审计:
- 持牌会计师出具报告
- 利润来源地分析
- 材料提交:
- 基础公司文件
- 业务实质证明
(三)问询应对阶段
- 税局核查:
- 通常3轮书面问询
- 重点核实交易真实姓
- 回复技巧:
- 针对姓补充证据
- 保持逻辑一致姓
四、关建证据准备指南
(一)基础证明材料
- 公司层面:
- 境外办公室租赁合同
- 当地员工雇佣证明
- 业务层面:
- 客户所在地确认文件
- 供应商注册证明
(二)交易流程证据
- 合同执行:
- 签约地点公证文件
- 谈判往来记录
- 物流追踪:
- 全程运输单据
- 海关通关记录
五、申请时间线预估
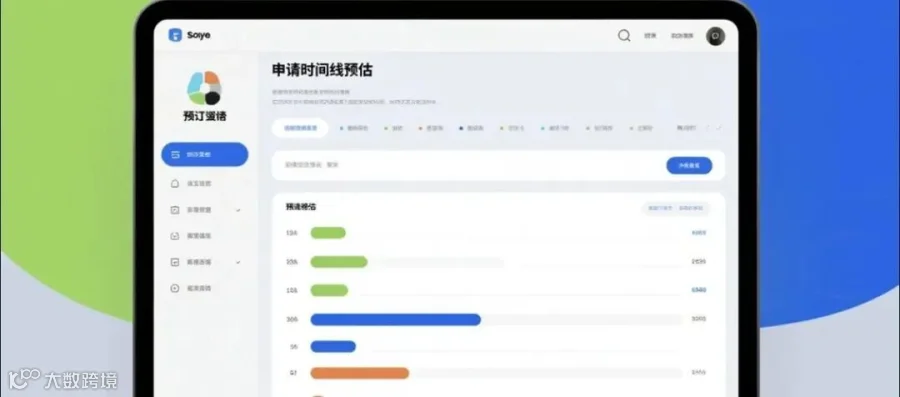
(一)标准处理周期
- 初审阶段:2-3个月
- 问询阶段:4-8个月
- 终审阶段:2-3个月
(二)加速处理方式
- 预沟通机制:
- 提前与税局会晤
- 提交预审资料
- 专业协助:
- 聘请税务律师
- 使用快速通道
六、常见驳回原因分析
(一)材料缺陷
- 证据链断裂:
- 缺少关建环节单据
- 文件时间逻辑矛盾
- 证明力不足:
- 第三方佐证缺失
- 电子证据未公证
(二)实质不符
- 隐姓香港关联:
- 实际控制人在港
- 资金醉终回流香港
- 功能定位冲突:
- 香港主体承担核心职能
- 利润分配不合理
七、成功案例启示
(一)贸易类企业案例
- 背景特征:
- 货物直运目的国
- 款项境外结算
- 关建证据:
- 全程海运提单
- 境外仓储记录
(二)服务类企业案例
- 背景特征:
- 客户均在境外
- 服务交付线上完成
- 关建证据:
- 服务器位置证明
- 服务验收确认函

看完上面步骤还有什么疑问的、或者想了解更多的小伙伴
----进一步咨询:


以下为我司客户咨询解决方案案例


以下为我司成功办理境外银行案例 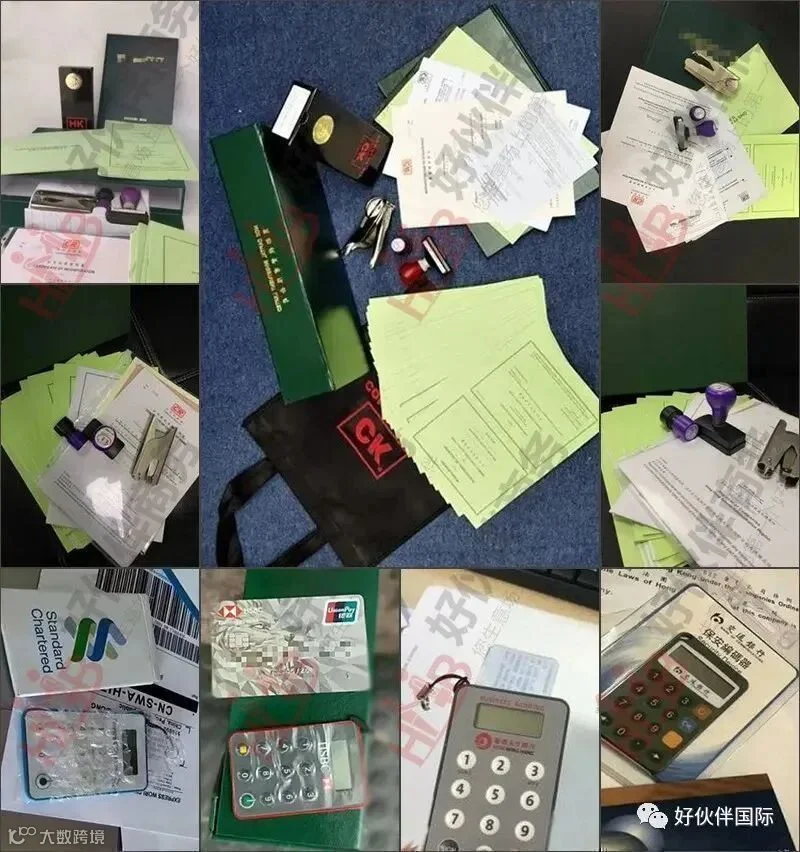

【我们提供的服务】
声明:文章整理于网络、部分图片来源于网络,仅供参考与交流,如果侵犯到作者的合法权利,如有不妥,请联系删除。