大人还没有任何保单,却赶紧给娃买了保险;
基础的保障没配齐,你却被销售人员洗脑买了理财保险;
预算根本不允许买返还险,还各种纠结对比哪个更好;
这些买保险的不正确姿势,每天都在我们身边上演。
产品化思维,让你买保险更“危险”
消费者买保险最主要的目的是为了弥补风险事故发生后的经济损失,但是我们买的保险,可能不光弥补不了损失,还有可能给我们“带来”经济损失。
绝大多数的人买保险,都是奔着某个保险产品去的:我要买个保险,给我推荐一个好保险吧。
什么才是好保险?这个问题很难去回答。
每个人的情况都是不同的,脱离这些基本情况去盲目的寻找“好”保险,就等于是不顾病情而随意让医生开药治疗是一个道理。
当你买了所谓的“好”保险,但是生大病以后才发现自己买的是理财,这个时候,保险起不到任何保障作用,还浪费了钱。

买保险,我们需要有“全局”思维,综合考虑我们所面临的风险、预算和偏好等。寿险、重疾、医疗、意外是保障四大刚需,分别起到不同的作用。
比如重疾险的作用是失能收入补偿,得了重疾,至少两三年不能工作赚钱,因此重疾险的保额应该为年收入的3倍以上;寿险应该做到年收入的10倍……
这么高的保额需求,但是预算却很有限,没有“全局”思维,是设计不出来好方案的。

想买“万能”保险,却遇事都不“能”
一份 “万能”保险,号称一张保单管一生,不仅能治病救人,从头保到脚,还能妥妥解决教育金、养老金的问题。还有比这更完美的“梦中保险”吗?
想要靠一款保险去解决所有的问题,是不现实的。
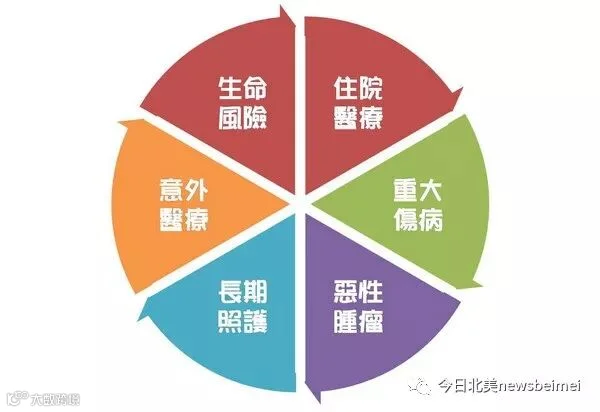
兼顾意味着鸡肋,意味着没有重点。有些保险看起来项目很多,但额度都低到没用。
本来我们需要高额度的身故和大病保障,却选择了一个“全家桶”保险,样式多,额度低,还花掉了很多钱。
想要一步到位保所有,结果就是钱白花!

买对保险的八个正确打开方式
1.保额的重要程度大于一切
在预算有限的情况下,可以适当的牺牲保障时长,满足额度要求。比如,现有资金不宽裕,可以选择一定额度的终身重疾+定期重疾(比如保到70岁)。中国人的平均寿命是76岁,保到70岁已经算是保的比较充分了,后面其实可以顺其自然。
2.想要保身故,应该选择定期寿险,而不是意外险
大家总是担心年轻的时候万一挂了怎么办,想要买意外险,但实际上90%以上的身故是由于疾病造成的,意外险,只赔由于意外事故而导致的身故。我们真正需要的是定期寿险。
3.重疾险+医疗险,才是完整解决大病问题
大病有两个影响,一是看病花钱,医疗险解决;二是收入损失,重疾险解决。两个保险的作用完全不同,但相互补充,缺一不可。
4.先大人后小孩
大人只要有收入,健康地活着,就是对孩子最大的保障。
在预算上,如果两个大人赚钱差不多,那两人总保费应占到3/4,孩子1/4;如果一个人赚得更多,那么2/3用于支柱,1/3留给配偶和孩子。
孩子的保险不能喧宾夺主,大人也不能有侥幸心理,觉得自己不会出问题。
5.先保障后理财
保险的本质是保障,买保险是不能赚钱的。然而几乎每个销售人员都会极力推荐保险理财,附加一个保障就冒充“多功能”保险。
其实,这些理财是没有保障功能的,附加险的保障价格比单买都要贵,理财收益也低过银行,回本期就更漫长。在保障买足之前最好不要碰。
6.做好健康告知,避免不必要的理赔纠纷
保险理赔跟价格、公司大小、经营是否亏损都没有关系,只有健康告知才是未来能否顺利拿到理赔的关键。保险公司要是在理赔的时候查出当年客户隐瞒了健康状况,就意味着理赔纠纷。
大家对于“理赔难”、“理赔慢”的印象大多来源于此,其实我们完全可以在投保阶段就避免的。
买错保险,是赔多少的问题;投保的时候不重视健康告知,是赔不赔的问题。

7.所有的保险都可以单独购买,绝大多数的服务都是为了创造跟你再次沟通的机会
很多保障型保险看起来很诱人,但是想买到这些保险却只能搭配其他的,这是销售策略,其实所有的保险都可以单买。
人身保险最大的服务需求就是变更资料、提醒缴费和理赔,现在这些事儿用手机点一点或者一个电话就能解决。
以前给你的服务其实都是为了创造机会见到你,然后推销新产品,不要迷信“服务”。保险公司会对所有渠道卖出的保险提供同样的售后服务。
8.警惕送礼/请吃饭,不拿返佣,不被轻易“增员”
请吃饭、听讲座是保险公司常用的销售方式,现场有人营造氛围,让你觉得不买就亏了,然后就买错了保险。
在国内还有保险销售人员对客户说,“我把返佣金给你就便宜了”。贵是每年都贵,返佣只能返给你一年,占一年的便宜,吃19年的亏,这样的买卖不划算;
还有就是“你来我们公司当代理人吧,刚好自己出单拿佣金,还能学保险”。保险公司的培训以产品介绍和销售为主,保险公司要的就是你的自保件和亲属件,在保险公司眼里,销售人员实则是“客户”。
看到这里,相信大家已经回忆起似曾相识的经历,也了解到了保险的销售套路和我们的常见误区,希望大家都能找到对的专业人士,帮助你们设计出最适合自己的保障方案。