
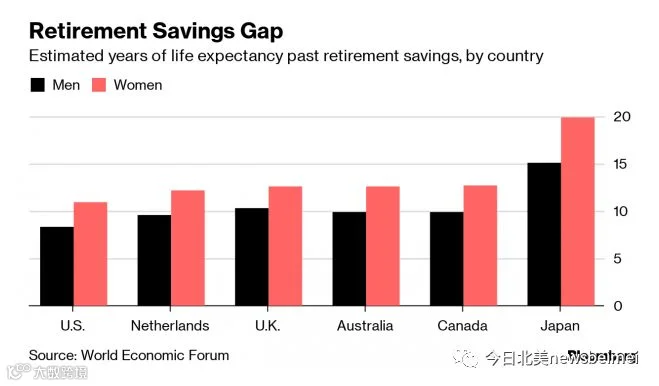
世界经济论坛的最新研究结果足以引起各界的关注。这份研究指出,加拿大人的平均退休存款会在人均寿命之前十年花完。
这不是加拿大一个国家的问题,而是西方发达国家的通病。
从美国到欧洲、澳大利亚和日本,世界经济论坛警告,退休账户上的余额增长,跟不上人均寿命所需要的支出增长。
在加拿大,老年人退休之后一般有两个来自于政府的收入来源:加拿大退休金计划(Canada Pension Plan,简称CPP,在魁省为QPP)和养老金计划(Old Age Security,简称OAS)。
CPP/QPP通常是那些曾经工作过并纳税的人才有的福利。一般由企业和员工在工作期间共同供款,从每个月的工资单中扣除。达到年龄后就可以申请领取,即使申请人不在加拿大居住都可以领取。领取的金额由购买计划的年限长短、金额大小、以及何时提取来决定。
申请人最早可以从60岁的时候开始申请,但是得到的金额会比正常65岁申请时少36%;反过来,如果70岁再申请,则可比正常情况下多拿42%。如果读者想了解自己可以领到的CPP/QCC具体额度,请联系联邦税务局或者魁省税务局。
养老金计划是一项基本社会福利
任何65岁的加拿大公民或永久居民
18岁后在加拿大住满10年就可以领取
住满40年才能够领取满额
政府每隔3个月会对养老金加以调整
2019年养老金最高领取额601.45加币
从2013年开始,公民或者永久居民可以要求推迟领取养老金。每推迟1月,可以提高养老金领取额0.6%,最多推迟到60个月(即70岁时),共可增加领取额36%。
养老金的派发与收入有关。如果2019年的净收入超过77,580加币,每增加一加币的净收入,养老金额将会减少0.15加币。

值得提醒读者的是上述的CPP/QPP和养老金都是纳税收入,因此合理安排或者推迟领取这些福利是财务规划中的一个重要步骤。当然也要根据身体状况考虑推迟领取的风险。
对于低收入者,加拿大联邦政府还提供一项福利:保障性收入补充(Guaranteed Income Supplement,简称GIS)。
所有领取OAS的居民都会进入GIS系统,它不算纳税收入。它的领取要根据领取人的婚姻状态和上一年的纳税收入决定。2019年单身者最高领取额为每月898.32加币。
上面介绍的加拿大的福利,通常只能满足最基本的生活标准。想过上丰富多彩的退休生活,则需要更多的资金储备。否则将面对文章开头的窘境。
各国政府推出的解决方案基本一样:把这一问题推给退休者个人和企业。
比如加拿大自由党政府通过了加强退休金计划(CPP)的法案,通过提高雇主和雇员的供款额度,增加退休福利金,但是这样的解决方案也是杯水车薪。

作为投资者个人来说,寻找低风险并能够保证终身收入的投资品种就是一个非常重要的任务。根据个人的具体情况不同,可以选择不同的方案。这里简单介绍两种解决方案:
第一种是加拿大一家保险公司提供的终身收入投资品种。
它既有普通保本投资品种的特性,比如本金和死亡赔付保证,以及不受债权追诉外,还有自身的一些特点。
1)投资者可以在任何年龄开始投资。
2)在投资但不提取收入的年份里,每年在收入基数(income base,开始时等同于投资金额)上给予4%的bonus,最高达20年。
3)每三年进行收入基数的重设,如果市场回报高于4%,则按实际市值重设收入基数。投资者开始提取收入后,bonus则不再给予。
4)从55岁开始(也可以推延提取,这样则会继续享有每年4%的bonus),每年保证可以按收入基数的一定比例按月提取,直至终身。去世时市值仍可以不需审计传承给后人。
目前该投资品种正在促销,今年的bonus为5%。

还有一种就是利用分红保险做退休计划。
保险退休计划是利用了分红式保险的下列特点来设计的:
1)保险内的投资增长当年不用交税。
2)到退休时可以用保险内的现金值做抵押在金融机构获得贷款,用于退休。
3)到去世时,免税的保险赔付支付完贷款总额和利息后,余额将支付给收益人。
利用这个策略的一个吸引人之处是由于退休金是利用贷款额支付,因此不算当年收入,不用缴纳个人所得税。而且不会影响其它福利的领取。
对上述解决方案感兴趣的读者可以联系笔者了解详细情况。联系电话514-467-2558。
本文不构成任何具体投资和保险建议。读者应该在合格的投资顾问和保险顾问的帮助下进行理财安排。

孙克西,多伦多大学硕士毕业。10余年加拿大投资理财保险专业经验并多次获得业内大奖。目前为加拿大Boulos Financial Group亚洲市场开发总监。本报特邀孙克西先生开辟专栏,交流投资、理财、保险及财务规划等方面的知识,以飨读者。
欢迎读者朋友们就投资的具体细节来电交流,514-467-2558。