
随着改革开放后第一批中国大陆移民逐步进入退休年龄,如何进行退休安排以及解决空巢老人可能面临的一系列生活问题是必须面对的。
由于年纪增大,腿脚越来越不利落。开始的时候可能只是做不了繁重的体力劳动而已。
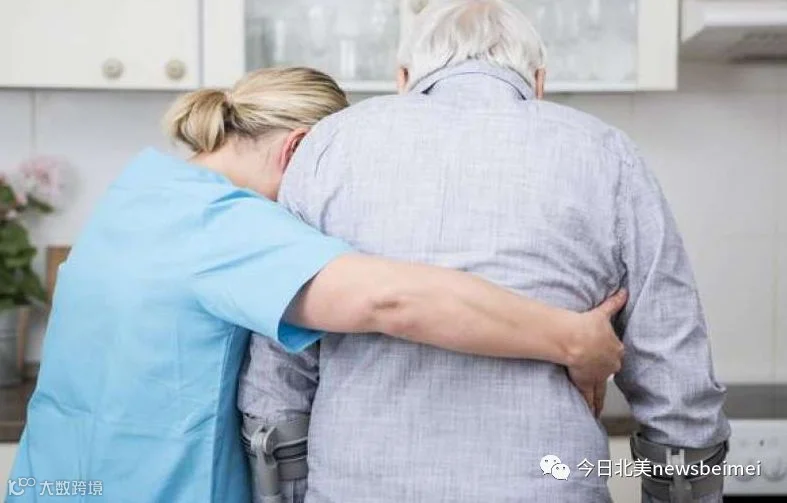
可是随着时间推移,身体抵抗力渐渐减弱,身体机能也渐渐萎缩 ,一旦不幸患上一些无法被完全治愈的疾病,往往会导致老人们丧失自理能力,需要接受长期护理。
按照中国的传统习惯,养儿(女)防老似乎是一个天经地义的事情。可是现代社会竞争压力加剧,当我们进入老年时,孩子正是壮年,仍在社会打拼。
而且他们也有自己的家庭和生活。依靠他们来每天照顾卧床不起的自己是不现实的。这不仅是金钱的问题,而且也关系到个人的尊严。
住进政府或者私人养老院将是明智的选择。
加拿大健康法(Canada Health Act)对长期护理计划并没有做出具体规定。联邦政府只是将它下放给各个省政府自行决定。
由于加拿大即将步入老龄化社会,老年人对于长期看护的需求将越来越大。
可是政府的投入明显不能满足老人们的需求。排队进入政府资助的养老院或者长期看护中心往往需要等待数月甚至数年。审批时还会参考申请人的个人资产。
由于政府的医疗费用越来越满足不了日益增长的需求,很多服务都在削减。2014年媒体曾报道一位女子发现她在蒙特利尔一家政府养老院里的母亲9个月没有洗澡,一度引起社会强烈反响。
加拿大宏利金融(Manulife)曾经做过一项调查,82%的加拿大人担心老年看护费用会大大降低他们的生活水平;80%的加拿大人声称将不得不使用他们的退休金来支付老年长期看护费用。
而普通人的退休金只是为了普通退休之用,远远不够支付高昂的长期护理费用。

什么样的人需要长期护理呢?简单来说就是丧失自理生活能力的人。
如何来判断一个人丧失了自理能力呢?一般来说如果一个人丧失了六种基本生活能力中的至少两种,就算是无法自理生活了。
这6种基本生活能力包括:吃饭、洗澡、穿衣、上厕所、翻身以及控制大小便的能力。
需要长期护理的人通常住在哪里呢?基本上不是住在自己家里,就是在有设备仪器、有人照顾的养老院里。
长期护理费用不菲,普通人入住养老院大概一个月就要$1000-$2000块左右。如果有特殊要求,费用则会上涨跟多。比如老年痴呆看付费每月通常高达$3000-$7000!
而且这笔消费是一个长期的过程。不提前进行合理的财务规划,很多家庭是无法承担得起的。

解决这个问题的方法之一就是购买长期护理险。只要受保人符合赔付条件,即丧失6种基本生活能力中的2个,就可以获得赔付。
以某家加拿大最大的保险公司之一的长期护理险为例。男性,健康,60岁。申请每周赔付额为1000加币的长期护理险,每月保费仅为320加币。
有的公司的长期护理险在受保人去世前没有进行过赔付时,则将所有保费退还给受保人的家人。
有一家加拿大保险公司提供了人寿保险和长期护理险合一的险种。
其特点是在65岁前,如果受保人发生过世,保险公司将赔付人寿保险额;65岁后,大部分人寿额转换成长期护理险,只留小部分为终身人寿赔付。如果受保人发生符合长期护理险赔付的情况,保险公司将会按照人寿保险额的2-5%作为每月赔付额,直到终身。这是一个很有特色的保险品种。

如果读者希望了解各种长期护理险的具体内容,请和笔者联系。联系电话514-467-2558。
以上文章不构成任何具体保险建议。提到的保险品种以保险公司的官方介绍为准。

孙克西,多伦多大学硕士毕业。10余年加拿大投资理财保险专业经验并多次获得业内大奖。目前为加拿大Boulos Financial Group亚洲市场开发总监。本报特邀孙克西先生开辟专栏,交流投资、理财、保险及财务规划等方面的知识,以飨读者。
欢迎读者朋友们就投资的具体细节来电交流,514-467-2558。