

在和华人客户交流的过程中,发现他们通常比较关注分红式保险和重大疾病保险。
因为这些保险都有一个共同的特点:发生身故或者重大疾病时,保险公司会免税进行一大笔赔付,很有吸引力。
但是他们中很少有人会考虑到这“一大笔”钱是否真正能够满足未来家庭需求。

据加拿大的相关统计资料显示,房屋贷款断供的原因有一半是由于残疾造成的。
2006年加拿大因各种疾病而残疾不能正常工作的人高达440万人。以40岁不吸烟男性健康男性工程师为例,65岁前发生残疾的可能性为33%,重大疾病的可能性为26%,而去世的可能性却只有6%。
大家从下图中就可以看出来,如果因为伤病而不能工作,将会对家庭财务状况造成巨大的打击。以一位35岁,年收入为7万加币收入的工薪阶层为例,假设收入每年增长2.5%。如果他因为伤病不能够工作到65岁,他将总计损失3,073,189加币!
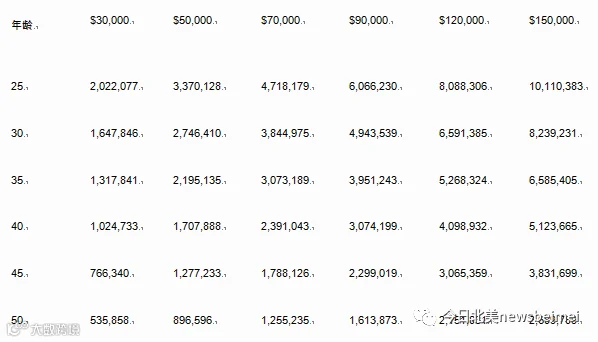
不同年龄及收入人群失去工作能力后到65岁时的经济损失(假设工资年增幅2.5%)
我常对我的客户说你家里最大的资产其实就是你本身。
如果失去工作能力,家庭及个人在经济上将会承受不可承受之重。除了积极锻炼身体,放弃不良生活习惯,尽量避免伤病的困恼,安排好收入保障,当伤病发生时把经济损失控制在最小范围之内也是不可忽视的手段。
加拿大的残疾保险(disability insurance)就是提供这种保障的手段之一。
这里提到的伤残并不是很多人理解的那种缺胳膊少腿的残疾,而是因为各种伤病或者心理压力不能够从事工作。
虽然没有人会认为自己会变成部分或全身残疾,但是,据统计有六分之一的加拿大人会在50岁前会因为伤病或者心理因素不能工作3个月或以上时间。
加拿大的残疾保险是一种“收入替代”保险。
它能够让投保人在发生伤病或者因为心理因素不能工作时有稳定的收入。
伤残保险的保费取决于伤残率、伤残的定义、保单的类型、保额等因素。伤残率由年龄、性别、吸烟否和职业类型决定。
职业类型分为以下几等:
●5(4A):医生、牙医、会计等
●4(3A):职业人士包括经理,技巧性的办公室工作人员
●3(2A):销售及监管人员(不在办公室)
●2(1A):熟练操作工、生意人、半技巧工作人员
●1(B):生手、体力工、农民工
以一位男性,35岁体健不吸烟的药剂师为例,如果月赔付额为4000加币,月保费102.58加币(加拿大某保险公司报价)。
假设他35岁因为伤病一直不能够从事药剂师职业,即使能够从事别的行业工作,保险公司将从伤病后第90天开始赔付,一直赔付他到65岁。总免税赔付额高达1,440,000加币!

我有一位残疾保险客户是房地产经纪。有一天他突发腰椎间盘突出症,感觉浑身疼痛。手术后虽然疼痛得到缓解,但是还不能长时间开车,只好改行做办公室工作。但是保险公司还会因为他不能从事本职工作每月对他进行免税赔付,一直到65岁。
有一种特殊类型的残疾保险是专门针对公司老板或者自雇人士。如果受保人因为伤病不能从事自己的工作,保险公司将会按月赔付生意的固定费用,最高赔付2年。

这个保险有一个吸引人的地方是保费可以作为公司或者自雇生意费用抵税。
值得提醒读者的是,有些公司的团体保险包括残疾保险,但是保额较少,很难满足家庭日常现金流。而且通常只保两年,此后必须是完全残疾才能够获得赔付。而且离开公司后即失效。
想要了解更多有关残疾保险事宜的读者朋友们,请和笔者联系,514-467-2558。本文不构成任何具体保险建议。读者应该在合格的保险顾问的帮助下进行保险规划和购买保险。

孙克西,多伦多大学硕士毕业。10余年加拿大投资理财保险专业经验并多次获得业内大奖。目前为加拿大Boulos Financial Group亚洲市场开发总监。本报特邀孙克西先生开辟专栏,交流投资、理财、保险及财务规划等方面的知识,以飨读者。
欢迎读者朋友们就投资的具体细节来电交流,514-467-2558。


>>>>>今日北美超值团购信息