
笔者在这里开辟专栏已经两年多,发表了近百篇介绍投资理财保险及财务规划的文章。
虽然我的工作包括了几乎与钱有关的所有方方面面,但是发表的大部分文章却是关于保险的。
之所以这样做是因为曾经是外科医生的我见识了太多的重大疾病让一个原本殷实的家庭破落,也目睹了太多的生死离别。

保险虽然不能不让人躲避患病或身故,但是却可以帮助减少病患和身故给家庭带来的创伤。让我欣慰的是现在越来越多的人开始相信保险,在购买保险。
他们相信风险不挑人,贫富一场病的道理。所以每天都有家庭因为曾经做出过的明智之举,获得了保险的庇护,在风险来临时,能从容应对,不至于倾家荡产。
下面的一些具体理由可能会让读者更加理解购买保险的重要性。
如果由于伤病一段时间不能够工作,你的家庭还有足够的财务维持每日的开销吗?每月还支付得起房屋贷款和汽车贷款吗?还能够承担得起孩子私校昂贵的学费吗?
每个有收入的人都应该考虑残疾保险。按月赔付的加拿大残疾保险(disability insurance)是 一种“收入替代”型保险。顾名思义它能够替代因为不能工作而停止的工作收入,维持家庭的基本开支。
我见识了太多的家庭因为一个家庭成员身患疾病而致贫。
虽然加拿大实行的是所谓全民“免费”医疗,但是很多药品以及治疗是不在免费范围的;大家都知道加拿大看病的过程出奇的慢,一些疾病由于等待医院床位的原因而延误治疗。
回国或者去美国治疗是一个不错的选择。可是加拿大各省的健康卡是不报销这类开支的。符合条件后一笔赔付的重大疾病保险(critical illness insurance)可以解决这个窘境。
建议购买重大疾病保险越早越好,因为我们永远不知道什么时候疾病会找上门来,而且越年轻,保费越便宜。
人的一生会遇到各种风险,一场意外事故就能使一个家庭多年的积蓄一扫而光。所以,意外身故保险(accident death insurance)是年轻人需要拥有的最基础保单,它也应该是人生的第一张保单。
花一点小钱把风险转移给保险公司。因为生命无常,意外无处不在。当父母把我们培养成人后,我们应该考虑如果自己发生不测,不要影响父母颐养天年。
如果你有房贷或车贷,或者有许多责任未完成,比如赡养父母、抚养孩子、对配偶的承诺等。万一发生身故你尽责了吗?有足够的钱留给他们吗?要做到留爱不留债,应该提前规划人寿保险(life insurance)。
人寿保险应该买多少因人而异。专业保险顾问会根据债务、财务目标、资产传承、税务等因素提出建议。

不少人都希望能在退休之后含饴弄孙、乐享天伦,与老伴畅游世界,与三五知己消磨时光、享受生活。
现代社会已经趋于老龄化,家庭结构的改变使得养儿防老已不现实,想追求高品质的老年生活,唯有靠年轻时的自己提前规划,不要等到孤苦终老才悔恨年轻挥霍。
提前考虑长期护理险(long term care insurance)是一个明智选择。年轻的时候不拖累父母;年老的时候不拖累子女。没有保险兜底,人生很多时候都是在瞎忙!
世界上几乎所有的商品都是看到后才相信,唯有保险是先相信才能看到!
最后把下面几句话送给亲爱的读者朋友们:
我建议你买重疾险是因为:有了健康时的未雨绸缪,才有病患时的雪中送炭!
我建议你买人寿险是因为:有了平常时的居安思危,才有困难时的些许慰籍!
我建议你买长护险是因为:有了黑发时的睿智预见,才有白发时的从容遇见!
以上文章不构成任何具体保险购买建议。读者应该在合格的保险顾问的帮助下进行保险规划安排。
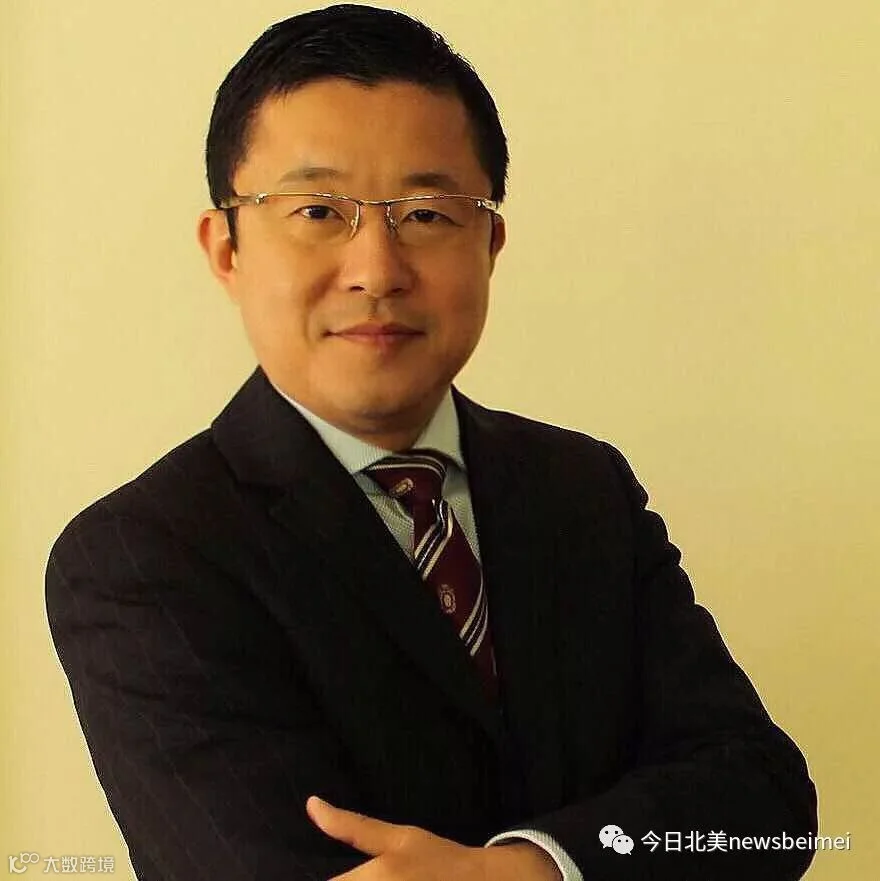
孙克西,多伦多大学硕士毕业。10余年加拿大投资理财保险专业经验并多次获得业内大奖。目前为加拿大Boulos Financial Group亚洲市场开发总监。本报特邀孙克西先生开辟专栏,交流投资、理财、保险及财务规划等方面的知识,以飨读者。
欢迎读者朋友们就投资的具体细节来电交流,514-467-2558。