


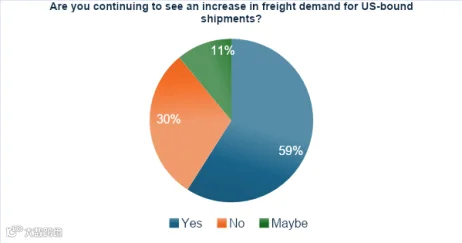
全球集装箱航运业持续见证运往美国的货物需求增加,2024 年 8 月调查的供应链专业人士中 59% 表示肯定,30% 的受访者表示未观察到需求持续上升,11% 对趋势仍不确定。这也解释了美国集装箱价格持续上涨以及中国至美国平均水平的集装箱租赁费率的原因。
"展望未来,关键问题仍然是:未来 3 到 6 个月内运费和集装箱价格将如何演变?一方面,几个因素可能使费率保持高位或至少稳定。例如,红海地区的持续中断继续吸收运力,且没有明确的解决方案。此外,加拿大铁路和美国东海岸码头的劳资纠纷导致集装箱周转时间延迟。这意味着集装箱在运输过程中花费更多时间,需要更多的集装箱来处理相同数量的货物,从而支持更高的费率。" Container xChange 联合创始人兼首席执行官 Christian Roeloffs 表示。
“此外,我们预计美国经济将实现软着陆,这将维持集装箱进口需求的健康增长。如果承运人保持定价纪律,短期内运价有望保持强劲。”
“然而,有充分理由认为未来几个月的运价将会下降。2024 年有望成为集装箱交付量第二高的一年,制造商的舱位已预订至 10 月。今年将成为集装箱生产史上最强的一年之一。新船交付情况同样如此,这些运力注入可能导致供过于求,尽管目前仍存在持续的中断因素。美国经济也存在不确定性,劳动力市场面临的潜在挑战促使美联储以相对较快的速度降息。如果经济放缓,我们可能无法看到支撑当前货运费率所需的持续需求增长。”
“此外,跨太平洋航线上新进入者(如 TS Line、SeaLead Shipping 等)已通过压低运价对传统承运人施加压力。这可能引发价格战,并蔓延至其他贸易航线,进一步对运价造成下行压力。”
美国平均集装箱价格持续增长;大多数来自美国的受访者预期将进一步涨价
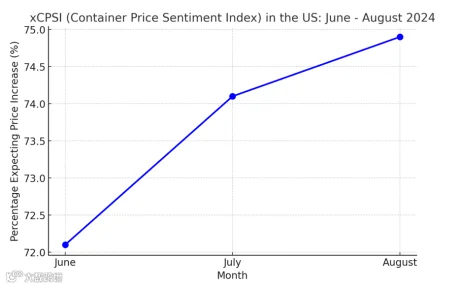
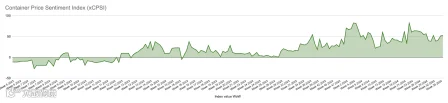
美国集装箱价格情绪正由负面转向正面,这也表明美国供应链专业人士对近期集装箱价格上涨的预期正在改善。
以下是 2024 年 6 月至 8 月美国 xCPSI(集装箱价格情绪指数)图表。该图展示了在此期间预期集装箱价格上涨的供应链专业人士所占比例,凸显了持续向上的积极情绪。
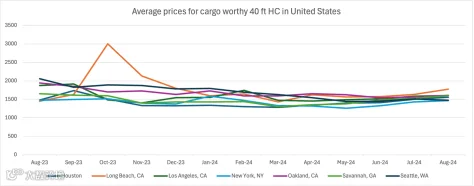
自 2024 年 5 月以来,平均集装箱价格呈现温和但持续的上涨趋势,从 6 月的 1468 美元升至 7 月的 1534 美元,并在 8 月达到 1582 美元。尽管增长并不显著,但这种稳步上升表明价格仍面临持续的上涨压力。
8 月期间,对运往美国的货物需求持续强劲,阻止了单程集装箱租赁费率大幅下跌
对运往美国的货物需求强劲,有助于在 8 月底维持单程集装箱租赁费率的稳定。平均单程集装箱租赁费率下降了 40.8%,从 7 月的 1,436 美元降至 8 月的 850 美元。然而,与之前几个月相比,费率仍高于 4 月和 5 月出现的低点,当时费率曾跌至 600 美元以下。
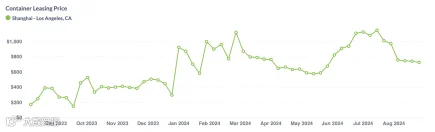
尽管市场出现疲软迹象,但市场情绪依然乐观,许多人预计价格将会上涨。
全球集装箱价格情绪指数(xCPSI)在 5 月达到 83 的峰值,反映出市场对集装箱价格上涨的强烈乐观预期。然而,到 8 月中旬,该指数已回落至约 39。我们每周都会调查供应链专业人士对未来集装箱价格的预期,并基于这些数据计算和编制指数,从而生成我们的集装箱价格情绪指数(xCPSI)。
E-Containers 首席执行官安德烈斯·瓦伦西亚(Andres Valencia)提供了对美洲市场在价格稳定性、增长趋势以及市场波动复杂性方面的第一手见解。
“加拿大持续的罢工给集装箱物流带来了复杂性,尤其是一程运输方面,部分港口已接近短缺。由于这些中断,某些地区的价格出现短暂飙升,但整体市场仍然动荡。一些地区可能会经历价格上涨,而另一些地区则可能看到价格下降。展望未来,我们预计不同州的需求将继续波动,但随着进入九月,市场整体表现出韧性。”
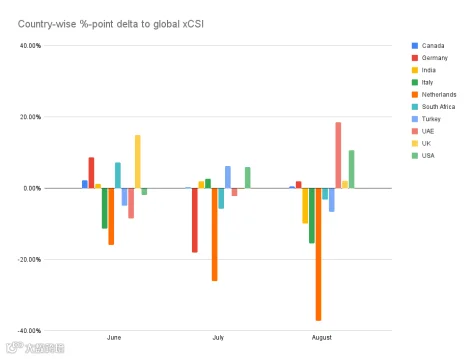
另一个显著的情绪改善来自阿联酋,其百分比变化相较于全球情绪从 6 月的–8% 提升至 8 月的 +18%。
另一方面,印度的集装箱价格指数正从正面转向负面,表明越来越多的专业人士预计未来几周内集装箱价格将下跌。
市场前景
Container xChange 首席执行官克里斯蒂安·罗洛夫斯(Christian Roeloffs)强调了更广泛的经济因素在塑造集装箱物流市场中的关键作用。
“经济前景依然谨慎,通胀预期略有缓解,但仍对消费者情绪构成压力。零售和批发库存持续上升,表明企业仍在管理过剩库存。如果未来几个月消费者需求减弱,这可能会对价格施加下行压力,”罗洛夫斯补充道。
在美国,7 月贸易逆差大幅扩大至 1027 亿美元,创下两年多来的最高水平,显示出国际贸易面临的持续挑战。出口停滞与进口激增之间的失衡可能对美国经济造成未来压力,尤其是在通胀担忧与强劲消费需求并存的情况下。
在亚洲,制造业活动显示出初步复苏迹象,特别是在中国、韩国和台湾。中国的财新 PMI 略高于 50,表明有轻微增长,但该地区的整体经济动能仍然脆弱。“亚洲制造业的复苏可能会提振这些地区的集装箱出口。然而,围绕美国大选的不确定性以及潜在的经济放缓可能会抑制这一增长,为集装箱物流创造出一个动荡的环境,”罗洛夫斯指出。
半导体行业在亚洲继续表现亮眼,得益于稳固的全球需求。然而,其他经济体如马来西亚和印度尼西亚仍受到中国经济长期放缓的连锁影响。“即将到来的美国大选可能会进一步影响消费者情绪,导致进口需求波动。对于物流行业而言,这意味着需要为集装箱货量的潜在波动做好准备,这将要求更具弹性的供应链策略,”罗洛夫斯总结道。
北美供应链也在为潜在的 disruption 做准备,原因是加拿大铁路以及美国东海岸和墨西哥湾沿岸港口可能出现罢工。这些 disruption,尤其是在航运旺季期间,可能会加剧供应链中已有的挑战。