
笔者在之前的文章中曾经介绍过RRSP(注册退休储蓄计划)在高收入人群中的延税效果好于低收入者。
但是这并不是说收入不高,就不应该考虑RRSP。
相反,在合格的投资理财顾问的帮助下,合理使用RRSP将会明显提高家庭可能从政府得到的福利。
大家知道,RRSP是政府为了鼓励大家为自己的退休存钱而制定的税务优惠计划。
其关键要点就是存入RRSP计划的钱当年不算收入,因此不纳税。但是在未来取出时则全额算当年收入,可能产生一定的税务负担。
对于不同收入者来说,RRSP当年可能产生的节税效果不同:收入越高,可能节税越多;收入越少,可能节税越少。
比如一个年收入为$65,000的魁北克居民,其边界税率为37.12%。如果他当年往自己的RRSP账户中存入$10,000。可以省税$3,712。
而一个年收入为$30,000的魁北克居民,其边界税率只有27.53%。如果他当年往自己的RRSP账户中存入$10,000。只可以省税$2,753。
可以看出两者的节税效果有很大的区别。但是,是不是我们在决定是否进行RRSP储蓄时仅仅只考虑收入这一个因素呢?
答案是否定的。
我们都知道,加拿大虽然是一个万税之国,但是它对一些收入相对较低的家庭提供很好的福利。
这些福利的高低通常与家庭收入有关:收入越高,福利越低,甚至会被取消;收入越低,福利越高。甚至一些福利是专门为了收入低的家庭设计的。
下面举两个例子来看看家庭收入的高低对家庭从政府获得的福利的影响。
很多有孩子的移民对加拿大的儿童福利牛奶金(Canada Child Benefit)很熟悉。它是加拿大联邦政府对符合规定的家庭提供的每月免税福利,用于支付18岁以下儿童的开销。
这个福利额是根据你的家庭收入决定的。
比如一对夫妻的总年收入为5万加币,有两个分别1岁和2岁的孩子。他们每月可以从加拿大联邦政府获得的牛奶金为$894.10,每个季度GST/HST退税$68.86,两项福利每年总共$11,004。
如果他们每人存RRSP$5000,把家庭的总收入降低到4万加币,则可以省税大约$2700。同时他们每月可以从加拿大联邦政府获得的牛奶金增加到$1006.6,每个季度GST/HST退税增加到$193.86,两项福利每年总共$12,854.64。
可以看出,他们通过存入RRSP不仅可以省税,而且增加了福利$1,850.64,增幅达16%!

另外,加拿大教育储蓄计划(RESP)是加拿大政府鼓励家庭为孩子未来的教育进行储蓄而设立的一个奖励性计划。
该计划会对中低收入者有额外的补贴。因此在合格的投资理财顾问的帮助下通过RRSP把家庭的年收入降低到一个合适的水平,会从政府获得额外的教育基金补贴。
也许会有人质疑说虽然通过RRSP降低了当年的税收,提高了福利。但是到了退休时,RRSP可能影响会退休福利。
这话部分正确:如果不进行合理的财务规划,当然到时候会对福利有所影响。但是如果合理安排RRSP的取出时间,则会减少甚至没有任何对福利的影响。
合理安排RRSP是一个专业的工作。读者朋友应该在合格的投资理财顾问的帮助下进行。
希望了解更多关于RRSP事宜的读者朋友也可以联系笔者咨询。联系电话514-467-2558。
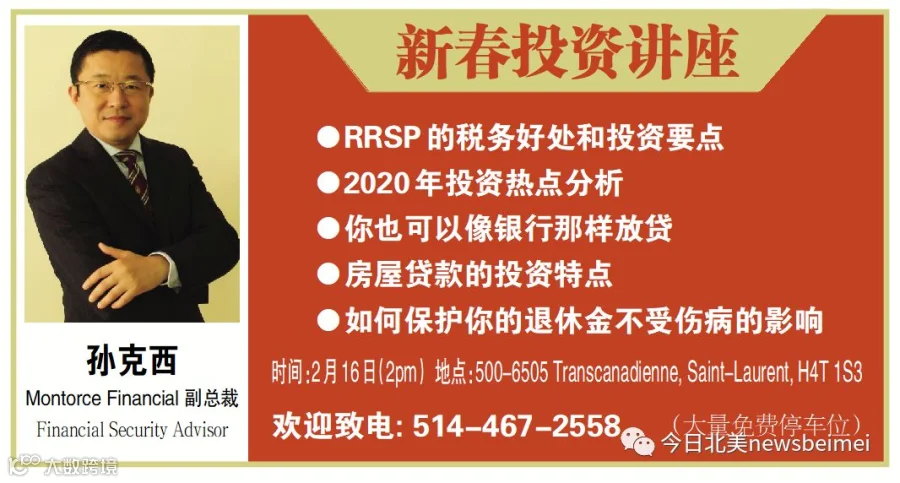
2月16日下午2点,笔者将举办一次特别针对MIC投资的讲座。欢迎感兴趣的读者朋友们光临。
●RRSP的税务好处和投资要点
●2020年投资热点分析
●你也可以像银行那样放贷
●房屋贷款的投资特点
●如何保护你的退休金不受伤病的影响
地点:500-6505 Transcanadienne, Saint-Laurent, H4T 1S3
订座联系电话:514-467-2558(大量免费停车位)
以上文章仅供参考。不构成任何具体税务规划建议。其中的税务细节以加拿大及魁省税务局相关规定为准。

孙克西,多伦多大学硕士毕业。10余年加拿大投资理财保险专业经验并多次获得业内大奖。目前为加拿大Boulos Financial Group亚洲市场开发总监。本报特邀孙克西先生开辟专栏,交流投资、理财、保险及财务规划等方面的知识,以飨读者。
欢迎读者朋友们就投资的具体细节来电交流,514-467-2558。