每年的头两个月是加拿大人退休规划很重要的季节。
大家会在理财顾问的帮助下根据自己的收入、现金流以及未来退休目标为自己的RRSP(注册退休储蓄计划)供款。
可是很多人在考虑RRSP规划时,往往忽略了如何保护好它,使它在自己伤病时不受到冲击。
今天就这个话题和大家交流。

RRSP是加拿大联邦政府为了鼓励大家为自己的退休存钱而制定的税务优惠计划。
其关键要点就是存入RRSP计划的钱当年不算收入,因此不纳税。
它是普通加拿大人的退休金的一个重要组成部分。
既然它是为了我们未来的退休生活而设立的,就应该有一个长远的计划。
首先它应该有一个长线投资组合。
其次是在退休前不要轻易考虑去动用这里的资金。否则就会打乱退休计划。

值得提醒大家的是,RRSP没有规定非要在退休时才能取出,实际上可以在任何时候提取。
但是提取时要纳入当年收入。
还有一点很重要,就是提取时金融机构有义务代税务局暂扣税款(withhold tax)。
代扣税款的比例如下:1-5000加币,10%(魁省20%);5001-15000加币,20%(魁省25%);15000加币以上,30%(魁省30%)。
因此如果RRSP持有人因为伤病不能工作而不得不取出RRSP里的资金时会面临着较大的损失。
为什么说重大疾病保险对保障RRSP有着重要意义呢?
重大疾病保险是由世界著名的心脏外科专家Marius Barnard医生协助保险公司发展而成的。
Barnard医生见证了很多病人在病重生还后面临着巨大的精神和经济压力,这往往成为康复过程中的重大阻力。
他认为病人不仅需要身体健康,而且更需要财务健康!

在加拿大,每2.2个男人就有一人一生中会发生癌症,每2.5个女人就有一人一生中会发生癌症。每年有约7万人发生心脏病。
好消息是随着科技的进步,患重大疾病后的生存率越来越高。
坏消息是患病后随之而来的医疗费用、经济以及心理压力却是不得不面对的现实。

重大疾病保险则是解决这些问题的好帮手。
它的特点是:如果受保人患有承包范围内的疾病并存活一定时间后即可以获得一次性免税赔付。
受保人可以支配赔付款用于任何目的:
去其它国家不用等待立刻得到治疗;
购买一些省医疗计划不报销的特效药;
支付不能工作期间的房屋贷款以及家庭日常费用等。

上面说到如果因为伤病没有收入来源要从RRSP里提取资金首先由于代扣税款,使得真正拿到手的资金总额单独减少。
而且会对未来的退休生活造成不利影响。
而每月花很小一笔重大疾病保险的保费,就能够提供巨大保障,不用在伤病时考虑从RRSP账户里取款。
现举例说明
王先生,四十岁,目前RRSP账户里有资金20万加币,每年向RRSP账户供款1万加币,投资回报率每年6%,边际税率为50%。
假设他5年后发生重大疾病不能够工作3年,当年需要额外资金10万用于治疗等用途(由于边际税率高达50%,实际从RRSP中取款高达20万),而且停止RRSP供款3年。
如果他购买了一个10万加币的重大疾病保险,则不用从RRSP中取款。如果到65岁时王先生不患病,保费全额退还。该保险的年保费为1758加币。
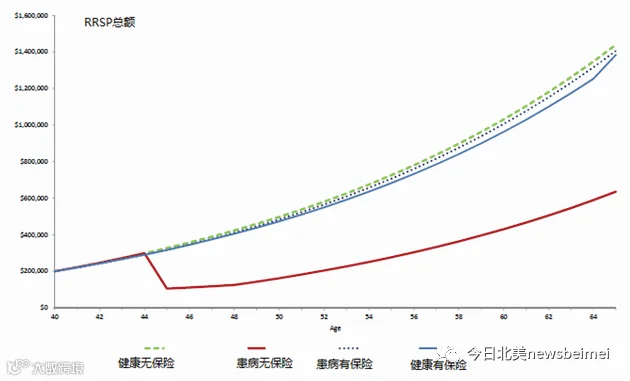
从上图中可以看出,虽然购买保险有一定的成本,但是即使没有患病,到65岁时保费全部退还时的总退休资产(蓝色实线),比身体健康也没有购买保险的情况(绿色虚线)相差不多。
而购买了保险并发生赔付(蓝色虚线)的情况下,退休总资产则远远高于发生重大疾病又没有重大疾病保险的情况(最下面红色实线)。
两种情况的总资产差额高达77万加币!
以上文章不构成任何具体保险建议。读者应该在合格的保险顾问的帮助下购买保险。
孙克西,多伦多大学硕士毕业。10余年加拿大投资理财保险专业经验并多次获得业内大奖。目前为加拿大Boulos Financial Group亚洲市场开发总监。本报特邀孙克西先生开辟专栏,交流投资、理财、保险及财务规划等方面的知识,以飨读者。
欢迎读者朋友们就投资的具体细节来电交流,514-467-2558。