俄罗斯有家银行,在国内跨境圈知道的人不多,但在俄罗斯本土,它比VTB还火。
T-Bank(前身是Tinkoff)5400万用户,俄罗斯第二大信用卡发卡行。这家银行最夸张的地方在于——没有一个线下网点,全靠APP运营,70%的员工是程序员。你说它是银行,不如说它是披着银行牌照的互联网公司。
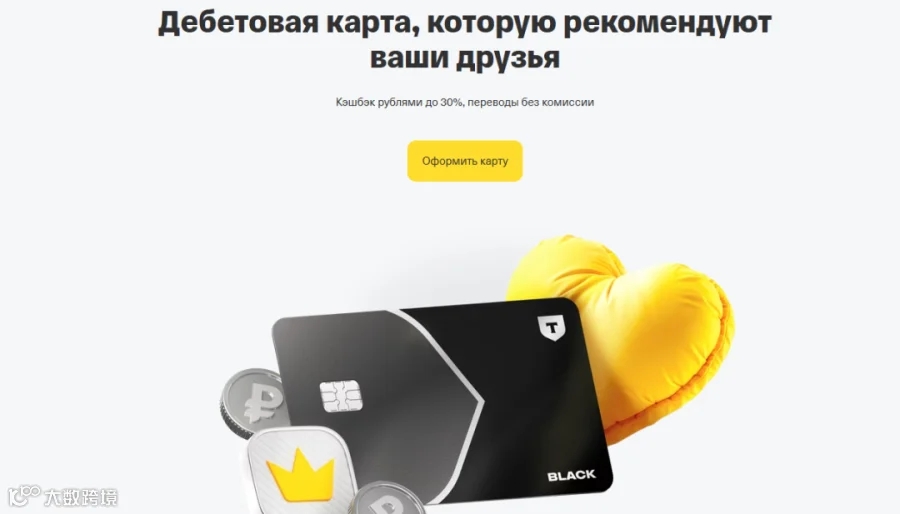
2024年底,T-Bank干了一件让整个俄罗斯电商圈睡不着的事——
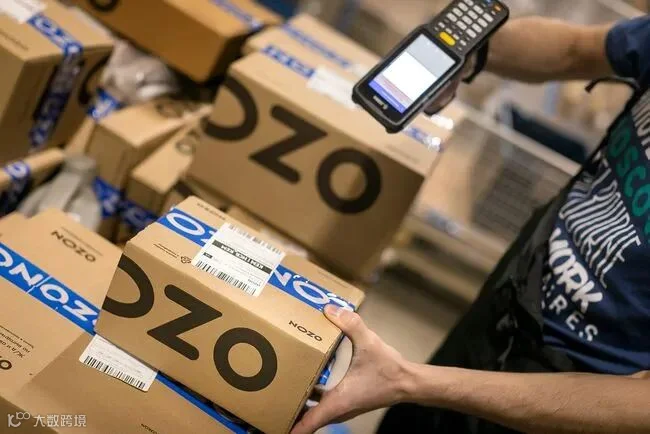
他们在银行APP里直接卖Ozon的商品。
你设想的场景可能是:银行APP里有个入口,点击跳转到Ozon官网。
但实际情况是:用户在T-Bank查账单、转账、还信用卡的过程中,滑动屏幕就能看到商品推荐,直接在APP内完成浏览、下单、支付、物流跟踪,全程不用跳转。
支付用T-Bank自己的渠道,还能叠加额外返现。物流走Ozon的配送体系,体验跟在Ozon主站购物完全一样。
这就不是简单的导流。这是把消费场景直接焊死在金融应用里。

过去用户打开Ozon是奔着买东西去的,现在是打开银行App“顺便”看到商品。流量性质完全不同——从“我要买”变成“顺便买”,场景化流量转化路径极短,冲动消费潜力巨大。
再加上银行背书带来的信任感,用户心理会很自然地觉得“银行推荐的应该靠谱”。
现在的问题摆在所有Ozon卖家面前:
第一,流量来源多元化。未来所有用Ozon仓储的卖家都能进这个专区,机会窗口通常在平台开放初期,流量红利最大。
第二,选品逻辑要变。用户银行App里滑动屏幕时,商品主图必须在3分钟内抓住注意力,高转化、客单价适中、视觉冲击力强的品优先。
第三,营销要匹配“金融场景”。俄罗斯人发薪日有集中消费习惯,中下旬可以搞主题促销,返现信息要在商品页和店铺里突出显示。
第四,多渠道布局不是选择题而是必答题。Ozon主站、Wildberries、Yandex Market、T-Bank专区……这些流量入口都要占,供应链和运营能力要能支撑多场景销售。
银行跨界卖货只是开始。
俄罗斯电商的玩法已经从“开店卖货”变成“生态圈地”。当用户的数字生活与消费行为在每一个接触点无缝融合,战场就不再是孤立的电商平台,而是延伸到手机银行、社交软件、搜索引擎的每一个角落。
你的货架,准备好摆进俄罗斯人的电子钱包了吗?