俄罗斯税制的核心逻辑:双重税负
在俄罗斯开店,最容易被坑的就是"双重税负"。什么意思?
简单说:只要你触发增值税,就必须同时交两种税——增值税 + 所得税。
总税负 = 增值税 + УСН所得税(6%或15%)
这和美国、中国都不同。很多卖家以为交了一道税就完事了,实际上可能被剥两层皮。

增值税门槛:你在第几档?
俄罗斯增值税只看一个指标:全年累计收入。
第一档:年收入 ≤ 2000万卢布
免征增值税,只需要交所得税。
第二档:年收入 2000万 - 2.5亿卢布
必须缴纳增值税,二选一:
5%简单模式:销售额 × 5%,不可抵扣进项税
22%抵扣模式:销售额 × 22% - 进项税,可抵扣合规进项税
第三档:年收入 2.5亿 - 4.5亿卢布
必须缴纳增值税,二选一:
7%简单模式:销售额 × 7%,不可抵扣进项税
22%抵扣模式:销售额 × 22% - 进项税,可抵扣合规进项税
超过4.5亿卢布?你就不能再使用УСН简化税制,必须强制转到一般税制(ОСНО),企业所得税25%。

所得税:6%和15%怎么选?
这是УСН(简化税制)的核心选择:
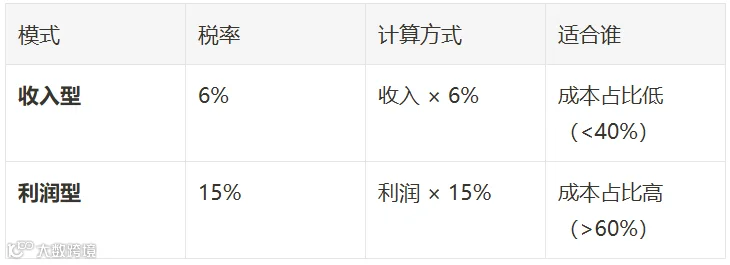
举个例子:
案例A:卖3C数码,进货价低,毛利高
年收入3000万卢布
成本只占30%
选6%收入型:3000万 × 6% = 180万卢布
案例B:卖家具,物流仓储成本高
年收入3000万卢布
成本占70%
选15%利润型:利润900万 × 15% = 135万卢布
比6%模式省了45万!
AУСН(自动简化税制)的限制条件:不是谁都能用
想用AУСH,必须同时满足:
收入限制:年收入不超过 6000万卢布。
人员限制:员工人数不超过 5人。
资产限制:组织固定资产残值不超过 1.5亿卢布。
运营限制:不得有分支机构和独立 subdivisions;工资需通过指定授权银行非现金支付。
制度排斥:不能与其他特殊税制同时使用
地区限制:并非所有联邦主体都自动施行该税制。只有通过地方法律正式宣布参与该实验的联邦主体(州、边疆区、共和国等),其辖区内的符合条件的企业或个人才能申请适用。
只要突破任意一条,次年强制转为ОСНО一般税制。
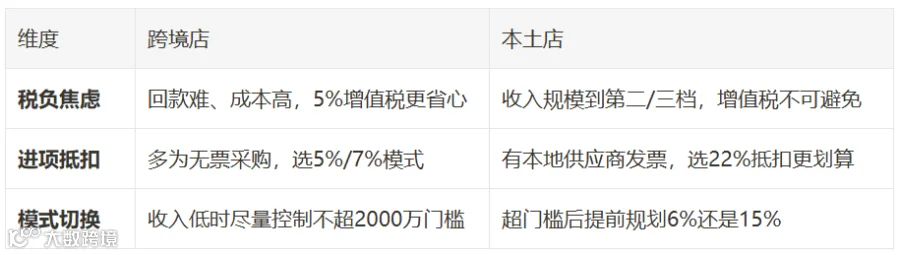
跨境店 vs 本土店:关注点不同
现在已经4月了,下半年该做什么?
开始算全年账:2026年已经过去1/3,现在就要预估全年收入会不会超过2000万卢布门槛。如果前4个月已经冲到600万以上,下半年基本铁定触发增值税,要提前开始准备资金和发票。
年底前确定明年税制:2027年用6%还是15%,必须在2026年12月31日前提交变更申请。如果你现在发现自己选错了(比如成本比预想的高很多),这是今年最后一次换模式的机会。
进货要票,要趁早:如果计划明年选22%抵扣模式,从现在开始就要养成向俄罗斯供应商要发票的习惯。很多中国卖家吃亏就吃亏在"从来没开过票",年底想抵税发现一张票都没有。
别碰红线:员工人数、固定资产残值、经营范围,这三条任何一条超了,2027年强制转25%一般税制,没有任何缓冲。
我是做俄罗斯本土财税合规的,有问题评论区问,看到了回复。