


点击上方蓝字关注网爵电商,获得更多电商资讯。
激战正酣的线上商超大战进一步升级。近日,天猫超市事业群总裁李永和在商家大会上宣布:“两年内实现覆盖3亿家庭用户。”看似波澜不惊的消息,却撩拨了不少人心。
线上商超领域想象力是巨大的,据国际食品与消费品行业研究培训机构IGD研究显示,到2020年,中国线上超市市场总体市值将达到约1800亿美元。将近两千亿美元的在线商超市场,成为了“香饽饽”,但并不是每个入局者都能分到一杯羹。因为巨头的出现,所需要的供应链和物流壁垒在提升,让许多竞争对手望而却步或是停止退出。
2019年的线上商超领域早已被京东和天猫两大巨头占领。近6年时间里,天猫超市销售额增长了53倍。京东超市自2017年起就进入了千亿时代,截至2018年,入驻京东超市的自营品牌超过15000个,入驻的第三方店铺超过40000家。
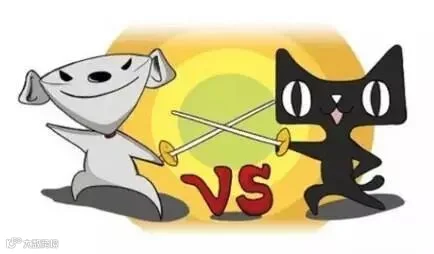
天猫的自信、京东的决心,似乎都在昭示着的“猫狗大战”又将在线上商超领域开战。
曾经的“痛点”已然成为线上超市的爆点
中国是在世界上比较迟引入大型超市的国家。20世界70年代,超级市场被引入中国,当时还被称为自选商场。20世纪90年代初期,以家乐福为代表的外国的超市开始进驻经营。2000年左右,各城市才开始普遍拥有规模型的超市,用户开始选择离家近的大型超市选购生活用品。
随着互联网的不断发展,电商给消费者带来了一定程度上的高性价比和高效率,让消费者真正获得了“多、快、好、省”的购物体验,电商也成为传统超市行业最大的竞争者。虽然线上商超领域的毛利率低、客单价并不高,不过面对用户增量放缓的趋势,互联网电商不得不重新审示快消品天然高频的价值属性。所以,继3C家电、服饰后,快消品也成为电商平台争相抢夺用户的新战场。
一系列传统超市面临的“痛点”,比如出行购物不方便、产品种类少、服务体系落后等,都将成为线上超市的“爆点”。
京东和天猫也开始招兵买马,不断扩大自己边界来提高用户的购物体验。

代销、直销各有千秋
在业务模式上,天猫超市类似于B2B2C,而京东则是B2C;天猫是在平台的基础上,新增了天猫超市的业务,而京东超市是靠自营起家。两者基因不同,所以也导致他们的定位不同。
与天猫超市合作的商家需要将货物统一运送到菜鸟仓分布在全国30多个“猫超仓”,货物权属于品牌商。消费者下单之后,交由万象等落地配公司去配送。在这种模式下,天猫超市不存在库存压力,是一种代销。猫超在其中赚取的只是仓储保管费、物流费等服务费。
而京东超市则是直接向品牌方购买货物,品牌方只需要将货物运送到京东8个大仓内即可,货物所有权属于京东。销售的产品价格、仓储、物流等服务全都由京东自己来完成,可实现“半日达”,在这过程中赚取商品的差价,是一种直采直销模式。
两者模式对于商家而言的差异在于,在天猫超市上,商家需要自己运营产品(包括:价格、营销等)。由于天猫超市代销模式,对于商家而言,想要卖出更多的货就意味着需要更多的营销广告,而折射到商品上卖出的价格相对会高一点,对于中小型商家而言,这种代销模式的成本相对较高。天猫超市终于意识到了这点,2019年1月天猫超市事业群终于宣布,将升级商业模式,从以“代销”为主的模式,转变为“代销”和“采销”并行的模式。
虽然在京东超市上可以“一站式解决”,不过由于京东这种直采直销的模式,商家的货品在京东超市上销售是有帐期的,帐期最长可达6个月,因此也会给商家带来一定的现金流压力。
总结
距两者约定的“争夺商超第一”还有不到4个月的时间,到底谁会更胜一筹,由于双方一直都未公布详细数据,结果如何我们不得而知。不过可以肯定的是,不管是京东还是天猫,短时间内双方谁都不可能干掉对方。未来双方的竞争还是不断的比拼市场占有率,而竞争越激烈受益最大的还是消费者。
来源:素材来源于网络
网爵电商
用电商创造价值
