大数跨境

麦麦通全球商户风控指南:拒付率超 1.5% 会踩哪些雷?一文看懂 Visa、Mastercard 2026 新规

麦麦通全球商户风控指南:拒付率超 1.5% 会踩哪些雷?一文看懂 Visa、Mastercard 2026 新规 Paymmt 麦麦通
2026-06-26
1
导读:今天麦麦通结合全球跨境收单实操场景,把两大卡组织拒付红线、计算坑点、超标后果、前置风控方案一次性讲透,帮助所有出海商户守住收款通道生命线。

   拒付率超 1.5% 会踩哪些雷?

   一文看懂 VisaMastercard 2026 新规

麦麦通全球商户风控指南


很多全球出海独立站、外贸卖家常会听到一句忠告:拒付率千万不能超过1%


但绝大多数卖家分不清:行业经验安全线和Visa、Mastercard官方红线完全是两套标准。很多全球商户在销售淡季莫名触发卡组织监控、被罚款甚至通道冻结,根源就是没吃透2026年最新全球统一管控规则。


今天麦麦通结合全球跨境收单实操场景,把两大卡组织拒付红线、计算坑点、超标后果、前置风控方案一次性讲透,帮助所有出海商户守住收款通道生命线。


01

拒付率怎么算?

绝大多数出海卖家存在认知误区:简单将拒付率等同于当月拒付笔数÷当月成交笔数。但卡组织官方计算口径完全不同,这也是无数商户无预警触线、被动违规的核心原因。


坑1

淡季比率被动飙升


Mastercard CTR 计算公式:本月收到拒付笔数 ÷ 上一个月销售交易笔数。


全球跨境行业普遍存在淡旺季波动,每逢市场淡季、店铺销量下滑,计算分母会同步变小。即便商户拒付绝对数量没有增加,整体拒付率也会被动大幅飙升,这是全球商户最容易忽视的隐形风险。


坑2

新规统计更改

2026 年 4 月 1 日起全球生效 VAMP 机制,计算公式:(TC40 欺诈举报 + TC15 拒付)÷ 线上无卡结算总笔数。


该规则覆盖全球所有无卡CNP线上交易,适配绝大多数跨境电商、独立站收款场景。重点风险在于:同一笔订单若先被持卡人举报盗刷欺诈、后续再次发起拒付,会被Visa双重计入风险比率。这意味着,商户后台统计的拒付数据,永远低于卡组织的官方风控数据。


02

Visa 的全球红线

Visa已全面淘汰旧版VDMP/VFMP管控体系,依托全新VAMP机制实现全球商户统一风控,2026年4月1日正式收紧阈值,大幅提升全球出海商户的风控门槛。


本次核心调整:主流市场超标阈值从2.2%下调至1.5%,无分级预警,一旦达标直接判定违规。


全球区域差异化标准

美国、加拿大、欧盟、亚太等主流出海市场统一执行1.5%红线;CEMEA中东欧、中东、非洲区域维持2.2%阈值;拉美市场延续1.5%收紧标准。


监控启动门槛

每月欺诈+拒付合并事件≥1500笔的商户,纳入VISA全球正式监控名单;中小单量商户暂不纳入严苛管控。


超标处罚规则

被标记超标后,每一笔争议、欺诈交易将被收取约8美元固定罚金,持续侵蚀商户利润。


收单内部更严标准

麦麦通针对东南亚商户设置内部预警线 1%,早于卡组织官方预警提前风控干预,避免直接触发 VAMP 处罚。


特别辟谣:网传2026年Visa阈值降至0.9%为旧版预告口径,已作废,全球统一以本次1.5%新规为最终标准。


03

Mastercard ECM
分层全球红线

Mastercard 全球采用ECP过度拒付管控项目,分为标准ECM、高额HECM两档核心规则,必须同时满足拒付笔数、拒付比率两项条件,才会启动官方管控处罚,规则适用于全品类、全区域出海商户。


01

标准 ECM 常规监控档

单月拒付≥100 笔 + CTR 拒付率≥1.5%,连续两个月达标才正式点名处罚;

管控规则:第一个月仅官方预警、无罚款,麦麦通风控团队同步推送专属整改方案;从第二个月起正式计费,基础月罚款1000美元,商户滞留监控名单时间越久,罚款逐级递增。

02

HECM 高额高风险档

单月拒付≥300 笔 + CTR≥3%,属于卡组织重点高危商户;

管控规则:除基础月度罚款外,超出300笔的拒付订单,每笔额外加收5美元评估费;同时触发风控升级,面临结算账期拉长、保证金大幅上浮、通道限流等限制。

03

退出监控硬性要求

无任何申诉捷径、人工豁免权限,商户必须连续3个月同时满足「拒付笔数<100、拒付率<1.5%」双指标,系统才会自动移出全球监控名单。


商户拒付红线速查表


备注:VAMP比率仅统计全球线上信用卡无卡订单;Mastercard CTR分母固定为上月全量交易额,所有出海商户需重点警惕淡季风控波动。


04

被卡组织点名后果

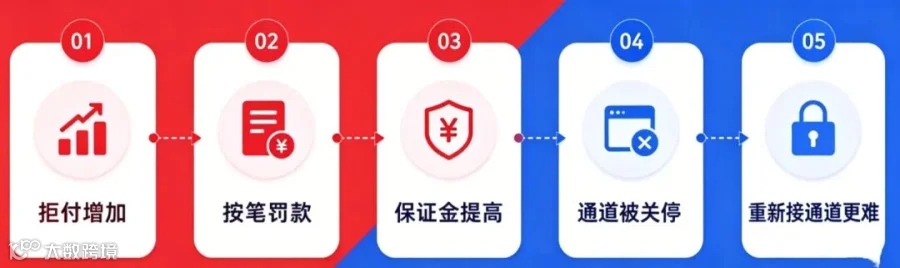
很多商户误以为拒付超标只是“罚点小钱”,但实际上,罚款只是最轻的后果,拒付失控会触发全链路、不可逆的经营下坠链条,全球商户会面临连锁式经营危机


No.1

持续扣费侵蚀利润

每笔争议、欺诈订单固定扣款,月度阶梯罚款叠加,直接吞噬跨境商户微薄的利润空间,长期超标会造成持续亏损。


No.2

保证金大幅冻结

为对冲卡组织风控风险,收单机构会大幅上调商户保证金比例、冻结备用资金,导致商户可流转资金短缺,影响备货、投放、运营全流程。


No.3

收单通道关停

这是最致命风险。持续超标会被卡组织标记为高危商户,收单通道被强制关停,店铺无法正常收款,直接终止经营。


No.4

出海渠道受阻

一旦有通道关停、卡组织风控记录,后续对接任何全球收单机构、支付通道都会被从严审核,不仅开户周期拉长,还会出现费率上浮、额度受限等问题。


No.5

多站点连带风险

同一企业主体下的所有全球站点、跨境店铺,若共用一套收单体系,单一店铺拒付超标,会牵连全平台账号风控升级。


对于所有全球出海商户而言,拒付率管控从来不是单纯的财务问题,而是决定店铺能否长期稳定经营的核心生命线。


05

麦麦通专属方案

结合全球跨境收单大数据,绝大多数商户拒付率超标,并非产品、物流问题,而是收单结构单一、前置风控缺失、争议响应滞后导致。麦麦通依托全球收单布局,为全行业出海商户提供一站式降拒付、稳通道解决方案:


1

多通道分散收单布局

麦麦通支持全球多渠道收单分流,整合国际信用卡、全球本地支付等多元通道,避免全量交易集中于单一通道。从底层分散交易风险,彻底解决淡季单量下滑、拒付率被动飙升的问题,稳定风控数据。


2

降低信用卡争议

覆盖欧美、亚太、拉美、中东、非洲等全球主流市场本地支付方式,替代单一信用卡收款。相比信用卡,本地支付无复杂拒付、欺诈举报机制,可大幅减少“友好欺诈”、恶意拒付等争议订单,从源头压低整体拒付率。


3

全链路前置交易风控拦截

搭载麦麦通全球智能风控模型,自动开启3DS安全验证、AVS地址校验、CVV卡片核验等多层风控机制,精准拦截全球黑产盗刷、虚假交易、恶意欺诈订单,大幅减少TC40欺诈举报、TC15拒付订单产生,规避VAMP双重计分风险。


4

极速处理

配备专属全球争议运营团队,极速响应卡组织争议通知。标准化整理举证材料,最大化提升申诉胜诉率,避免可挽回订单白白计入风控指标。


麦麦通深耕全球全区域跨境收单,覆盖欧美、亚太、拉美、中东、非洲等全部主流出海市场,支持多币种结算、极速结汇、全自动化对账、全球争议协同处理。依托定制化全球风控体系,为各类出海商户精准管控拒付率,稳定收单通道、降低经营风险。


2026年Visa、Mastercard全球风控规则持续收紧,1.5%正式成为全球出海商户的通用拒付红线,卡组织监管更严格、处罚更透明、容错率更低。


拒付率管理,从来不是事后补救的被动操作,而是贯穿收单布局、前置风控、争议处理的全链路体系化工作。商户唯有搭建合规、稳定、多元的全球收单风控体系,才能彻底规避罚款、限流、通道关停风险。


有全球跨境收款搭建、拒付风控优化、通道合规升级需求,可扫码联系麦麦通客户经理,获取专属商户风控诊断与定制化解决方案。


<<<  END >>>


【声明】内容源于网络
0
0
Paymmt 麦麦通
1234
内容 136
粉丝 0
Paymmt 麦麦通 1234
总阅读34
粉丝0
内容136