



与传统的封装方法相比,3D 和 2.5D ICS 提供了更紧凑的外形尺寸并最大限度地降低了功耗,这对于移动设备和其他空间受限的应用非常重要。市场上的主要参与者专注于采用收购和合并等内生增长策略,以开发用于制造 3D IC 和 2.5D IC 封装的先进技术,预计这将推动预测期内全球 3D IC 和 2.5D IC 封装市场的增长。
3D IC 和 2.5D IC 封装市场:提升半导体功能
2.5D 和 3D 封装技术用于将多个集成电路封装在一个封装中。为了实现极高的芯片到芯片连接密度,在 2.5D 配置中,两个或多个有源半导体芯片并排排列在硅中介层上。3D 结构中使用芯片堆叠来整合有源芯片,以实现最短的连接性和最小的封装占地面积。近年来,由于在获得极高封装密度和良好的能源效率方面的优势,2.5D 和 3D 已成为最受欢迎的芯片组集成平台。
2.5D 和 3D 封装技术是用于提高半导体器件效率、功能和性能的尖端方法。为了创建三维结构,3D IC 封装中垂直堆叠许多层硅晶圆或芯片。逻辑、存储器和模拟集成电路(IC)都可以集成到一个封装中,这得益于这种堆叠方式。它允许在更小的封装中实现更大的能力。通过缩短层间互连,从而缩短信号传输时间,性能得到提升。通过堆叠层可以提高组件之间的数据带宽。
全球 3D IC 和 2.5D IC 封装市场规模
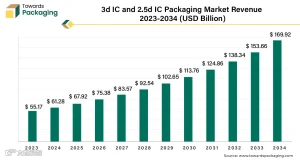
全球 3D IC 和 2.5D IC 封装市场规模在 2023 年达到 551.7 亿美元,预计到 2034 年将接近 1699.2 亿美元,在 2024 年至 2033 年的预测期内以 10.85% 的复合年增长率(CAGR)增长。
人工智能如何改善 3D IC 和 2.5D IC 封装行业?
人工智能可以帮助发现和创造新材料,以提高 IC 封装的性能和可靠性。人工智能(AI)可以通过评估性能数据和材料属性,找到新型材料的有趣候选者。3D 和 2.5D IC 封装行业可以通过利用 AI 实现更好的性能、更高的效率和质量的提升,这将促进该领域的进一步创新和发展。
对消费电子产品的需求不断增加
快速的工业化和城市化极大地推动了消费电子产品需求的发展,并鼓励开发用于日常生活的新型设备。电子技术的持续创新带来了具有增强功能、性能和能力的新设备和改进型设备。这促使消费者升级到最新的技术。流媒体服务、游戏和其他数字媒体的日益普及扩大了对高质量消费电子产品(如电视、音频系统和游戏机)的需求。随着智能手机、平板电脑和其他便携式设备成为沟通、工作和娱乐的重要工具,对这些设备的需求持续增长。物联网(IoT)和智能设备的普及发展了一个不断扩大的互联电子设备生态系统,从智能家居到可穿戴技术,推动了需求的增长。
智能基础设施和智慧城市项目的倡议不断增加
由于汽车行业的快速发展和减少二氧化碳排放的目标,电动汽车被大多数人采用。智能基础设施和智慧城市项目越来越成为城市发展和现代化的焦点。推进智能交通系统(ITS),通过实时数据和连接性改善交通管理,减少拥堵,并增强公共交通。
3D WLCSP 将在 2023 年主导市场
3D 晶圆级芯片级封装(WLCSP)细分市场在 2023 年的 3D IC 和 2.5D IC 封装市场中占据主导地位。
- 3D 晶圆级芯片级封装(WLCSP)允许非常紧凑的封装,这对于需要更小、更轻组件的现代电子设备至关重要。通过垂直堆叠芯片,它减少了组件之间的距离,导致信号路径更短,从而提高性能和速度。
- 3D 晶圆级芯片级封装(WLCSP)允许集成先进的冷却技术,有助于更有效地管理密集电路中的热量。它支持高水平的集成,包括将不同类型的芯片(例如逻辑、存储器)组合在一个封装中,这对复杂的应用和系统有益。芯片之间的短互连减少了寄生电容和电感,提高了信号完整性,并降低了功耗和开发成本。
MEMS/传感器在 2023 年显示出显著份额
MEMS/传感器细分市场在 2023 年的 3D IC 和 2.5D IC 封装市场中占据了显著份额。MEMS 和传感器通常需要与额外的电子组件(例如信号处理单元、电源管理电路)集成。3D IC 和 2.5D IC 封装实现了紧凑、高密度的集成,最小化了整体占地面积,并支持更紧凑的设备设计。微电子、微执行器和微传感器是 MEMS 的功能部件。
亚洲科技枢纽 79% 的发展支持其主导地位
亚太地区在 2023 年主导了全球 3D IC 和 2.5D IC 封装市场。亚太地区拥有领先的半导体制造商和代工厂,如三星和台湾台积电公司(TSMC)。
日本超过 89% 的 GDP 由汽车行业产生。日本实际上是世界第三大汽车制造商!然而,日本并没有像其他一些亚洲国家那样迅速拥抱零排放车辆(ZEVs)。随着世界更快地向 ZEVs 过渡,日本汽车行业的成功或失败将影响其经济稳定。这将对日本在全球电动汽车格局中尚处于新兴阶段的角色产生重大影响。
北美洲的技术领导力促进增长
预计北美地区将成为未来几年增长最快的 3D IC 和 2.5D IC封装市场。北美,特别是美国,拥有英特尔、AMD 和英伟达等主要技术和半导体公司,这些公司在先进封装技术(包括 3D IC 和 2.5D IC)的开发和采用方面处于领先地位。北美拥有一个成熟的生态系统,包括领先的封装技术提供商、材料供应商和设备制造商,这支持了先进封装解决方案的增长和采用。
信息来源
https://www.towardspackaging.com/insights/3d-ic-and-25d-ic-packaging-market-sizing
关于作者
Asmita Singh 是一位著名的包装行业作家和顾问,以其对知识发现的深厚热情以及致力于提供可操作见解而闻名。凭借在实施高级研究方法方面的丰富经验,Asmita 生成高质量的数据和有意义的结果,推动包装解决方案的创新和效率。她的专业知识遍布全球,为旨在优化包装策略的企业提供有价值的咨询服务。Asmita 的工作以追求卓越和对塑造包装未来的最新趋势和技术有敏锐理解而著称。