



7 月至 9 月,美国集装箱进口量连续三个月突破 240 万标准箱(TEU)的历史高位阈值。2024 年 9 月,美国集装箱进口总量达 2,520,935 TEU,环比 8 月增长 1.7%,仅较 7 月峰值低 1.4%;同比 2023 年 9 月显著上升 14.4%,较疫情前 2019 年同期增长 23.5%。值得注意的是,尽管进口量居高不下,美国主要港口的通行延误情况大多有所改善。
同期,来自中国的集装箱进口量亦维持高位,7 月至 9 月均创下历史月度纪录。其中 9 月进口量为 989,425 TEU,环比增长 1.5%,同比增长 14.2%,但较 7 月历史高点微降 3.3%。
Descartes 发布的 10 月物流指标显示,2024 年集装箱进口势头持续强劲。然而展望未来,美国进口商仍需应对南方大西洋和墨西哥湾沿岸港口国际码头工人协会(ILA)罢工余波,以及中东持续冲突带来的潜在挑战,预计这些因素将在年内继续引发全球供应链波动。
本文目录…
- 2024 年 9 月,美国集装箱进口量达到 2,520,935 TEU。
- 9 月从中国进口的集装箱量为 989,425 TEU,较 8 月增长 1.5%,较 7 月创下的 1,022,913 TEU 历史高点下降 3.3%。
- 2024 年 9 月的进口量较 8 月增长 1.7%,较 2023 年 9 月增长 14.4%。
- 连续第四个月,西海岸主要港口在美国总进口量中的份额增加,占比超过东海岸和墨西哥湾沿岸主要港口。
- 尽管进口量持续增长,但在 9 月,美国前十大港口中大多数港口的通行延误情况有所改善。
- 近期已在南方大西洋和墨西哥湾沿岸港口结束的 ILA 劳资纠纷余波可能继续影响美国供应链。
- 胡塞武装的持续袭击以及以色列 - 哈马斯冲突迫使航运路线从红海改道至好望角。
- 巴尔的摩港重新跻身美国前十大港口之列,其吞吐量超过费城港。
- 2024 年需关注的关键点,以管理供应链风险。
- 有助于缓解全球航运挑战的建议。
2024 年 9 月,美国集装箱进口量超过 250 万 TEU。
2024 年第二次,美国集装箱进口量突破 250 万 TEU,9 月达到 2,520,935 TEU(见图 1)。这标志着较 2024 年 8 月增长 1.7%,较去年 9 月显著增长 14.4%。与疫情前的 2019 年 9 月相比,2024 年 9 月的进口量大幅增长了 23.5%。9 月是进口量连续第三个月超过 240 万 TEU 大关,该门槛在疫情期间曾导致港口拥堵和延误。
图 1:美国集装箱进口量同比比较
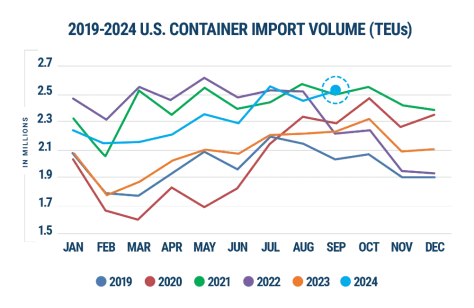
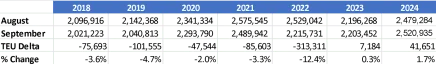
与 2023 年类似,2024 年 9 月进口量较 8 月的增长打破了通常的逐月下降模式。2024 年 9 月创下过去六年中该月的最高进口量,仅比 2021 年 9 月高出 1.2%(见图 2)。
图 2:8 月至 9 月美国集装箱进口量比较
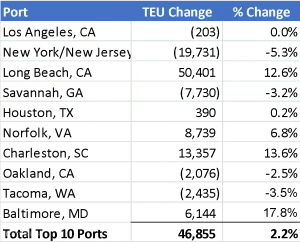
2024 年 9 月,美国前十大港口的集装箱进口量增加了 46,855 TEU,较 2024 年 8 月增长 2.2%(见图 3)。长滩港(增加 50,401 TEU)、查尔斯顿港(增加 13,357 TEU)和巴尔的摩港(增加 6,144 TEU)增幅最大。相比之下,纽约/新泽西港(减少 19,731 TEU)、萨凡纳港(减少 7,730 TEU)和塔科马港(减少 2,435 TEU)经历了最显著的逐月下降。
图 3:2024 年 8 月至 2024 年 9 月美国前十大港口进口量比较
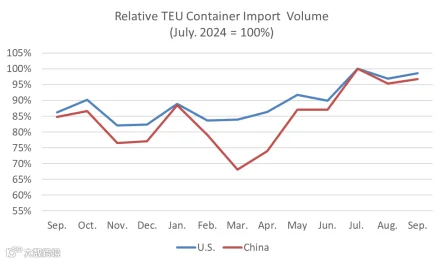
2024 年 9 月,美国从中国进口的集装箱量达到 989,425 TEU,较 8 月增长 1.5%(14,296 TEU),仅比 2024 年 7 月的峰值(1,022,913 TEU)低 3.3%(见图 4)。同比来看,9 月从中国进口的集装箱量强劲增长 14.2%,反映出 2024 年的整体上升趋势。2024 年 8 月前两大商品类别(HS-2 代码)为消费品:HS-94(家具、床上用品等)和 HS-95(玩具、游戏及体育器材等)。9 月,中国占美国集装箱进口总量的 39.2%,较 8 月微降 0.1%,低于 2022 年 2 月创下的 41.5% 的峰值。
图 4:2023 年 9 月至 2024 年 9 月美国总集装箱量与中国进口记录对比(以 TEU 计)
2024 年 9 月,来自前十大原产国(CoO)的美国集装箱进口量减少了 41,680 TEU,较 8 月下降 2.2%(见图 5)。其中,越南(增加 31,259 TEU)、印度(增加 19,410 TEU)和泰国(增加 14,330 TEU)的集装箱量增幅最大。相比之下,德国(减少 11,479 TEU)、韩国(减少 8,291 TEU)和意大利(减少 7,485 TEU)的集装箱量降幅最为显著。
图 5:2024 年 8 月至 2024 年 9 月前十大原产国对美进口量对比

西海岸港口在 2024 年 9 月的进口量份额有所增加。
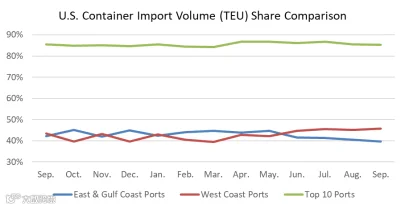
连续第四个月,西海岸五大港口的集装箱进口量份额持续高于东海岸和墨西哥湾沿岸五大港口。尽管数据显示这些港口之间的货量分布出现微小变化,但西海岸港口的份额从 8 月的 45.0% 上升至 9 月的 45.7%,而东海岸和墨西哥湾沿岸港口的份额则从 8 月的 40.5% 下降至 9 月的 39.6%。总体而言,前十大港口的主导地位保持稳定,其占总集装箱进口量的份额从 8 月的 85.5% 微降至 9 月的 85.3%(见图 6)。
图 6:主要港口、西海岸港口以及东海岸和墨西哥湾沿岸港口的货量分析
西海岸和东海岸大多数港口的港口过境时间延误情况有所改善。
在美国前十大港口中,9 月份的总体港口过境时间延误情况较 8 月有所改善,其中七家港口的延误时间呈下降趋势。在前十大港口中,西海岸的塔科马港降幅最大。该港口的过境时间从 8 月的 10.3 天减少 2.8 天至 7.5 天,这很可能是由于此前报告称铁路拥堵开始缓解。西雅图港的过境延误增幅最大,从 8 月的 5.4 天增加到 9 月的 7.1 天,增加了 1.7 天。西雅图港在 8 月下旬遭受了勒索软件攻击,该事件造成中断在 9 月的大部分时间里。
图 7:2024 年 7 月至 2024 年 9 月期间前 10 大港口的月度平均 transit 延误(以天为单位)
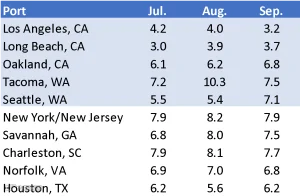
注:Descartes 对港口 transit 延误的定义是,提单上最初声明的预计到达日期与 Descartes 收到经美国海关和边境保护局(CBP)处理的提单数据日期之间的差异,以天为单位衡量。
持续的红海袭击正在导致海上交通改道。
随着航运攻击和威胁加剧,中东的冲突继续迫使承运人避开苏伊士运河,改道好望角,从而推高了南非港口负荷以及承运人成本。苏伊士运河的年收入据报已下降至红海危机前典型水平的近四分之一。如果中东局势进一步动荡,航运担忧可能会加剧。
2024 年 9 月墨西哥湾沿岸进口量上升。
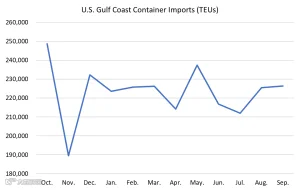
墨西哥湾沿岸进口量连续第二个月增长,9 月(226,458 个标准箱)较 8 月(225,473 个标准箱)增长 0.4%(见图 8)。9 月墨西哥湾沿岸港口的港口通行时间保持相对稳定,与 8 月相比略有改善。
图 8:2023 年 10 月至 2024 年 9 月美国墨西哥湾沿岸集装箱进口量
国际码头工人协会(ILA)在南大西洋和墨西哥湾沿岸港口的罢工达成短期解决方案。
10 月 1 日,近 5 万名 ILA 成员在南大西洋和墨西哥湾沿岸港口举行罢工。然而,截至 10 月 4 日,双方达成了一项初步协议,将集体谈判期延长至 2025 年 1 月;随后,ILA 工人在 10 月 4 日恢复工作。Descartes 将监测 10 月美国集装箱进口量,关注西海岸与东海岸港口之间份额的潜在变化,以及墨西哥湾沿岸和南大西洋港口可能出现的进口量变化,这些变化可能源于为期三天的罢工影响。
巴尔的摩港重新跻身美国十大港口之列。
自 6 月重新开放以来,巴尔的摩港 9 月的进口量环比增长,使其再次进入美国十大港口行列。该港 9 月进口量为 40,694 个标准箱,较 8 月(34,550 个标准箱)增长 17.8%。
管理供应链风险:2024 年需关注的事项。
2024 年 9 月美国集装箱进口量增加,超过 250 万个标准箱。经济表现持续超出预期,但连续第三个月的高位集装箱进口量、10 月为期三天的 ILA 罢工以及中东持续冲突可能给全球供应链带来挑战。以下是 Descartes 在 2024 年剩余时间内将重点关注的事项:
- 每月标准箱体积在 240 万至 260 万之间。这一水平将继续对港口和内陆物流造成压力,直到基础设施得到改善。随着连续三个月的高位进口量,港口可能开始出现运营困难的迹象。
- ILA/USMX 合同谈判。尽管东海岸和墨西哥湾沿岸港口的停工行动已暂停,但谈判仍在进行中,因此在最终合同获得批准之前,密切监控这些动态至关重要。
- 港口通行等待时间。如果等待时间缩短,则表明全球供应链效率有所提高,或商品及物流服务的需求正在下降。2024 年 9 月,尽管月度货运量处于高位,但美国东西海岸港口的运输延误均有所减少。
- 经济状况。美国经济是进口驱动型经济,因此经济健康状况是衡量集装箱进口量的重要指标。在 9 月联邦公开市场委员会(FOMC)会议之后,美联储将借贷利率下调 50 个基点至 5.1%,而公布的通胀率为 2.5%。根据美国劳工统计局的数据,8 月就业报告显示,失业率基本保持在 4.2% 不变,雇主新增了 142,000 个就业岗位。下一次 FOMC 会议定于 11 月 6 日至 7 日举行。
- 中东冲突。胡塞武装的袭击持续促使航运公司放弃使用苏伊士运河,转而绕行好望角,从而延长了运输时间。目前,因避开冲突区域而导致的航线改道对东海岸和墨西哥湾沿岸港口的货运量或运输延误影响仍然有限。
请考虑采取建议措施,以帮助最大限度地减少全球航运面临的挑战。
2024 年 9 月美国集装箱进口量反映出 2024 年全年持续强劲的表现。尽管月度进口量较高,但与前一个月相比,美国前十大港口的港口运输延误时间有所改善。虽然为期三天的 ILA 罢工已暂停且受影响港口的作业已恢复,但 ILA 与 USMX 之间的谈判仍在进行中,直至达成最终合同,目标日期为 2025 年 1 月 15 日。环比强劲增长使巴尔的摩港重新跻身美国前十大港口之列,彰显了其自 6 月重新开放以来的显著复苏。中东地区的持续冲突正在给全球供应链带来压力,可能导致 2024 年剩余时间出现中断。在接下来的几个月里,Descartes 将继续重点介绍关键的 Descartes Datamyne、美国政府及行业数据,以提供对全球航运的洞察。
短期:
- 监控港口货运量和延误情况,以评估贸易中断风险,因为进口量维持在 240 万至 260 万箱之间,这一水平历来对美国海运物流基础设施造成压力。
- 密切关注中东冲突,因为航运公司正绕道非洲,这影响了航运能力和时效性。
- 评估通货膨胀以及俄罗斯/乌克兰冲突和以色列/哈马斯冲突对物流成本和运力限制的影响。确保关键贸易伙伴不在制裁名单上。
中期:
- 对于货物经苏伊士运河运输的公司,请评估因中东冲突导致路线延长所带来的影响。
长期:
- 评估供应商和工厂的区位密度,以减少对过度拥挤的贸易通道和存在潜在冲突的全球地区的依赖。高密度虽能带来规模经济,但也伴随风险;随后的物流运力危机凸显了其负面影响。冲突并非“一夜之间”发生,因此现在是解决这一可能扰乱业务的问题的时机。