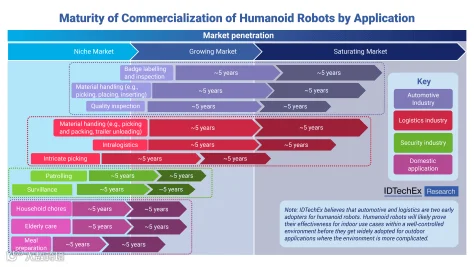
历史上,汽车和物流行业一直是自动化和机器人技术应用的先驱,涵盖移动机器人、工业机械臂以及协作机器人。如今,在类似趋势的推动下,汽车原始设备制造商(OEM)和仓库运营商再次引领潮流,此次聚焦于人形机器人。包括比亚迪(BYD)和特斯拉(Tesla)在内的多家行业巨头已宣布计划在未来一年内将人形机器人的部署规模扩大十倍。IDTechEx 认为这是一项严肃的承诺,且极有可能实现。这种激进的规模化扩张预计将显著降低成本,从而加速人形机器人在工厂车间的普及应用。
据 IDTechEx 称,这一势头将在 2035 年达到高潮,届时汽车行业的人形机器人部署量将达到约 160 万台。其最新报告《人形机器人 2025-2035:技术、市场与机遇》详细阐述了主要企业如何规划这一转型路线图,以及需要克服的技术、商业和监管挑战。
2025 年是一个关键年份,许多汽车制造商在此时达成了一项共识:人形机器人将成为人工智能在现实世界中的物理载体。特斯拉、宝马、梅赛德斯 - 奔驰、现代和小米等行业领导者正在积极投资人形机器人领域,无论是通过初创公司还是内部研发。
IDTechEx 认为,汽车行业出现这一热潮有几个战略原因:
供应链协同效应:汽车 OEM 已经拥有强大且与人形机器人组件(如电机、传感器(例如激光雷达和摄像头)及电池)高度重叠的供应链。这种重叠使 OEM 能够高效地扩大生产规模,并利用其议价能力降低组件成本,从而使跨行业的人形机器人更具商业可行性。
盈利能力和新收入来源:尽管人形机器人仍处于发展早期,但其拟人化形态使其非常适合部署在汽车工厂车间,无需重新配置现有布局即可实现无缝集成。从长远来看,OEM 期望人形机器人能够通过向其他行业出售机器人来降低劳动力成本并开辟新的收入来源,从而帮助改善利润微薄的汽车行业利润率。
目前,工厂应用场景仅限于物料搬运、标签粘贴和检验等任务。然而,技术挑战依然存在,最突出的问题是电池续航能力有限(导致超过 50% 的停机时间)、负载能力小以及成本高(单价通常超过 10 万美元)。不过,IDTechEx 预测成本将持续稳步下降,最终降至每台 2 万美元左右。关于人形机器人成本及组件成本(例如传感器、螺丝、电池等)的更多细节包含在 IDTechEx 的新市场报告《人形机器人 2025-2035:技术、市场与机遇》中。
物流与仓储:下一个前沿领域
紧随其后的是,物流和仓储行业预计将成为人形机器人的第二大采用者。面对严重的劳动力短缺和日益复杂的运营环境,仓库正转向人形机器人作为有希望的解决方案。这些机器人为重复性任务带来精准性和一致性,提高了速度,同时最大限度地减少了人为错误。
其好处是多方面的:人形机器人有助于降低劳动力成本,减少运营中断,并提供无与伦比的灵活性,能够适应一天中变化的各种任务。其先进的传感器和 AI 还有助于更好地利用空间,有可能提高已经拥挤设施的存储密度。此外,它们能够不间断连续运行的能力最大化了生产力,并延长了运营时间。
然而,广泛采用仍处于起步阶段。截至 2025 年,仓库中人形机器人的部署率仍低于 5%,这反映了技术和商业方面的障碍。根据工作量的不同,每台单元通常运行 2-3 小时后就需要同样长时间的充电,导致大量停机时间。虽然快速充电解决方案正在涌现,但它们往往伴随着更高的成本和更短的电池寿命。
商业可行性是另一个棘手问题。由于缺乏关于投资回报率(ROI)的实际现场数据以及漫长的测试周期,亚马逊报告称在做出规模化决策前需要进行为期 18 个月的试点,因此仓库运营商持谨慎态度。正如早期的自动导引车(AGV)一样,人形机器人在得到广泛应用之前,仍在进行广泛的评估。